年収700万円の手取りと生活水準|勝ち組説の真相と家計のリアル
日本国内でビジネスパーソンとしてキャリアを重ねるなかで、ひとつの大きな節目とみなされやすいのが「年収700万円」という到達点です。世間一般では高収入層や「勝ち組」の入り口と評される機会が多いものの、当事者からは「税金の負担が重く、想像していたほど生活に贅沢な余裕がない」「子育て世帯だと毎月の収支がカツカツに感じる」といった切実な声が漏れ聞こえてきます。
2026年現在の社会経済情勢において、物価高や社会保険料の負担増が続く中、額面700万円という給与がもたらす真の購買力と生活水準はどこにあるのでしょうか。国税庁の統計データや税制シミュレーション、独身・既婚子育て世帯別のリアルな家計簿を検証しながら、その実態と賢い資産防衛策を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収700万円の手取り額は年間約520万〜545万円(月給手取り約33万〜36万円+賞与)であり、給料の2割強が税金と社会保険料で控除される。
- 要点2:給与所得者全体の上位約14%に位置するが、子育て世帯では各種控除の縮小や教育費の増大により「体感的な余裕」が失われやすい構造的要因が存在する。
- 要点3:住宅ローンは3,800万〜4,500万円が安全圏であり、固定費の管理や新NISA・ふるさと納税の併用が将来の資産格差を大きく左右する。
【2026年最新データ】年収700万円の手取り額・月収ボーナス内訳と上位割合
給与明細に記載される「額面年収700万円」と、実際に銀行口座へ振り込まれる「手取り年収」には明確な乖離があります。日本の税制では累進課税制度が採られており、年収が上がるにつれて所得税率や社会保険料の負担額が段階的に重くなるためです。
国税庁が公表する「民間給与実態統計調査」の最新動向を分析すると、1年を通じて勤務した給与所得者のうち、年収700万円台に位置する層は約4.8%、年収700万円以上の全体割合は約14.5%となっています。男女別で見ると男性では上位約21%、女性では上位約6%前後にとどまり、統計上は紛れもなく給与所得者の上位集団に属しています。
一般的な会社員(賞与が年4ヶ月分、扶養親族なしの独身)をモデルケースとした場合の控除内訳と手取りシミュレーションは以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 額面年収 | 7,000,000円 | 民間平均給与(約460万円)の約1.5倍 | 日本の給与所得者全体で上位14%台の高水準 |
| 社会保険料(健康・年金等) | 約1,030,000円〜1,080,000円 | 額面の約15%前後 | 厚生年金・健康保険・雇用保険が毎月自動控除 |
| 税金(所得税+住民税) | 約650,000円〜720,000円 | 所得税+住民税(10%) | 基礎控除・給与所得控除後の課税所得に課税 |
| 年間手取り額 | 約5,250,000円〜5,400,000円 | 手取り率:約75%〜77% | 年間で約160万〜175万円が天引きされる現実 |
| 月収・賞与の内訳例 | 月給手取り:約33.5万円 賞与手取り:約62万円×年2回 | 月給額面43.7万円、賞与87.5万円×2回を想定 | 月々の基本生活費は「手取り33万円台」で設計が必要 |
年収700万円に到達すると、年間で170万円前後が税金と社会保険料として差し引かれます。月々の振込額が30万円台前半になるケースが多いため、「大台を超えた」という高揚感に比べて、日常の通帳残高の増え方は緩やかに感じられるのが実情です。
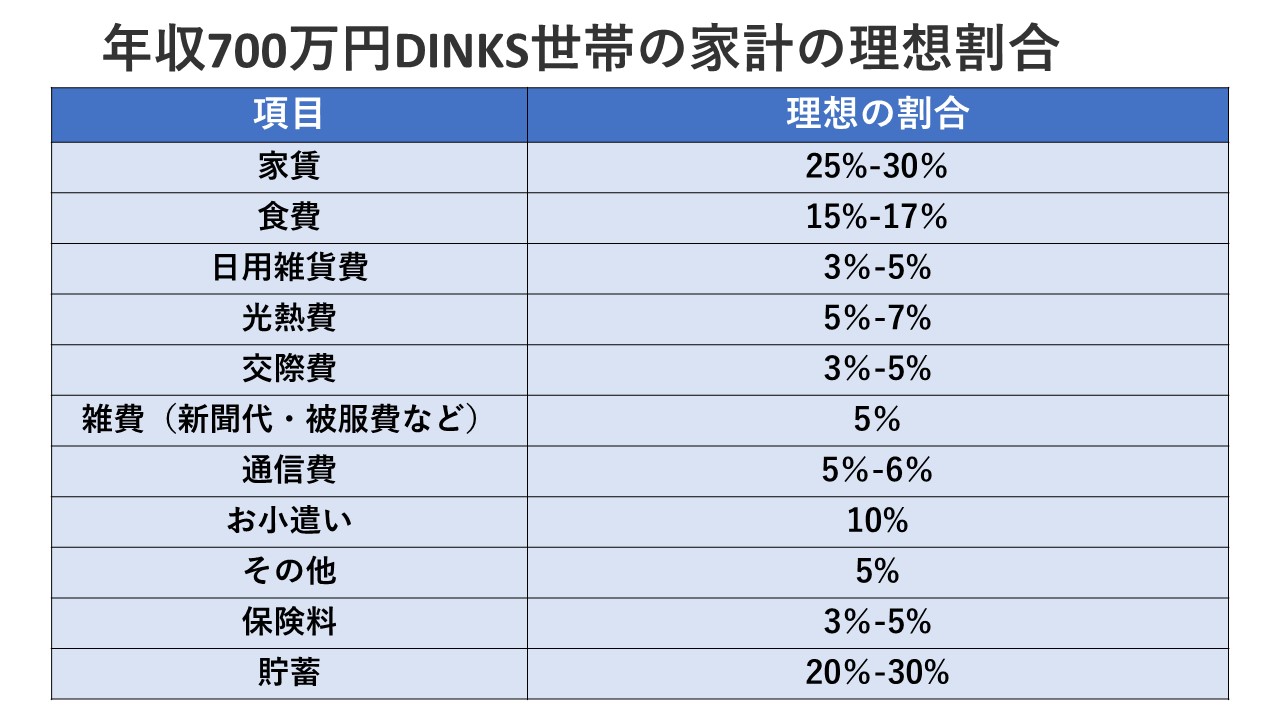
【実態検証】独身vs子育て既婚世帯|生活レベルと平均貯金額の決定的な差
年収700万円という同一の収入であっても、世帯構成によって生活のゆとりや貯蓄ペースはまったく異なる様相を呈します。総務省統計局の「家計調査」および金融広報中央委員会の実態データをベースに、独身世帯と子育て既婚世帯のリアルな家計構造を比較検証します。
【独身世帯の場合:圧倒的な自由度と資産形成スピード】
独身で年収700万円の場合、月々の可処分所得(手取り約33万〜36万円)をすべて自分自身の裁量で配分できます。都心部の家賃11万〜13万円のマンションに住み、食費や交際費に月8万円程度を費やしたとしても、毎月8万〜10万円の安定した貯金や積立投資が可能です。年2回のボーナス手取り(計120万円超)の大半をプールすれば、年間で200万円以上の純資産増加も難しくありません。外食や趣味、自己投資を制限されることなく楽しめる「準富裕層予備軍」としての恩恵を十分に享受できるポジションです。
【子育て既婚世帯(配偶者専業・子ども2人)の場合:高まる固定費の圧迫】
一方、片働きで配偶者と子ども2人を養う世帯では、様相が一変します。郊外のファミリー向け物件や住宅ローン返済に月12万〜14万円、育ち盛りの食費・水道光熱費に月9万〜11万円、日用品や通信費、学資保険や習い事代が加わると、月々の生活費だけで手取り月収の33万円をほぼ使い切ってしまう家計が珍しくありません。
金融資産保有額の統計を見ても、単身世帯の年収700万円層の平均貯金額が約1,200万〜1,500万円(中央値800万円前後)に達するのに対し、子育てファミリー世帯では教育資金の支出が重なり、貯金の中央値が400万〜600万円程度に留まるケースが多く見られます。「年収700万円=豊かな暮らし」という図式は、扶養する人数の有無によって劇的な格差を生み出しています。
「年収700万円=勝ち組」は幻想か?現場の声とカツカツ説の真実
インターネット上のコミュニティやSNSでは、「年収700万円なのに生活が苦しい」「自分は隠れ貧困ではないか」といった投稿が定期的に注目を集めます。平均年収を大きく上回りながら、なぜこのような不満や不安が生まれるのでしょうか。その背景には、心理面と制度面における複数の構造的要因が潜んでいます。
第一の要因は、行動経済学で指摘される「ラチェット効果(消費の不可逆性)」です。年収が500万円から700万円へとステップアップする過程で、住居のグレード、自家用車のランク、子どもの習い事、日常の食料品の質などを無意識に引き上げてしまう傾向があります。一度引き上げた生活水準を下げることは心理的に極めて困難であり、収入増に見合って支出が膨らむことで、手元に残る現金が増えない錯覚に陥ります。
第二の要因は、各種行政支援における「所得制限のボーダーライン」に直面しやすい点です。児童手当の特例給付や高等学校等就学支援金(高校無償化制度)、自治体独自の医療費助成などにおいて、年収700万〜800万円付近は支援の減額や対象外となる境界線に設定されているケースが目立ちます。「税金は多く払っているのに公的支援から外され、実質的な手取り感で年収500万〜600万円世帯と大差がない」という不公平感が、体感的なカツカツ感に拍車をかけています。

住宅ローン借入可能額と適正目安|無理のない返済プランの鉄則
年収700万円に達すると、金融機関からの信用力が高まり、住宅ローンの融資審査でも有利な条件を引き出しやすくなります。しかし、「借りられる額」と「返せる額」を混同することは重大なリスクを招きます。
金融機関の審査基準(返済負担率30〜35%以内)で算定すると、年収700万円であれば最大で5,000万〜5,500万円前後の借入枠が提示されることがあります。しかし、金利上昇リスクや将来の教育費ピークを考慮した場合の安全な借入目安は年収の5〜6倍、すなわち3,500万円〜4,200万円程度です。
例えば、借入額4,000万円(元利均等返済・借入期間35年・変動金利0.7%想定)の場合、毎月の返済額は約10.7万円となります。これに修繕積立金や管理費、固定資産税の月割分(約3万〜4万円)を加えると、住居費の実質的な月額負担は約14万〜15万円に達します。手取り月給33万円の世帯であれば、住居費率が手取りの45%近くを占める計算となり、家計の柔軟性が著しく損なわれます。
住宅購入を検討する際は、ボーナス払いに過度に依存せず、毎月の基本給だけで無理なく完済できる返済比率(手取り月収の25%以内)を守ることが、将来の破綻を防ぐ鉄則です。
年収700万円を狙える職業・業界とふるさと納税限度額の賢い活用法
これから年収700万円への到達を目指す方、あるいは同水準の収入を維持・向上させたい方にとって、業界選びと制度の最大活用は欠かせない戦略です。
【年収700万円に到達しやすい代表的な業界・職種】
- 総合IT・SIer・Web系メガベンチャー:プロジェクトマネージャー、システムアーキテクト、シニアエンジニア職。
- 大手製造業・電機メーカー:30代後半〜40代の係長・課長代理クラス、研究開発・技術営業部門。
- 金融・保険・不動産ディベロッパー:営業職のインセンティブ獲得者、本部専門職。
- コンサルティングファーム・士業:シニアアソシエイト以上のポジションや税理士・公認会計士。
- 医薬品・バイオ(MR・学術):高い専門性と営業手当が加算される製薬業界の中堅層。
また、年収700万円世帯にとって必須の制度活用が「ふるさと納税」です。課税所得が高くなるため、寄付金控除の上限枠も大幅に広がります。
ふるさと納税の控除上限額の目安(年間):
・独身または共働き(配偶者控除なし):約108,000円〜112,000円
・夫婦(配偶者控除あり・子なし):約96,000円〜100,000円
・夫婦+子ども1人(高校生):約86,000円〜90,000円
自己負担額2,000円を除いた約8万〜10万円分の返礼品(米、肉、日用品など)を賢く受け取ることで、年間数万円単位の実質的な生活費削減が可能になります。これに加えて新NISAを活用した長期・分散投資を組み合わせることが、手取り目減り時代を生き抜く強力な防衛策となります。
【プロの結論】「相対的剥奪感」から脱却し、真の豊かさを手にする判断基準
年収700万円という立ち位置は、周囲を見渡せば「自分より稼いでいる富裕層」が目に入り、足元を見れば「高額な税負担」がのしかかるという、心理的な葛藤が生じやすい境界線です。社会心理学でいう「相対的剥奪感(自分が他者と比較して損をしていると感じる心理状態)」に囚われると、周囲の見栄やタワーマンション・高級車といった記号的消費に引きずられ、資産形成が完全に停滞してしまいます。
客観的に見れば、年収700万円は上位1割強に位置し、基礎的な生活基盤を盤石にするための十分な種銭を生み出せるポテンシャルを持っています。「他人からどう見られるか」という虚飾を捨て、固定費を徹底的にスリム化した上で余剰資金を将来のインデックス投資や自己投資へと振り分けられる人こそが、この収入帯の果実を最大化できます。

【年収 700万円】に関するよくある質問(FAQ)
Q1:年収700万円の手取り月収とボーナス額の平均的な配分は?
A1:給与体系によりますが、賞与が年4ヶ月分(夏冬各2ヶ月)の企業の場合、月々の額面給与は約43.7万円で手取りは約33万〜35万円となります。ボーナスの額面は約87.5万円×2回となり、それぞれの手取り額は約62万〜65万円前後が標準的な目安です。年俸制やボーナスなしの場合は、手取り月収が約43万〜45万円前後になります。
Q2:年収700万円で貯金ができない家庭に共通する原因は何ですか?
A2:最も多い原因は「住居費の過大(手取りの30%以上)」「自家用車の維持費・ローン」「子どもの過剰な習い事・私立進学」「日常的なコンビニ・外食による使途不明金」の4点です。額面700万円の記号的ステータスに引きずられ、月々の固定費を膨らませてしまうことで、手元に資金が残らない家計構造に陥っています。
Q3:共働きで「世帯年収700万円」と、片働きで「単独年収700万円」はどちらが有利ですか?
A3:税制上および手取り額の観点では「共働き(例:夫350万円+妻350万円)」の方が圧倒的に有利です。日本の累進課税制度では所得を分散させた方が適用される税率が低くなり、基礎控除や給与所得控除も2人分適用されるため、世帯全体の手取り額は共働きの方が年間約30万〜40万円以上多くなります。また、各種公的支援の所得制限にも引っかかりにくいメリットがあります。
まとめ:2026年を賢く生き抜く年収700万円のライフプラン戦略
年収700万円は、日本の労働市場において確かな専門性と実績を積み上げた証であり、生活の安定と将来の資産形成を両立させる十分な基盤となります。しかし、無計画な生活水準の切り上げや過大な住宅ローン、所得制限の存在を軽視した家計運営を行えば、あっという間に家計が硬直化する危うさも同居しています。
額面ではなく「実際の手取り額」を正確に把握し、ふるさと納税や新NISAなどの制度を徹底活用しながら、自分自身の価値観に基づいた支出配分を確立すること。それこそが、周囲の雑音に惑わされず、年収700万円の真の価値を引き出して経済的自由へと近づく唯一の道筋です。 (出典: 年収 700万円(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。