年収800万の割合は上位何%?手取りと税金、勝ち組の罠を徹底解剖
給与所得者にとって一つの大きなマイルストーンとされる「年収800万円」。日本の平均年収を大きく上回るこの水準は、ビジネスパーソンにとってキャリアの成功を示すステータスであり、世間一般からは「勝ち組」の象徴として羨望の眼差しを向けられることも少なくありません。
しかし、物価高や社会保険料の負担増が家計を直撃する2026年現在の日本において、当事者の間からは「思ったほど生活に余裕がない」「税金ばかり取られて手取りが増えない」という切実な声が上がっています。本記事では、国税庁の最新統計データをもとに、年収800万円が日本全体で上位何パーセントに位置するのかを年代別・男女別に徹底解説するとともに、手取り額の現実、独身と子持ち世帯での生活水準の格差、そして住宅ローンの落とし穴まで客観的な事実に基づいて紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収800万円以上の給与所得者は日本全体で上位約10〜12%の限られた層であり、特に20代・30代や女性では極めて希少な存在です。
- 要点2:額面800万円でも税金や社会保険料で年間約200万円以上が差し引かれ、実質的な年間手取り額は約580万〜600万円に留まります。
- 要点3:独身なら余裕のある暮らしが可能な一方、都市部で子育てをする家庭では教育費や住宅ローン負担によって「隠れカツカツ」に陥るケースが目立っています。
【国税庁データ検証】年収800万の割合は日本全体で上位何パーセントか?
国税庁が公表している「民間給与実態統計調査」の最新データを分析すると、日本の給与所得者(約5,000万人)の中で年収800万円台(800万円超〜900万円以下)の割合は約3.0%前後に位置しています。さらに、年収800万円以上の層をすべて合計すると、給与所得者全体の中で上位約10〜12%という結果になります。つまり、日本国内で10人に1人程度しか到達できない高所得層であることは間違いありません。
ただし、この数字は性別や年齢によって分布が大きく異なります。男女別および年代別の実情をより細かく見ていきましょう。
| 区分・属性 | 年収800万円以上の割合 | 一般的な基準・平均像 | 編集部の見解・評価 |
|---|---|---|---|
| 給与所得者全体 | 約10%〜12% | 平均年収 約460万円 | 全体の上位1割に位置し、明確な高所得層 |
| 男性全体 | 約15%〜17% | 平均年収 約560万円 | 男性の約6人に1人が到達するポジション |
| 女性全体 | 約3.0%〜3.5% | 平均年収 約315万円 | 極めて希少であり、専門職や管理職が中心 |
| 20代(男女計) | 1.0%未満(約0.4%) | 平均年収 約330万円 | 外資系・総合商社・歩合制営業など極一部 |
| 30代(男女計) | 約4.5%〜6.0% | 平均年収 約440万円 | 大手企業の役職者や上位ITエンジニア層 |
| 40代〜50代(男女計) | 約13%〜16% | 平均年収 約530万円 | 管理職ポストや勤続年数による到達ピーク |
特筆すべきは、女性で年収800万円を超える割合がわずか3%台という現実です。近年の女性活躍推進やダイバーシティ施策が進む中でも、管理職比率や非正規雇用の構造的課題が残っており、女性にとって年収800万円は依然として高い壁となっています。また、20代で年収800万に到達する割合は1%未満であり、30代でも約20人に1人の狭き門です。
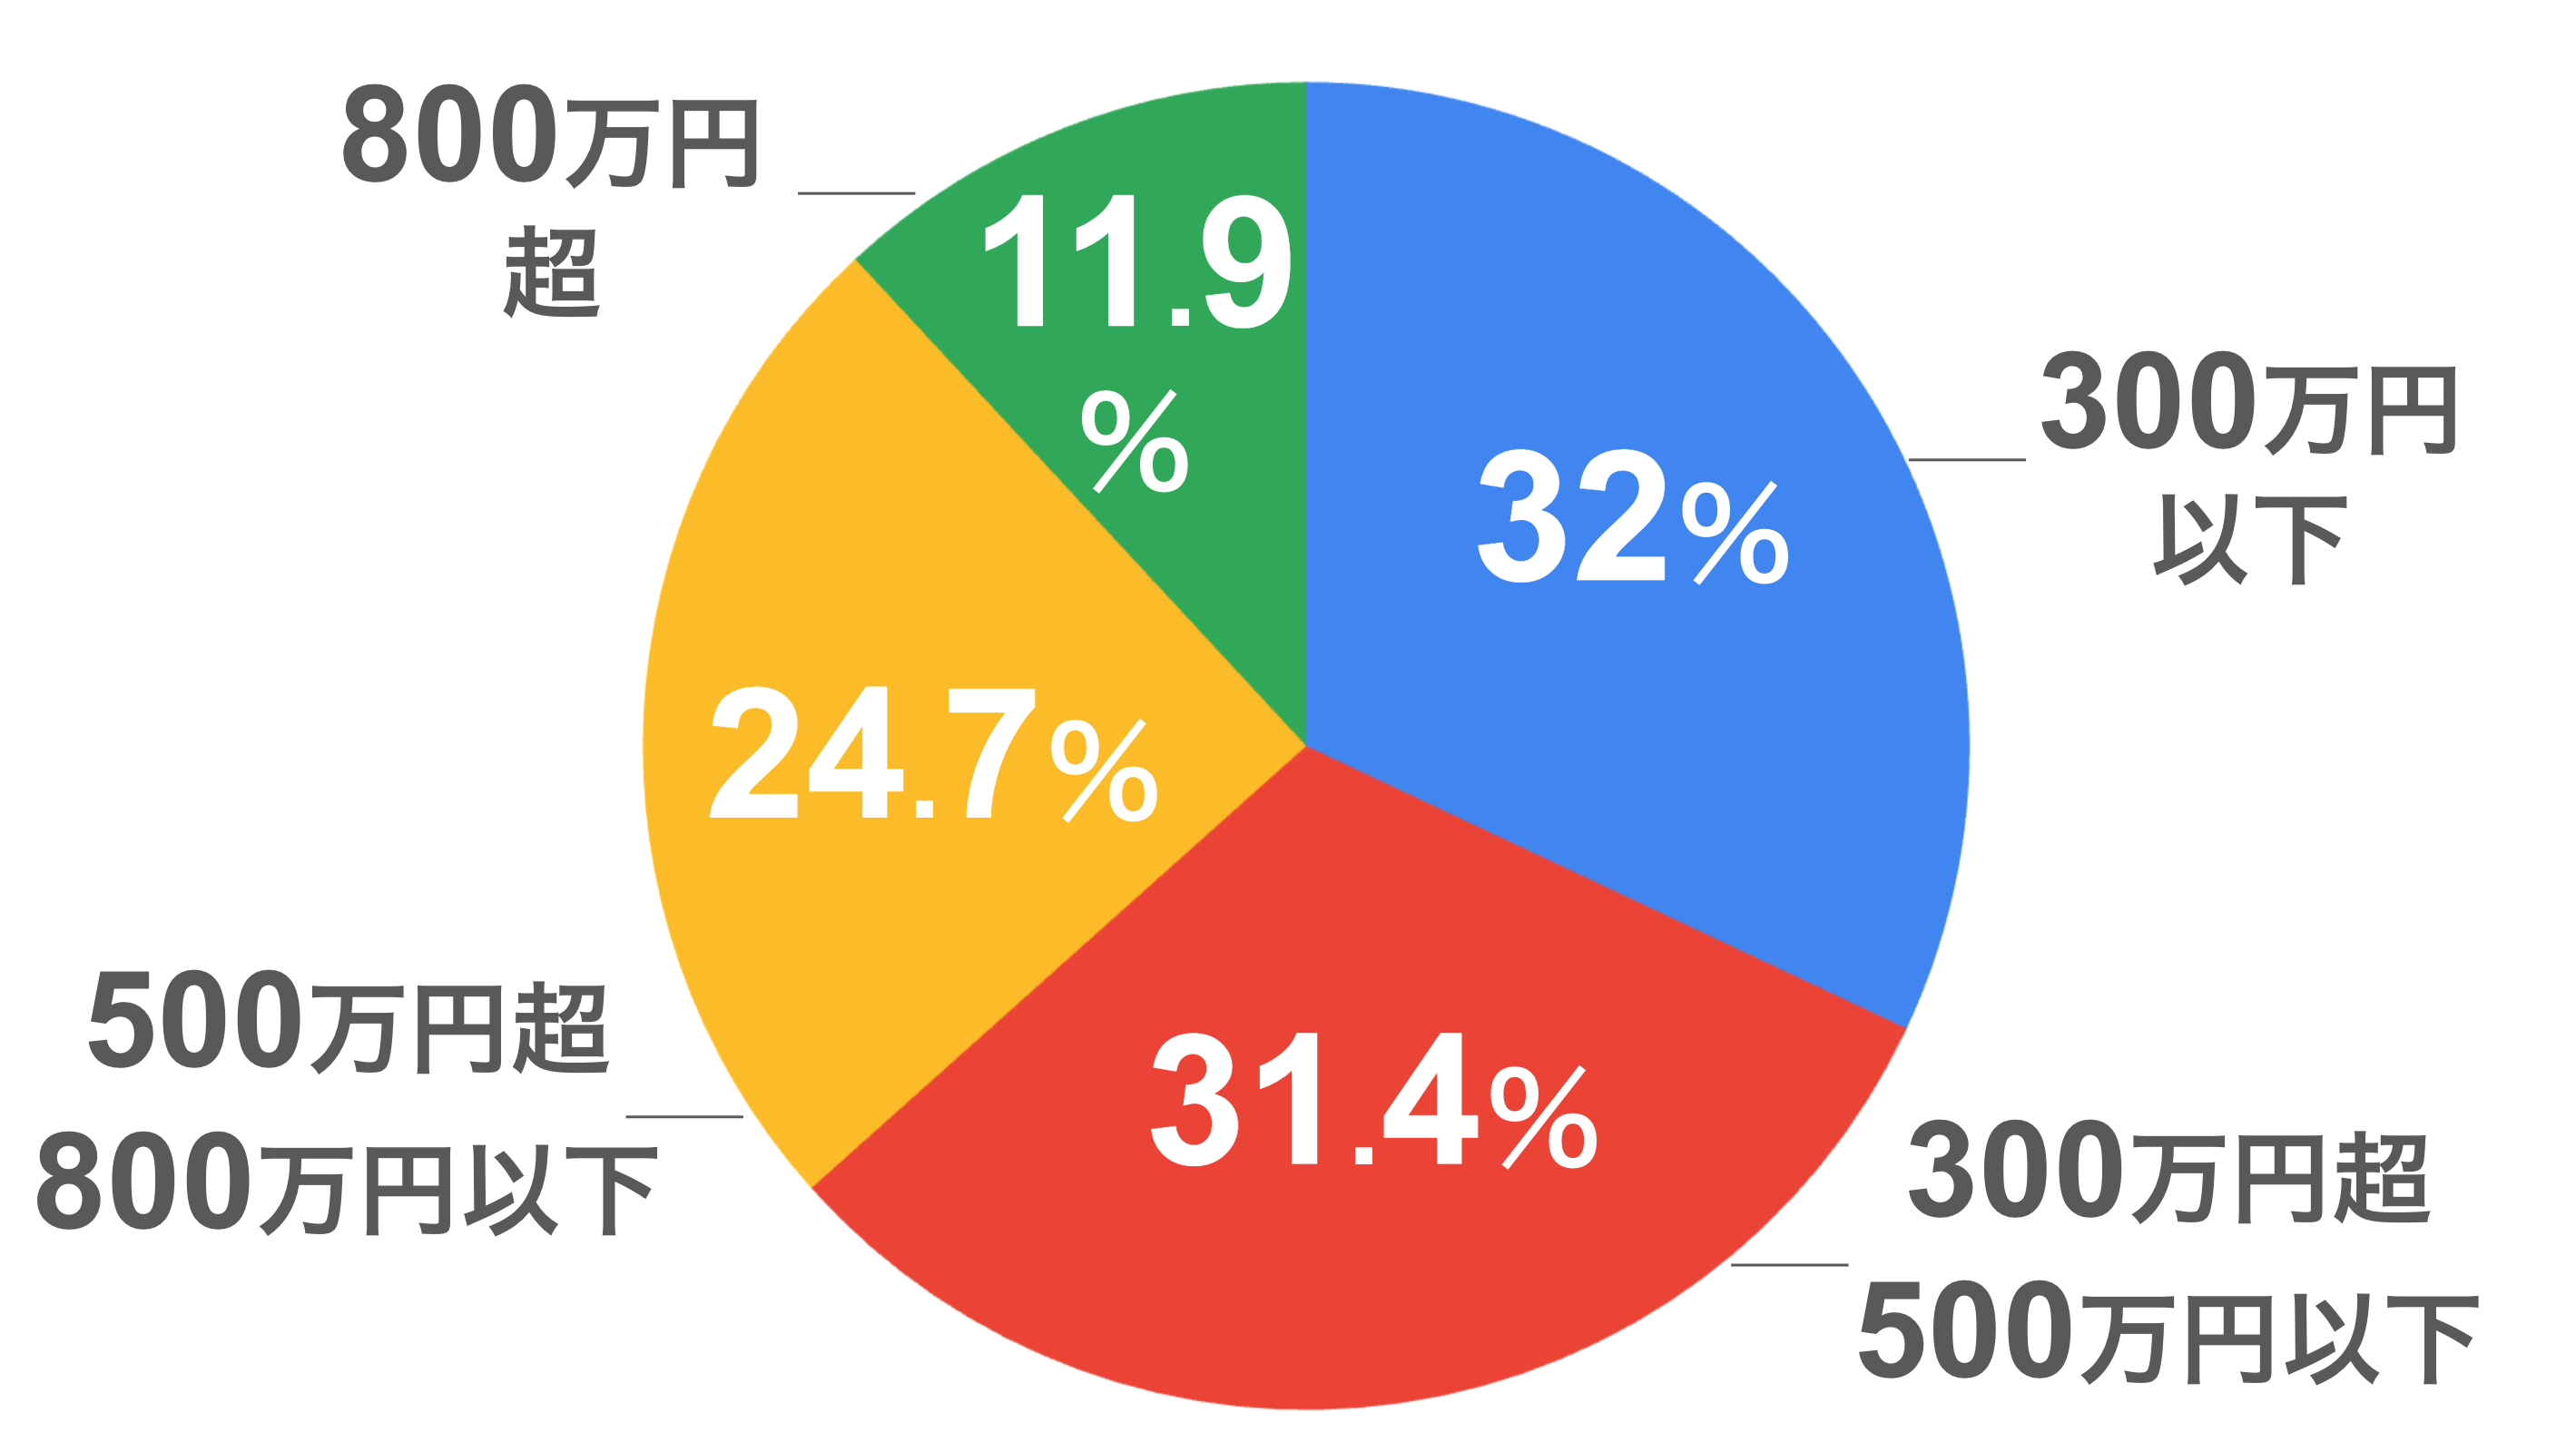
【驚きの手取り額】額面800万円から引かれる税金と社会保険料の内訳
「年収800万円」と聞くと、月あたり60万円以上を自由にお金を使えるような華やかなイメージを持つ人が多いかもしれません。しかし、日本の税制は累進課税制度を採用しており、額面が増えるほど引かれる税金の割合も重くなります。
独身(扶養家族なし)の場合、年収800万円から差し引かれる税金・社会保険料の内訳は以下のとおりです。
- 所得税:年間 約50万〜55万円(給与所得控除や基礎控除適用後)
- 住民税:年間 約45万〜48万円
- 社会保険料(健康保険・厚生年金・雇用保険):年間 約115万〜120万円
- 年間差引合計額:約210万〜223万円
結果として、実際の手取り額は年間約575万〜590万円(手取り率約72〜74%)となります。ボーナスが年4ヶ月分含まれる企業の場合、月々の手取り額は約36万〜38万円、ボーナス時の手取りが約70万円×2回という計算になります。年俸制でボーナスなしの場合は、毎月の手取りが約48万〜49万円前後です。
なお、税負担を軽減する手段として「ふるさと納税」の活用が挙げられます。独身で年収800万円の場合、実質自己負担2,000円で寄附できる上限額の目安は約12万5,000円〜13万円です(配偶者控除の有無等により変動)。適切な税制優遇を活用するか否かで、年間の可処分所得に大きな差が生まれます。
【独身 vs 既婚子持ち】年収800万のリアルな生活レベルと貯金額の格差
年収800万円という同じ収入であっても、「独身」か「既婚子持ち」かによって生活の体感水準は天と地ほどの差があります。現場取材やSNS、家計相談の窓口に寄せられるリアルなデータから、両者の生活レベルを比較してみます。
独身の場合:都内でも贅沢と高水準な貯蓄が両立可能
独身であれば、家賃14万〜18万円前後の都内人気エリアのマンションに住み、趣味や外食に月10万円以上を投じても、年間で150万〜250万円規模の貯蓄や投資が可能です。金融広報中央委員会の家計調査データを参照すると、年収750万〜1,000万円未満の単身世帯における貯金額(金融資産保有額)の平均値は約1,600万〜2,200万円に達します。日常の買い物で価格を細かく気にすることなく、旅行や自己投資を存分に楽しめる層です。
既婚・子ども2人の場合:都市部では「隠れカツカツ」に陥る現実
一方、都心部で配偶者と子ども2人を養う世帯主が年収800万円(片働き)の場合、状況は一変します。ファミリー向けの住宅ローン返済または家賃で月18万〜22万円、食費や光熱費で月10万〜12万円が消えていきます。さらに子どもが私立中高一貫校に通ったり中学受験の塾に通う場合、教育費は1人あたり年間100万円以上かかるため、月々の可処分所得はほとんど残りません。
都内在住の40代男性(大手メーカー勤務・年収820万円)は取材に対して次のように語っています。
「周囲からは勝ち組と見られますが、子どもの教育費と住宅ローンを払うと毎月ギリギリです。旅行も近場が限界で、贅沢をしている実感は全くありません」
このように、年収800万円という額面は、都市部で子育て世帯を片働きで支えるには決して「何でも自由に買える裕福層」とは言えないのが実態です。

「年収800万は勝ち組」と言われる理由と当事者が抱く現場のギャップ
なぜ世間では「年収800万円=勝ち組」と見なされるのでしょうか。その主な理由は以下の3点に集約されます。
- 全国平均を圧倒する給与水準:国税庁の統計通り、全国平均460万円前後に対して約1.7倍の収入があり、民間給与所得者の上位1割強に君臨している点。
- 社会的信用力と与信枠の強さ:クレジットカードのゴールド・プラチナカード審査や、賃貸物件の入居審査が極めて通りやすい点。
- 生活必需品における選択の自由:スーパーでの日常的な食品選びや急な家電の買い替えなどで金銭的な困窮を感じない点。
しかし、当事者が「勝ち組感を味わえない」背景には、行動経済学で指摘される「相対所得仮説」と「ラチェット効果」が深く関係しています。年収が上がるにつれて職場の同僚や居住地域の周囲のレベルも上がり、比較対象が「年収1,000万〜1,500万円の層」へとシフトします。また、一度引き上げた生活水準(住居のグレードや子どもの習い事など)は心理的に下げにくいため、可処分所得の伸び悩みに対して強い閉塞感を抱きやすくなるのです。
住宅ローンの借入限度額と適正な資金計画|背伸びした購入のリスク
年収800万円の世帯が最も注意すべき落とし穴が「住宅ローンの借入額」です。メガバンクやネット銀行の審査基準において、年収800万円の借入限度額(審査上限)は6,500万〜7,500万円前後まで設定されることが一般的です。
しかし、銀行が「貸してくれる額」と「無理なく返せる額」は根本的に異なります。
- 審査上の借入上限額:約7,000万円(返済負担率約35%) → 毎月返済額 約20万〜22万円(固定資産税・管理費別)
- 安全とされる適正借入額:4,500万〜5,600万円程度(手取り年収に対する返済負担率20〜25%以内) → 毎月返済額 約13万〜16万円
都市部のマンション価格が高騰する中、審査上限いっぱいの7,000万円台のローンを変動金利で組んでしまうと、将来的な金利上昇や教育費のピーク期に家計が破綻する「住宅ローン貧困」に陥るリスクが高まります。年収800万円の強みを活かすためには、背伸びをしたタワーマンション購入を避け、適正な予算枠を厳守することが重要です。

【プロの結論】資産を築ける人と家計破綻する人の決定的な違い
年収800万円という収入水準は、設計次第で早期の資産形成を実現できる絶好のポジションであると同時に、見栄や油断によって家計がショートしやすい危険な境界線でもあります。ファイナンシャルリテラシーの視点から、成功する家計と失敗する家計の判断基準を明確に提示します。
年収800万円を資産形成に活かせる人の特徴
- 固定費を低く抑えている:住居費を手取りの25%以内に抑え、自家用車を必須としないエリアではカーシェアなどを活用している。
- 先取り投資を自動化している:毎月手取りから新NISAやiDeCoへ10万〜15万円を強制的に積み立て、残りのお金で生活している。
- 他人とのステータス競争から降りている:ブランド品や高級外車による自己顕示を求めず、時間や体験など内面的な価値にお金を使っている。
年収800万円でも家計が苦しくなる人の特徴
- 「高所得者」という自己認識で財布の紐が緩んでいる:コンビニ利用や外食が日常化し、使途不明金が多い。
- 住宅と車をフルローンで購入している:ペアローンや審査上限ギリギリの借入を行い、毎月の固定費が家計を圧迫している。
- 教育費の青天井化:周囲の家庭に合わせ、子どもの習い事や進路に無計画に資金を投じている。
【年収800万 割合】に関するよくある質問(FAQ)
Q1:年収800万円の手取り月額は具体的にいくらですか?
A1:ボーナスがない年俸制の場合は月額約48万〜49万円です。ボーナスが年4ヶ月分(夏・冬各2ヶ月)支給される給与体系の場合、月々の手取りは約36万〜38万円、ボーナス手取りが1回あたり約70万円となります(独身・扶養なしの場合の概算)。
Q2:20代や30代前半で年収800万円に到達する人の主な職種は?
A2:20代で到達する割合は1%未満、30代前半でもごく少数です。主な職種としては、外資系投資銀行・コンサルティングファーム、総合商社、メガ損保・信託銀行の専門職、キー局・大手広告代理店、急成長メガベンチャーの事業責任者やトップセールス、上位ITエンジニアなどが挙げられます。
Q3:年収800万円のふるさと納税の限度額はいくらですか?
A3:独身または共働き(配偶者控除なし)で住宅ローン控除や医療費控除等がない場合、上限額の目安は約12万5,000円〜13万円です。配偶者を扶養している場合は約11万5,000円〜12万円、配偶者と高校生の子ども1人を扶養している場合は約10万円前後が目安となります。
まとめ:年収800万円の真実を把握して堅実な未来を築く
国税庁の統計が示すとおり、年収800万円は日本全体で上位約10〜12%に入る高水準な収入です。しかし、額面から引かれる税金・社会保険料は約200万円を超え、手取りベースでは約580万〜600万円となるのが現実です。
この収入規模を「真の勝ち組」へと昇華させられるかどうかは、ひとえに固定費のコントロールと資産運用の仕組みづくりにかかっています。世間のイメージや見栄に惑わされることなく、正確な手取り額を把握した上で、無理のない住宅計画と着実な先取り投資を実行していくことが、長期的な経済的自由を確立するための確実な道筋です。 (出典: 年収800万 割合(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。