年収700万は本当に勝ち組か?手取りと生活苦の真相【2026年】
国税庁の「民間給与実態統計調査」を紐解くと、日本の給与所得者の平均給与は460万円前後で推移しています。こうした公的データを背景に、「年収700万円」と聞けば、誰もが憧れる上位層であり、何不自由のない暮らしを送る「勝ち組」の象徴と捉えられる場面が少なくありません。
しかし、家計の現場取材や当事者へのヒアリングを重ねると、浮かび上がるのは「まったく贅沢ができない」「なぜか手元にお金が残らない」という切実な声です。額面の華やかさとは裏腹に、累進課税や継続的な社会保険料の引き上げ、さらには2026年現在のインフレ圧力が、700万円プレイヤーの生活実感を確実に圧迫しています。額面と手取りのギャップから世帯別の家計構造、そして後悔しない資産防衛術まで、客観的なファクトをもとにその実態を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収700万円の実際の手取り額は約510万〜540万円(月額約33万〜36万円+ボーナス)。額面の約25〜27%が税金と社会保険料で天引きされます。
- 要点2:給与所得者全体の上位約11〜14%に位置する高水準でありながら、各種行政支援の所得制限や物価高の煽りを受け、「勝ち組の実感」は希薄化しています。
- 要点3:独身なら年間100万〜150万円規模の貯蓄が可能ですが、子育て世帯では過度な住宅ローンや教育費の高騰によって家計破綻リスクを抱えるケースが散見されます。
年収700万は本当に勝ち組か?手取り額の現実と日本人割合
給与明細に印字される「額面700万円」という数字を見て、豊かな生活を夢見る人は多いはずです。ところが、年収700万手取り額の現実を直視すると、口座に実際に振り込まれる金額は年間およそ510万〜540万円程度にとどまります。手取り率は額面の約73〜77%に過ぎず、実に160万〜190万円近くが税金や社会保険料として自動的に差し引かれている計算です。
ボーナスが年2回(合計120万円程度)支給される標準的な雇用形態の場合、月々の手取り振込額は約33万〜36万円となります。ボーナスが出ない年俸制の場合でも、毎月の手取りは約43万〜45万円です。この数字を見たとき、想像していたよりも手堅く、油断するとあっという間に消えてしまう金額だと感じる方が大半ではないでしょうか。
公的データから見る年収700万日本人割合は、国税庁の統計資料によると給与所得者全体の上位約11〜14%(年収700万〜800万円台の区分およびそれ以上を含む)に位置します。性別ごとに見ると、男性では約16〜20%、女性では約4〜5%となっており、統計上は明らかに日本人の上位層に属しています。
それでも現場の当事者が「自分は勝ち組ではない」と感じてしまう最大の要因は、統計上の優位性と実生活での支出圧力のあいだに生じている大きな乖離にあります。
「手元にお金が残らない」と嘆く声の真相|税金と社会保険料の負担増
年収が上がるにつれて幸福感が増すはずが、なぜか家計の息苦しさを訴える人が後を絶ちません。取材を進めると、年収700万勝ち組と言えない理由の核心には、容赦なく押し寄せる年収700万税金と社会保険料の負担が存在することが浮き彫りになります。
日本は所得が高くなるほど税率が上がる累進課税制度を採用しています。課税所得が330万円を超えると所得税の税率は20%に跳ね上がり、住民税の一律10%と合わせると、所得に対する税率は30%に達します。さらに、厚生年金保険料や健康保険料、雇用保険料、介護保険料などの社会保険料率は長期にわたり高止まりを続けており、2026年からは子ども・子育て支援金の徴収も本格化しています。
加えて、行政のセーフティネットや手当から外れやすい「所得制限の壁」が重くのしかかります。例えば、自治体独自の医療費助成や高校授業料無償化制度などの公的支援において、年収700万円前後から制限区分に引っかかるケースが増加します。国や自治体の支援を受けられない一方で、担税力があると見なされて控除額は削られ、満額の負担を求められる——これが、多くの700万円プレイヤーを苦しめる「高所得者貧乏」の構造的要因です。
【世帯別シミュレーション】生活レベルの真相と家計簿の内訳
年収700万円という条件は同じでも、家族構成によって可処分所得の自由度は劇的に変化します。年収700万生活レベルの真相を正確に把握するため、独身世帯と子育て世帯(配偶者・小学生以下の子ども2人)の収支バランスを比較・検証しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 独身世帯の手取り月額 | 約34万〜36万円(賞与除く) | 全国単身平均:約20万〜22万円 | 趣味や自己投資に月5万円以上を投じても、無理なく月10万円前後の蓄財が可能な水準。 |
| 子育て世帯の手取り月額 | 約33万〜35万円(賞与除く) | 全国ファミリー平均:約28万〜30万円 | 配偶者控除等を加味しても、食費・教育費・家族向け住居費が重なり固定費の圧縮が急務。 |
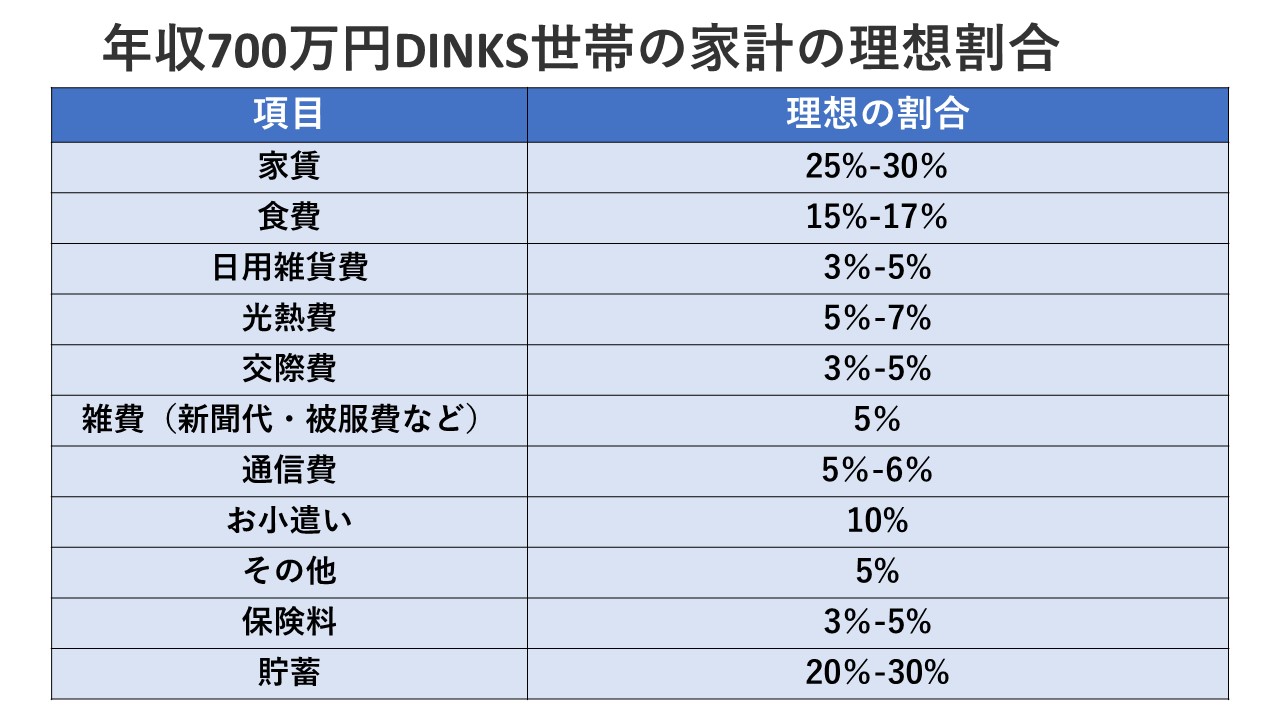
| 適正住居費(月額) | 11万〜13万円以内 | 手取り月収の25〜30%程度 | 都市部でのファミリー向け物件は賃料15万円を超えやすく、住居費の膨張が最大の家計リスク。 |
| 年間貯蓄・投資可能額 | 独身:120万〜180万円 子育て:30万〜80万円 | 手取り年収の15〜25%目標 | 子育て世帯はボーナス全額を生活費補填や教育費の先送りに使いがちで、計画的蓄財が分水嶺。 |
| 生活のゆとり・実感 | 独身:極めて高い 子育て:常に予算管理が必要 | 自己認識における中流〜上位層 | 家族構成と固定費の管理次第で「富裕層予備軍」にも「自転車操業」にも転落する境界領域。 |
独身の場合、年収700万独身の貯蓄額目安は年間120万〜150万円(月々7万〜10万円+ボーナス半額)を達成することが十分に可能です。都心の好立地マンションに住み、外食や趣味にお金を惜しまなくても資金ショートを起こす心配はほとんどありません。
一方、年収700万子育て世帯の家計簿は全く様相が異なります。月々の手取り35万円の内訳を見ると、住居費に13万円、食費・日用品費に9万円、水道光熱費・通信費に4万円、子どもの習い事や教育費に4万円、保険・雑費に3万円が消え、毎月の収支はほぼゼロになります。大型出費や家族旅行をボーナスに依存する構図が常態化しやすく、「稼いでいるのに貯まらない」という強烈な焦燥感を生むことになります。
住宅ローン借入適正額と適正家賃の相場|破綻を防ぐボーダーライン
家計の健全性を左右する最大の決定打は、言うまでもなく住居関連費用のコントロールです。住宅販売の現場では「年収700万円なら6,000万円近くまで借りられます」とセールスされる場面に出くわしますが、これを鵜呑みにするのは極めて危険です。
金融機関の審査基準では年収倍率7〜8倍に相当する5,000万〜5,600万円程度の融資枠が通ることも珍しくありません。しかし、返済負担率(手取りに対する年間返済比率)を20〜25%以内に抑える年収700万住宅ローン借入適正額は、金利情勢を加味すると3,500万〜4,200万円が安全域となります。
2026年現在の金利環境を前提にすると、無理をして5,000万円超のフルローンを組んだ場合、月々の返済額は管理費や修繕積立金、固定資産税を合わせて月額16万〜18万円前後に跳ね上がります。これは手取り月収の半分近くを住居費が占めることを意味し、将来の教育費や老後資金の形成を直撃します。
賃貸派における年収700万適正家賃の相場は、手取り月収の3分の1にあたる11万〜13万円が無理のない上限目安です。また、手取りを最大化するための制度活用として、年収700万ふるさと納税上限額を把握しておくことも欠かせません。独身であれば年間約10万8,000円、配偶者控除がある子育て世帯なら約8万5,000円が自己負担2,000円で寄附できる上限枠の目安となります。こうした公的制度を愚直に使い倒すことが、手元資金を守る防波堤となります。
【実態検証】ネットの反応と評判|SNSや現場取材で見えた光と影
ネット上のコミュニティやSNSを観察すると、年収700万ネットの反応と評判には極端な二極化が見受けられます。日々のリアルな投稿やアンケート調査から、当事者たちの生の声を拾い上げました。
「独身のときは毎年海外旅行に行けて、投資信託も毎月15万円積み立てていた。まさに勝ち組の感覚だった」(30代前半・IT関連・独身男性)
「子どもが2人私立中高一貫校に通い始めたら、日々の生活は完全にギリギリ。スーパーでは割引シールが貼られた肉ばかり選んでいる。同僚に年収を言うと羨ましがられるが、中身は火の車だ」(40代後半・メーカー・既婚男性)
ネット上の掲示板や知恵袋でも、「年収700万円あれば高級車に乗れるか?」という質問に対し、現役プレイヤーからは「独身ならレクサスも維持できるが、既婚子持ちなら中古の国産ミニバンが身の丈に合っている」といった現実味を帯びた回答が並びます。見栄や世間体を優先した瞬間に資金繰りが逼迫するという、上位中間層特有のリアルな苦悩が浮き彫りになっています。

一般に知られていない盲点とネットの誤解
ネット空間で流布している情報の中には、年収700万円層の生活実態を誤認させる典型的なバイアスが存在します。代表的な3つの誤解を正しておきましょう。
第1の誤解は、「年収700万円になれば外食や日常の買い物を気にせず行える」という幻想です。実際には、手取り月額約35万円の中から食費に使える枠は家族4人でせいぜい8万〜10万円。週末ごとに家族でファミリーレストランや回転寿司に行くだけで月数万円が吹き飛ぶため、無計画な贅沢は許されません。
第2の誤解は、「世帯年収700万円と単身年収700万円を同列に語ってしまうこと」です。税制上、夫が1人で700万円を稼ぐ「単独年収700万円」よりも、夫婦がそれぞれ350万円ずつ稼ぐ「世帯年収700万円」のほうが手取り額は圧倒的に多くなります。それぞれが基礎控除や給与所得控除をフル活用できるため、世帯全体の手取り差は年間で数十万円規模に達します。
第3の誤解は、「老後資金2,000万円問題は余裕でクリアできる」という楽観論です。現役時代の生活水準(生活コスト)を一度上げてしまうと、定年退職後に年金生活へ移行した際、急激なダウンサイジングに対応できず老後破綻を迎えるリスクが最も高くなるのが、この700万〜800万円クラスです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年収700万円のステージで真の精神的・経済的安定を享受できる人と、慢性的な生活苦に喘ぐ人の違いはどこにあるのでしょうか。明確な境界線を提示します。
【年収700万円で安定と満足を得られる人の条件】
- 住居費を「借りられる額」ではなく「無理なく返せる額(手取りの25%以内)」に厳格設定できている人
- 子どもの進路において公立と私立のバランスを冷静に見極め、分不相応な教育課金に走らない人
- 世間体やSNS映えに惑わされず、新NISAやiDeCoを活用した先取り貯蓄の仕組みを固定化している人
【年収700万円で家計破綻に陥りやすい人の条件】
- 「自分は上位10%台の高年収層だ」という特権意識から、高級外車やタワーマンションを購入してしまう人
- 周囲の家庭の消費水準に引きずられ、見栄から身の丈に合わない私立受験競争に参入してしまう人
- ボーナス支給を前提とした生活設計を組み、毎月の赤字を賞与で埋め合わせる自転車操業を放置している人
【プロの結論】社会学と心理学から読み解く「相対的剥奪感」の罠
家族社会学や心理学の領域では、準拠集団(自分が意識し、行動の基準とするグループ)の変化がもたらす「相対的剥奪感」が指摘されます。年収700万円に到達したビジネスパーソンは、居住地域や職場の同僚、ママ友・パパ友のネットワークが自然と上位中間層へシフトしていきます。
その結果、自分よりさらに高収入な年収1,000万円超の層と比較する機会が劇的に増え、「これだけ働いているのに、なぜ周りのように優雅な暮らしができないのか」という心理的飢餓感に陥るのです。これを防ぐ唯一の処方箋は、他者との比較軸を遮断する「心理的バウンダリー(健全な境界線)」を築くことです。外的な見栄にお金を投じるのではなく、内面的な生活防衛と資産形成に集中することこそが、この収入帯を真の豊かさへと昇華させる絶対条件です。
【年収700万】に関するよくある質問(FAQ)
Q1:年収700万円でマイカーを所有する場合、どのような車種が適正ですか?
A1:年間手取り520万円程度を基準にすると、車両本体価格は年収の半分以下である250万〜350万円程度が適正相場です。国産のコンパクトカーやミドルクラスのSUV、ミニバンであれば無理なく維持できます。高級輸入車や大型プレミアムSUVの新車購入は、車両保険や車検・ガソリン代などの維持費が年間50万〜70万円規模で家計を圧迫するため、独身者以外は慎重に検討すべきです。
Q2:子育て世帯で年収700万円の場合、子ども2人を私立中高に通わせることは可能ですか?
A2:片働きで年収700万円の場合、子ども2人の私立進学は極めてタイトな家計運営を強いられます。私立中高の学費は1人あたり年間100万円以上、塾代を含めると年間150万円程度が必要になるため、2人で年間300万円近くの教育費が発生します。手取り年収520万円から300万円を教育費に充てると、残りの220万円(月額約18万円)ですべての生活費と住居費を賄わねばならず、共働きによる世帯年収の引き上げが事実上の必須条件となります。
Q3:年収700万円からさらに手取りを最大化する有効な節税術は何ですか?
A3:会社員ができる最大の節税策は、iDeCo(個人型確定拠出年金)による全額所得控除の活用です。月額上限まで拠出することで、所得税・住民税を年間数万円単位で圧縮できます。さらに、ふるさと納税による住民税控除の活用、生命保険料控除の漏れなき申告、医療費控除(セルフメディケーション税制含む)の確認を徹底することが確実な防衛策となります。
年収700万2026年最新実態詳細まとめ|真の豊かさを手に入れるために
年収700万2026年最新実態詳細まとめとして導き出される結論は、年収700万円とは「放っておけば自動的に勝ち組になれる特権階級」ではなく、「明確な規律と戦略を持って初めて豊かな資産形成ができるスタートライン」であるという事実です。
額面の700万円という数字は、日本の労働市場において間違いなく上位に位置する優れた成果です。しかし、手取り約520万円という現実を直視し、住居費・教育費・見栄の出費という三大コストの膨張を食い止めない限り、家計に真の安息は訪れません。
周囲との比較をやめ、身の丈に合った固定費の枠組みを維持しながら、余剰資金を着実に将来の投資へ振り分ける。その冷徹な自己管理を徹底できた人だけが、年収700万円というステータスを本物の自由と安心へ変えていくことができるのです。 (出典: 年収700万(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。