年収800万の真実!手取り580万の現実と「カツカツ」の正体
「額面800万円」といえば、日本の給与所得者の中で間違いなく上位に位置し、世間一般では「高給取り」「勝ち組」の象徴として語られがちです。しかし、2026年現在の税制や社会保険料の負担増、物価高騰に直面する現場からは、「思っていたほど生活に余裕がない」「むしろ毎月カツカツで貯金ができない」という切実な声が数多く上がっています。
額面と手取りの間に横たわる深いギャップ、独身と子育て世帯の間で大きく乖離する生活レベル、各種助成金における所得制限の壁など、数字の表面だけでは見えない過酷な現実が存在します。本稿では、最新の税制シミュレーションや公的統計、当事者への取材データをもとに、年収800万円のリアルな実態を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収800万円の実際の手取り額は約580万〜610万円(月額手取り約38万〜42万円)にとどまり、額面の約25〜28%が税金と社会保険料で差し引かれます。
- 要点2:給与所得者全体における割合は上位約10%以内(800万円台単体では約3〜4%)の少数派ながら、都心部の子育て世帯では教育費や住居費の高騰で「隠れ貧困(高所得貧乏)」に陥るケースが多発しています。
- 要点3:高校無償化の所得制限や支援金制度の負担増など制度的な逆風が続くため、額面の数字に惑わされず手取りベースでの支出コントロールと資産防衛が不可欠です。
【実態検証】年収800万は本当に「勝ち組」か?割合と上位パーセントのリアル
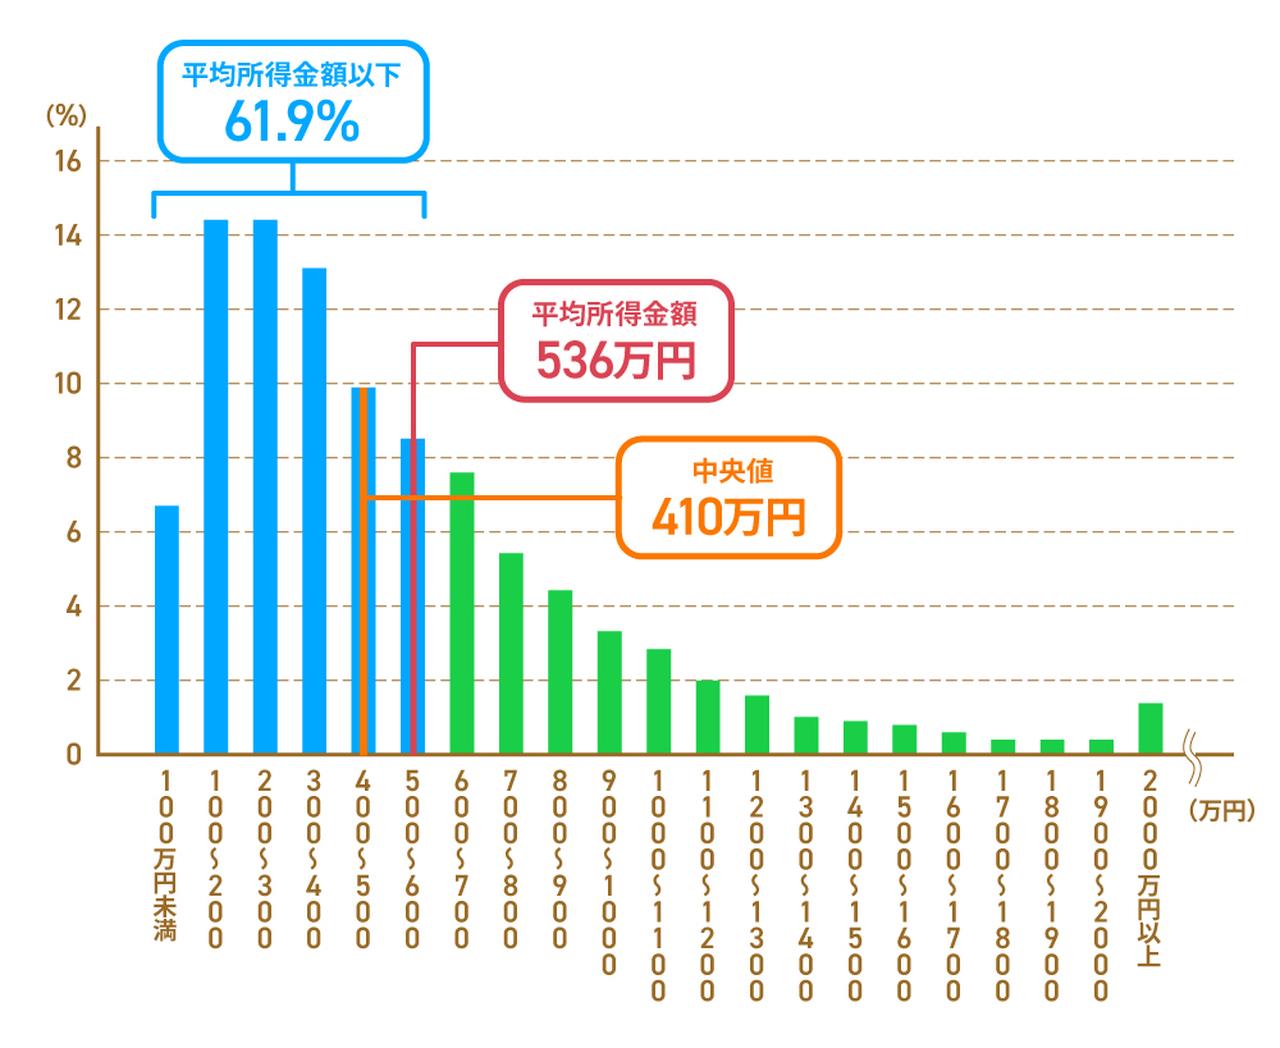
国税庁が公表している「民間給与実態統計調査」の最新データによると、日本の給与所得者の中で年収800万円台(800万円超900万円以下)に位置する人の割合は全体の約3.3%〜3.5%に過ぎません。年収800万円以上の層をすべて合計しても全体の約10〜12%程度であり、統計上は紛れもなく上位1割に入るエリート層です。
年代別に見るとその希少性はさらに際立ちます。30代の平均年収は約430万〜450万円、40代の平均年収は約500万〜530万円前後で推移しており、30代や40代前半で単身800万円に到達しているビジネスパーソンは、同世代の中で完全に頭一つ抜けた存在といえます。
しかし、インターネット上の掲示板やSNS、当事者のコミュニティを調査すると、数字上のエリート像とは正反対の書き込みが目立ちます。取材班が収集したリアルな声を分析すると、以下のような生々しい本音が浮き彫りになりました。
「20代の頃は年収800万あれば贅沢三昧できると信じていた。だが都内で子ども2人を育てていると、毎月の収支はほぼトントン。外食もファミレスやチェーン店が中心で、どこが勝ち組なのか全く実感できない」(40代・IT企業勤務・既婚)
「独身のうちは趣味や旅行にお金を使い放題で貯金も年間200万円ペースで増えていた。ところが結婚してタワーマンションの住宅ローンを組んだ瞬間、毎月の返済と固定資産税、管理費に追われる日々に転落した」(30代後半・金融・既婚)
統計データ上の「上位1割」という客観的事実と、生活現場で感じる「豊かさの実感」の間に、なぜこれほどまでに巨大な溝が生じているのでしょうか。その最大の原因は、重くのしかかる「税金・社会保険料」と「生活固定費のインフレ」にあります。

【2026年最新シミュレーション】手取り額と税金・社会保険料のリアルな内訳
年収800万円と聞いて「月66万円使える」と錯覚するのは最大の罠です。給与からは所得税、住民税、健康保険料、厚生年金保険料、雇用保険料、さらに40歳以上であれば介護保険料が容赦なく天引きされます。
2026年現在の税制および社会保障負担を踏まえた、家族構成別の手取りシミュレーションは以下の通りです。
| 項目・家族構成 | 独身(単身者) | 既婚(配偶者扶養・子なし) | 既婚(配偶者扶養・高校生+中学生) |
|---|---|---|---|
| 額面年収 | 8,000,000円 | 8,000,000円 | 8,000,000円 |
| 社会保険料合計 | 約1,180,000円 | 約1,180,000円 | 約1,180,000円 |
| 所得税・住民税 | 約950,000円 | 約890,000円 | 約810,000円 |
| 年間手取り額 | 約5,870,000円 | 約5,930,000円 | 約6,010,000円 |
| 月額手取り目安(賞与年4ヶ月想定) | 約36.5万円(賞与約74万円×2) | 約37.0万円(賞与約74万円×2) | 約37.5万円(賞与約75万円×2) |
| 手取り率(手取り÷額面) | 約73.4% | 約74.1% | 約75.1% |
上記データから明らかなように、年間で約200万円〜215万円もの大金が控除されて消えていきます。ボーナスが年4ヶ月分含まれる一般的な給与体系の場合、毎月の給与口座に振り込まれる金額は実質36万〜38万円程度です。
日本の税制は累進課税が採用されているため、年収が上がるにつれて所得税率は5%から10%、20%、23%へと跳ね上がります。年収800万円前後は、給与所得控除の上限(195万円)が頭打ちになり、増税感と社会保険料の負担感を最も強烈に味わう「ボリュームゾーン」なのです。
なぜ子育て世帯は「カツカツ」に陥るのか?所得制限と見えない重税トラップ
同じ年収800万円であっても、独身者と子育て世帯では生活レベルに天と地ほどの開きが生じます。独身であれば、家賃12万円のマンションに住み、月10万円を自由に使いながらでも毎月10万〜15万円以上の貯金ペースを維持できます。
一方、子育て世帯、特に大都市圏で暮らすファミリー層が「カツカツ」と感じる背景には、以下の3大構造要因が存在します。
第一に、各種公的支援における「所得制限」の壁です。児童手当の所得制限は拡充傾向にあるものの、高校授業料無償化(高等学校等就学支援金制度)や自治体独自の医療費助成・給付型奨学金では、世帯主単独年収800万円前後が「支援対象外」となる境界線に設定されているケースが依然として多く見られます。「税金は人一倍取られているのに、行政の恩恵は一切受けられない」という強い不公平感が、心理的な困窮感を加速させています。
第二に、教育費のインフレと過熱する中学受験競争です。首都圏を中心に、難関私立中学や中高一貫校を目指す家庭では、小学4年生〜6年生の通塾費用だけで年間100万〜150万円が吹き飛びます。無事に私立校へ進学した後も、学費や部活動費、学校指定品で年間100万円以上が固定費化します。子どもが2人いれば、毎月の手取り37万円のうち半分近くが教育費に消えていく計算です。
第三に、生活水準の切り下げができない「中流意識の呪縛」です。年収800万円に達した自負から、無意識のうちに「衣食住すべてに平均以上の質」を求めがちになります。スーパーの食材選び、子どもの習い事、年1回の家族旅行、自家用車の維持費など、一つひとつは贅沢でなくとも、積み重なることで毎月のキャッシュフローを極限まで圧迫します。

家賃目安と住宅ローンの適正借入額|背伸びが招く破綻リスク
家計崩壊を防ぐ最大の防波堤は「住居費のコントロール」です。年収800万円の手取り月額(約37万円)を基準にした場合、無理のない適正家賃の目安は手取りの25%〜30%にあたる「月額10万〜12万円」です。地方都市であればファミリー向け優良物件に十分住める水準ですが、都内23区でこの予算帯を探すと、築年数や広さで大幅な妥協を強いられます。
住宅ローンを組んで持ち家を購入する場合、金融機関の審査基準上は年収の7〜8倍にあたる5,600万〜6,400万円程度の借入限度額が提示されます。しかし、限界まで借り入れるのは極めて危険です。
仮に金利1.0%(35年返済・元利均等)で6,000万円を借り入れた場合、毎月の返済額は約16.9万円に達します。ここにマンションの管理費・修繕積立金(月3万〜4万円)、固定資産税の月割分(月1.5万〜2万円)を加算すると、住居関連の固定支出だけで毎月22万円超に膨らみ、手取り月額の6割近くを占拠することになります。
金利上昇局面にある昨今の住宅ローン環境において、ボーナス払いを前提とした無理なフルローンを組むと、将来的な教育費のピークや定年退職時の残債処理で確実に家計が破綻します。年収800万円単独での借入額は、手元資金を厚く残した上で4,000万〜4,500万円程度に抑えるのが最も堅実な選択です。
年収800万円を達成できる業界・職業一覧とキャリア形成の共通項
2026年現在の転職市場および企業給与データに基づき、30代〜40代で年収800万円に到達しやすい代表的な業界・職種を整理しました。
代表的な到達ルートは以下の通りです。
- 総合商社・大手金融機関(メガバンク・大手生損保・証券):30歳前後で年収800万円を突破し、40代で1,000万円超を狙える典型的な高給業界。
- 外資系企業・大手コンサルティングファーム:実力主義で20代後半〜30代前半での800万円到達が一般的。業績連動賞与の比率が高い。
- メガベンチャー・急成長IT企業のエンジニア/PdM:高度IT人材需要を背景に、30代で年収800万〜1,000万円のオファーが常態化。
- 大手メーカー(自動車・電機・化学・製薬)の管理職・研究職:30代後半〜40代で課長職(管理職)に昇格することで年収800万〜900万円ラインに到達。
- 国家公務員(総合職)・地方公務員(幹部候補):40代以降の管理職昇格、各種地域手当・扶養手当の加算により到達可能。
- 士業・専門職(医師・弁護士・公認会計士・税理士):勤務形態や独立後の集客力次第で比較的早期にクリア可能。
これらの職種に共通しているのは、「業界全体の利益率が高いこと」および「個人の生産性や希少性が市場で正当に評価されていること」です。年収800万円を目指す場合、低利益率の業界でいくら努力するよりも、平均年収の高い構造を持つ業界へ転職することが最も再現性の高い戦略となります。
【プロの結論】年収800万円で豊かさを実感できる人・転落する人の境界線
行動経済学や社会心理学の観点から見ると、年収800万円というポジションは「相対的剥奪感(Relative Deprivation)」に最も苛まれやすい心理的危険地帯です。同僚やタワーマンションの近隣住民、私立校の保護者コミュニティなど、身の回りに年収1,500万〜2,000万円クラスの富裕層が日常的に目に入るため、「自分はまだまだ足りない」「もっとお金を使わなければ周囲についていけない」という無意味な見栄の罠に囚われます。
年収800万円で真の豊かさを享受できる人と、高所得貧乏に転落する人の明確な境界線は以下の通りです。
【豊かさを実感できる人の条件】
・額面ではなく「手取り580万円」をベースに家計予算を設計している。
・住居費を手取りの25%前後に抑え、固定費の肥大化を徹底的に警戒している。
・他人の消費行動と比較せず、自分軸で価値を感じる分野(健康、スキル投資、家族の時間)のみにメリハリをつけて支出している。
・NISAやiDeCo、ふるさと納税をフル活用し、制度の歪みに対する自衛策を講じている。
【転落・カツカツに苦しむ人の条件】
・「年収800万=勝ち組」という世間のイメージを演じるために、ブランド品や高級車、身の丈に合わないタワマンを購入する。
・ボーナス払いを前提とした住宅ローンを組み、毎月のキャッシュフローに余力がない。
・子どもの教育費に青天井で課金し、老後資金の積み立てを先送りにしている。
・世帯年収の最大化を図らず、片働きのまま高水準な生活を維持しようとする。
【年収800万】に関するよくある質問(FAQ)
Q1:年収800万円の手取り月額とボーナスの内訳目安はどれくらいですか?
A1:給与体系によりますが、年4ヶ月分の賞与がある一般的な企業の場合、毎月の手取り月額は約36万〜38万円、夏・冬のボーナス手取りがそれぞれ約70万〜75万円程度(年間手取り合計約580万〜600万円)となります。ボーナスがない完全年俸制の場合は、毎月の手取りが約48万〜50万円前後になります。
Q2:年収800万円の会社員が実践できる最も効果的な節税対策は何ですか?
A2:会社員ができる即効性の高い節税策は「ふるさと納税」による住民税の前払い・返礼品獲得と、「iDeCo(個人型確定拠出年金)」の掛金全額所得控除です。また、年間10万円を超える医療費を支払った場合の医療費控除、配偶者の収入に応じた配偶者控除・配偶者特別控除の適用漏れがないか確認することも重要です。副業を行い、青色申告による特別控除を活用することも有効な手段となります。
Q3:共働きで夫婦それぞれ年収400万円(世帯年収800万)と、片働きで年収800万円ではどちらが得ですか?
A3:税制・社会保険の観点では、夫婦それぞれ年収400万円の世帯の方が手取り額で年間約50万〜70万円ほど多くなり圧倒的に有利です。日本の累進課税は個人単位で適用されるため、年収400万円×2人のほうが適用される所得税率が低く抑えられます。さらに、高校授業料無償化などの所得制限判定においても世帯主基準である場合は制限にかかりにくく、万が一の失業や病気に対するリスク分散の面でも共働き世帯が有利です。
まとめ:数字の幻想を捨て、手取りベースの堅実なライフプランを
年収800万円は、日本の労働市場において上位10%前後に位置する誇るべき成果であり、経済的な基盤として十分なポテンシャルを秘めています。しかし、重い税負担とインフレが常態化した現代において、「額面の数字=無条件の勝ち組」という時代は完全に終わりました。
真の豊かさを手に入れるためには、周囲の消費競争から一歩距離を置き、額面ではなく「手取り580万円」という現実を直視した家計設計が欠かせません。固定費を賢く引き締め、浮いた原資を将来のための資産形成へと着実に回していくことこそが、年収800万円の恩恵を最大化させる唯一無二の道筋です。 (出典: 年収800万(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。