日本の年収中央値の衝撃!平均との乖離と手取りの現実【2026】
「日本人の平均年収は約478万円」という公的発表や報道を目にして、「自分はそんなにもらっていない」「周囲の実感とあまりにかけ離れている」と違和感を抱いた経験はないだろうか。国税庁が発表した「令和6年分 民間給与実態統計調査」のデータを精査すると、驚くべきことに給与所得者の約60%が平均年収を下回っている実態が浮き彫りになる。
実態を覆い隠す平均値の幻想を剥ぎ取り、私たちが本当に直視すべき指標こそが「中央値」だ。所得データを低い順に並べた際、ちょうど真ん中に位置する人の給与額である中央値は、一部の超富裕層や高額所得者によって釣り上げられる平均値とは大きく異なる。本稿では、2026年時点の最新統計と現場取材をもとに、日本の給料の偽らざる現在地、手取り額のリアル、そして階層化が進む社会の実態を徹底解剖する。
📌 【この記事の重要ポイントまとめ】
- 要点1:日本の給与所得者全体における年収中央値は約380万〜400万円であり、平均年収(約478万円)とは約80万〜100万円もの開きが存在する。
- 要点2:年代別では30代の中央値が約390万〜410万円、40代が約450万〜470万円にとどまり、税金や社会保険料を差し引いた実質的な「手取り額」の圧迫が生活の困窮感を招いている。
- 要点3:単身世帯の急増と非正規雇用の固定化により世帯間格差が拡大しており、数字上の「平均」に惑わされず、個人の市場価値と可処分所得に基づいた生活防衛が不可欠である。
【2026年最新】日本の年収中央値はいくら?平均年収と乖離する理由
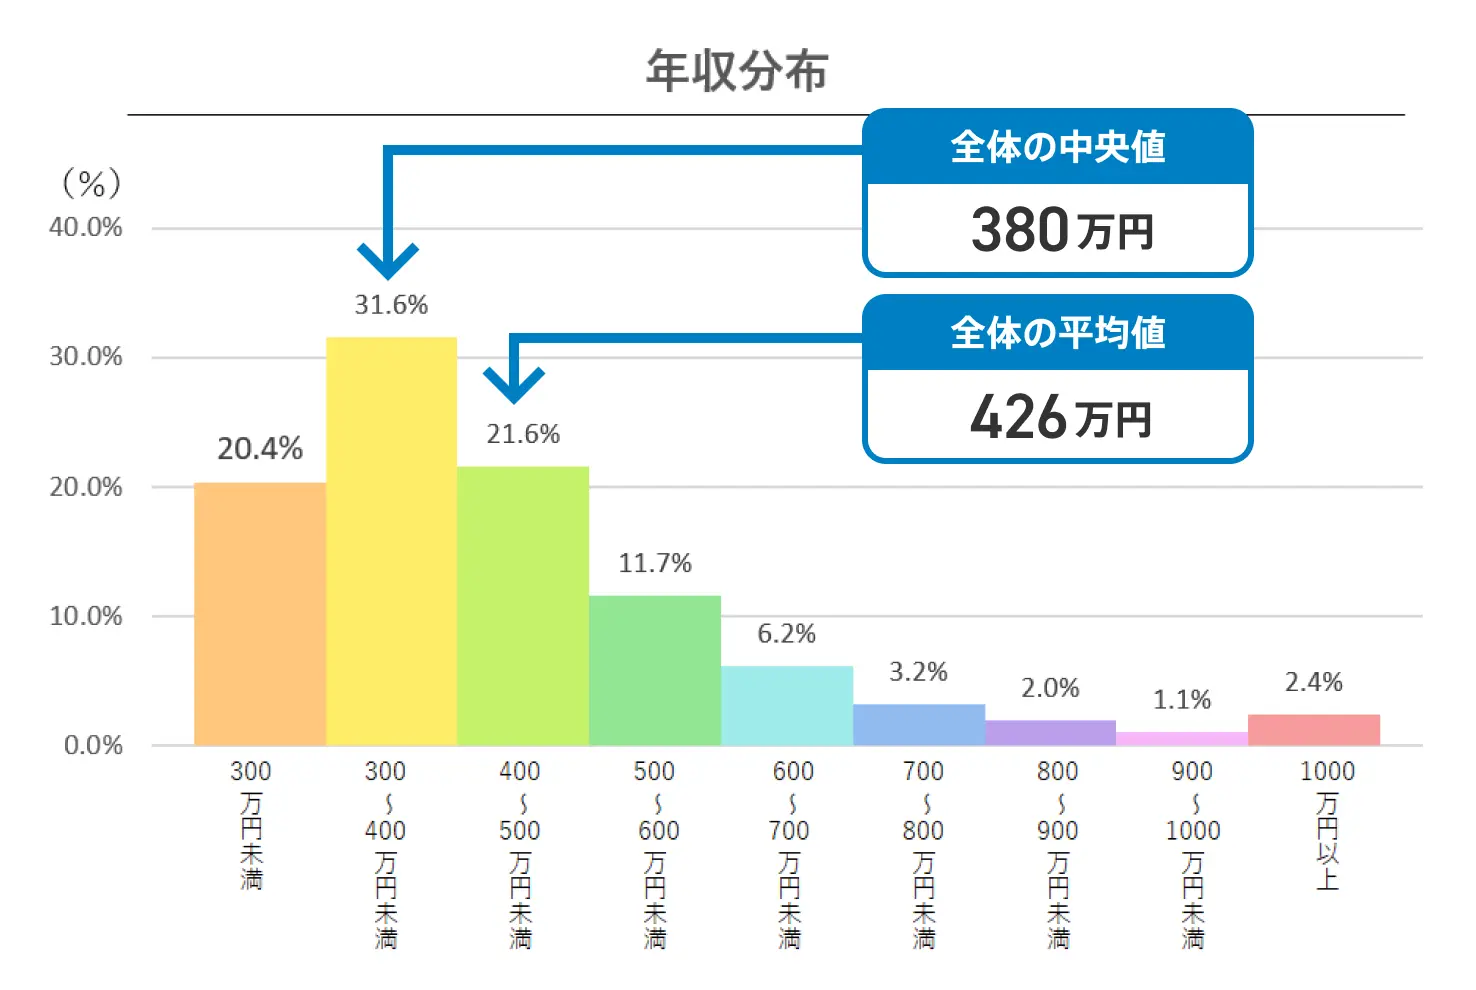
給与実態を把握する上で、まず把握すべきは日本の年収中央値2026年最新の基準値だ。国税庁や各種転職市場の調査を総合すると、日本の給与所得者全体の中央値は約380万円から400万円のレンジに収まる。一方で、テレビや新聞がこぞって報じる平均年収は約478万円に達している。
なぜこれほどまでに平均年収と中央値が乖離する理由が生じるのか。そのカラクリは統計の算出構造にある。平均値は「全労働者の給与総額÷給与所得者数」で単純計算されるため、年収数千万円から数億円を稼ぎ出すごく一部の経営者層やトッププレイヤーの数値によって、全体の数値が大きく上方へ引っ張り上げられてしまう。一方で、中央値はデータを昇順に並べた真ん中の数値を抽出するため、極端な外れ値の影響を受けない。
民間給与実態統計調査の詳細まとめを読み解くと、年収300万円超400万円以下の層が全体の16.5%前後と最大のボリュームゾーンを形成している。平均値である478万円を上回っている労働者は全体の約4割に過ぎず、残る約6割の人々は「平均以下」のレッテルを貼られたような錯覚に陥っているのが実情だ。
【年代別・男女別】年収中央値とリアルな手取り額の徹底比較
額面の年収と、実際に銀行口座へ振り込まれる手取り額との間には、所得税・住民税・社会保険料(健康保険・厚生年金・雇用保険)という重い控除の壁が立ちはだかる。ここからは年代別・男女別の分布と、手取りベースでのリアルな生活水準を検証していく。
| 区分・年代 | 年収中央値(額面) | 推定手取り額(年間) | 編集部の見解・生活実態 |
|---|---|---|---|
| 全体中央値 | 約390万円 | 約305万〜315万円 | ボーナス抜きの手取り月収は約22万〜24万円。単身なら自立可能だが貯蓄速度は鈍い。 |
| 20代 | 約310万円 | 約245万〜255万円 | 初任給引き上げの恩恵はあるものの、若年層の可処分所得は依然としてタイト。 |
| 30代 | 約400万円 | 約310万〜325万円 | 結婚や住宅購入、子育てなどの支出激増期と重なり、最も家計の逼迫感が出やすい。 |
| 40代 | 約460万円 | 約355万〜370万円 | 役職就任で二極化が進む。教育費のピークを迎え、共働きでないと維持が厳しい。 |
| 50代 | 約510万円 | 約390万〜405万円 | 年収のピークだが、役職定年制度による減給リスクと老後資金準備の重圧がのしかかる。 |
| 男性(全体) | 約440万円 | 約340万〜355万円 | 正社員比率の高さが下支えするが、昔ながらの「夫一人の収入で家族全員を養う」モデルは限界。 |
| 女性(全体) | 約300万円 | 約240万〜250万円 | 非正規比率やパートタイム勤務の影響が色濃く残る。女性正社員に絞ると約360万円水準。 |
30代年収中央値の現実と真相|ライフイベントとの激しい衝突
社会人経験を10年以上積んだ30代年収中央値の現実と真相を紐解くと、額面で約400万円、手取り換算で約310万〜325万円というラインが見えてくる。ボーナスを年間80万円と仮定すると、毎月の手取り額は約20万円前後に過ぎない。
この年代は、結婚、出産、マイホーム購入といった人生の重大なライフイベントが集中する。都心部でファミリー向け賃貸に住めば家賃だけで手取りの半分近くが消え、子供の習い事や将来の教育費を積み立てる余裕は極めて限られる。「30代になれば生活が楽になる」という高度経済成長期の右肩上がり神話は完全に崩壊しており、実質的な生活水準を維持するためには配偶者との共働きが事実上の必須条件となっている。
40代年収中央値の現在と男女格差の推移
40代年収中央値の現在は約460万円に位置するが、この年代の特徴は分布の「二極化」が決定的に進行する点にある。管理職や専門職として年収700万〜800万円超に達するエリート層と、年収300万円台で昇給が頭打ちになった一般職・非正規層との間で、埋めがたい格差が固定化する。
さらに、男女別年収中央値の推移と経緯を歴史的に検証すると、女性の正規雇用化や管理職登用が叫ばれながらも、女性全体の中央値は約300万円にとどまり続けている。出産・育児に伴うキャリアの中断、依然として根強い「扶養内パート」という税制・社会保険上の壁が、統計全体の引き下げ要因として作用している構造的要因は見逃せない。
厚生労働省「国民生活基礎調査」から読み解く世帯年収中央値の実態
個人の給与所得だけでなく、家計全体の力を示す世帯年収中央値の実態にも目を向ける必要がある。厚生労働省国民生活基礎調査データによると、全世帯を対象とした所得の中央値は約420万〜440万円を推移している。
世帯平均所得が約540万円と発表される一方で中央値が400万円台前半にとどまる背景には、急速に進む超高齢化と単身世帯の激増がある。年金受給のみで暮らす高齢者単身世帯や、未婚の若年単身世帯の割合が全世帯の3割を超えており、これが世帯所得の中央値を押し下げる要因となっている。
一方で、「児童のいる世帯」に限定して抽出すると、状況は一変する。児童のいる世帯の中央値は約680万〜720万円前後にまで跳ね上がる。これは子育て世代の多くが共働きを選択し、夫婦合算で世帯収入を確保している証左だ。しかし、共働きでようやく確保した700万円から、高額化する教育費や住宅ローン、急激なインフレに伴う食費・光熱費の高騰が容赦なく差し引かれるため、「統計上の世帯年収は上がっても生活実感は苦しい」という声が現場から絶えない。

年収偏差値と階層別の生活実態|あなたの立ち位置と格差の境界線
自身の給与が日本の労働市場全体でどの位置にあるのか、年収偏差値と階層別の生活実態を整理すると、格差のリアルな手触りが見えてくる。
- 年収250万円未満(偏差値38以下):生活防衛層
給与所得者の約22%が該当。手取り月収は15万〜17万円程度。固定費を限界まで削らなければ貯蓄は不可能であり、急な出費や病気による休職が即座に生活困窮へ直結するリスクを抱える。 - 年収300万〜400万円(偏差値42〜48):ボリューム中央値層
日本の労働者の約30%を占める最大多数。手取り月収は約20万〜24万円。日々の生活は自立して営めるが、旅行や趣味への支出は慎重にならざるを得ず、将来の年金不安を常に抱えている。 - 年収500万〜600万円(偏差値53〜58):中間上位層
平均年収を明確に超え、上位25%前後に入るゾーン。手取り月収は約30万〜35万円。年に数回のレジャーや堅実なNISA積立が可能となり、物質的な安心感を得られ始める分岐点である。 - 年収800万円以上(偏差値64以上):アッパー層
給与所得者の上位10%未満。大企業管理職や高度IT人材、士業が中心。手取り月収は約45万〜50万円以上。経済的自由度は高いが、累進課税によって税・社会保険料の控除率が跳ね上がり、額面ほどの豊かさを感じにくい「高所得貧乏」に陥るケースも見られる。
昨今の日本の給料格差に関するニュースで盛んに議論されているのは、賃上げを実施できる体力のある大手輸出企業・IT先端企業と、原材料高や人件費を価格転嫁できない中小企業との間の「企業間格差」だ。同じ30代であっても、どの産業・企業に身を置いているかによって、手取り年収に200万〜300万円もの決定的な差が生じている。
【実態検証】年収中央値に対するネットの反応と現場のリアルな声
SNSやネット掲示板、Q&Aサイトには、年収中央値に対するネットの反応が日々書き込まれている。公式発表の数字と市井の生活感のズレに対して、多くのユーザーが生々しい叫びを上げている。
大手掲示板やX(旧Twitter)では、「ニュースで平均年収478万円と見るたびに自分が社会から見捨てられたような錯覚に陥っていたが、中央値が300万円台後半と知って少し肩の荷が下りた」「独身で年収380万、手取りで月20万ちょっと。家賃8万引かれたらスーパーの見切り品を探す毎日で、結婚なんて夢のまた夢」「ギークリーの転職データではIT職種の中央値が465万円とあったが、地方の零細事務職だと手取り15万が現実」といった書き込みが数万件規模で拡散されている。
現場取材を通じて聞こえてくるのは、「平均値という統計マジックによって、政治や制度設計が実態より豊かな前提で作られているのではないか」という強い不信感だ。中央値周辺で生きる労働者にとって、昨今の物価高騰と社会保険料のステルス値上げは、日々の生活を確実に蝕む脅威となっている。

一般に知られていない盲点とネットの誤解|手取り激減の罠
多くの人が見落としている重大な盲点がある。それは「名目年収の中央値が維持、あるいは微増していたとしても、実質可処分所得(リアルな購買力)は過去20年で大きく減少している」という点だ。
2000年代初頭と比較して、厚生年金保険料率は引き上げられ、健康保険料や介護保険料の負担割合も増大した。さらに、配偶者特別控除の見直しや年少扶養控除の廃止などにより、同じ「額面年収400万円」であっても、2000年当時の手取り額と2026年現在の手取り額を比べると、年間で約30万〜40万円以上も目減りしている計算になる。ネット上で「親の世代と同じ年収なのに、なぜか生活が苦しい」と嘆かれる現象の主因はここにある。
【プロの結論】経済格差社会を生き抜くための判断基準
社会構造的に賃金格差が固定化しつつある現在、読者は自身のキャリアと家計をどのように見直すべきか。感情論を排した冷徹な判断基準を提示したい。
現状の年収・環境維持で問題ない人:
- 地方在住で持家があり、生活コストが極めて低く抑えられている人
- 夫婦共働きで世帯年収が700万円を超え、固定費のコントロールができている家庭
- 退職金制度や企業年金が手厚く、終身雇用が保証されているインフラ系・大手系列の労働者
今すぐキャリアシフトや収入源の多角化に動くべき人:
- 都市部に在住し、年収300万円台・単身で昇給の見込みが乏しい産業に属している人
- 業界平均の利益率が構造的に低く、価格転嫁ができない下請け中小企業に勤務している人
- スキルや専門知識のアップデートを行っておらず、AIや自動化に代替されやすい定型業務に従事している人
中央値に甘んじて「みんなこのくらいだから安心だ」と思考停止に陥ることは、実質賃金が低下し続ける日本において極めて高いリスクを伴う。自身の市場価値を定期的に棚卸しし、産業構造の成長セクターへ身を寄せる努力を怠ってはならない。
【日本の年収 中央値】に関するよくある質問(FAQ)
Q1:日本の年収中央値と平均年収で、どちらを基準に将来設計を立てるべきですか?
A1:間違いなく中央値(約380万〜400万円)を基準にすべきです。平均年収は約60%の労働者が到達していない偏った数値であるため、平均値をもとに住宅ローンや生活費をシミュレーションすると、将来的な資金ショートを招く危険性が極めて高くなります。
Q2:2026年現在、年収中央値層が手取りを増やすために最も効果的な対策は何ですか?
A2:給与そのものの引き上げ(リスキリングを通じた成長産業への転職や社内昇進)と並行して、税制優遇制度の徹底活用が不可欠です。新NISAによる非課税資産運用、iDeCo(個人型確定拠出年金)による所得控除、ふるさと納税による住民税の前払いと返礼品獲得など、手取りベースの可処分所得を守る施策を実行することが最善手となります。
Q3:世帯年収中央値(約430万円)があれば、子どもを大学まで進学させることは可能ですか?
A3:単独の収入では極めて困難です。国公立大学であっても4年間で約250万円、私立文系で約400万円、私立理系で約550万円以上の学費がかかります。世帯年収430万円の場合、児童手当の全額貯蓄、日本学生支援機構などの給付型・貸与型奨学金の活用、そして何よりも夫婦共働きによって世帯年収を600万円台以上へ引き上げることが現実的な進学の条件となります。
まとめ:数字の罠に惑わされず自らの市場価値を見極める
平均年収478万円という数字は、日本経済の実態を映す鏡としては歪んでいる。約380万〜400万円という中央値こそが、今を生きる労働者の偽らざる現在地だ。さらに、そこから容赦なく差し引かれる社会保険料と税金、そして相次ぐ物価高が、手取りベースの豊かさを奪い続けている。
他人の芝生や表面的な平均データに一喜一憂する必要はない。重要なのは、自分が労働市場のどの階層に位置し、手元に残る可処分所得がいくらなのかを冷静に直視することだ。統計の罠を見破り、自らのスキルを磨き、賢く制度を活用して資産を防衛することこそが、格差社会をサバイブするための唯一の道である。 (出典: 日本の年収 中央値(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。