年収800万の手取りと割合|「実はカツカツ」の真相と勝ち組の現実
国税庁の統計調査において、給与所得者の上位十数パーセントに位置する「年収800万円」。世間一般には経済的ゆとりを謳歌する「勝ち組」の象徴と見なされることが多い一方、実際の家計現場や当事者の声を取材すると「税負担が重すぎて手取りが増えない」「都心で子育てをしていると毎月カツカツ」という切実な悲鳴が聞こえてきます。
なぜ統計上の高所得層でありながら、豊かさを実感できない家庭が続出するのか。本稿では、手取り額の精緻なシミュレーションや人口割合、独身と子育て世帯における生活レベルの決定的な格差、住宅ローンや所得制限の罠まで、2026年最新の公的データと社会学的背景を交えて徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収800万円の実質的な手取りは約580万〜620万円(月額約40万〜48万円)。給与所得者全体の上位約11〜12%に位置する。
- 要点2:独身なら圧倒的な貯蓄余力がある一方、子育て世帯(特に都心部・私立進学)では重い固定費と教育費の負担で「隠れ生活苦」に陥りやすい。
- 要点3:住宅ローンの適正借入額は4,000万〜4,800万円が安全圏。見栄による固定費インフレを抑え、制度を賢く活用することが資産形成の分水嶺となる。
【2026年最新】年収800万円の手取り額と人口割合|給与所得者の上位何%なのか
給与明細に記載される「年収800万円」という数字と、実際に銀行口座へ振り込まれる可処分所得の間には、想像以上の乖離が存在します。年収800万の手取りは、独身や配偶者の有無、扶養家族の構成によって変動するものの、概ね年間580万〜620万円(手取り率約73〜77%)に着地します。
手取りが大きく目減りする主因は、所得税・住民税および社会保険料の控除です。年収800万の税金計算を行うと、年間の控除内訳は以下の水準に達します。
- 健康保険・厚生年金・雇用保険等(社会保険料):年間約115万〜125万円
- 所得税(累進課税20%適用ゾーン+控除後):年間約38万〜48万円
- 住民税(一律約10%):年間約42万〜48万円
- 控除合計額:年間約195万〜220万円
ボーナスが年2回(各100万円・計200万円)支給される企業の場合、毎月の手取り額は約33万〜36万円、ボーナスの手取りは1回あたり約75万〜80万円となります。ボーナスなしの年俸制であれば、毎月の手取りは約48万〜51万円です。
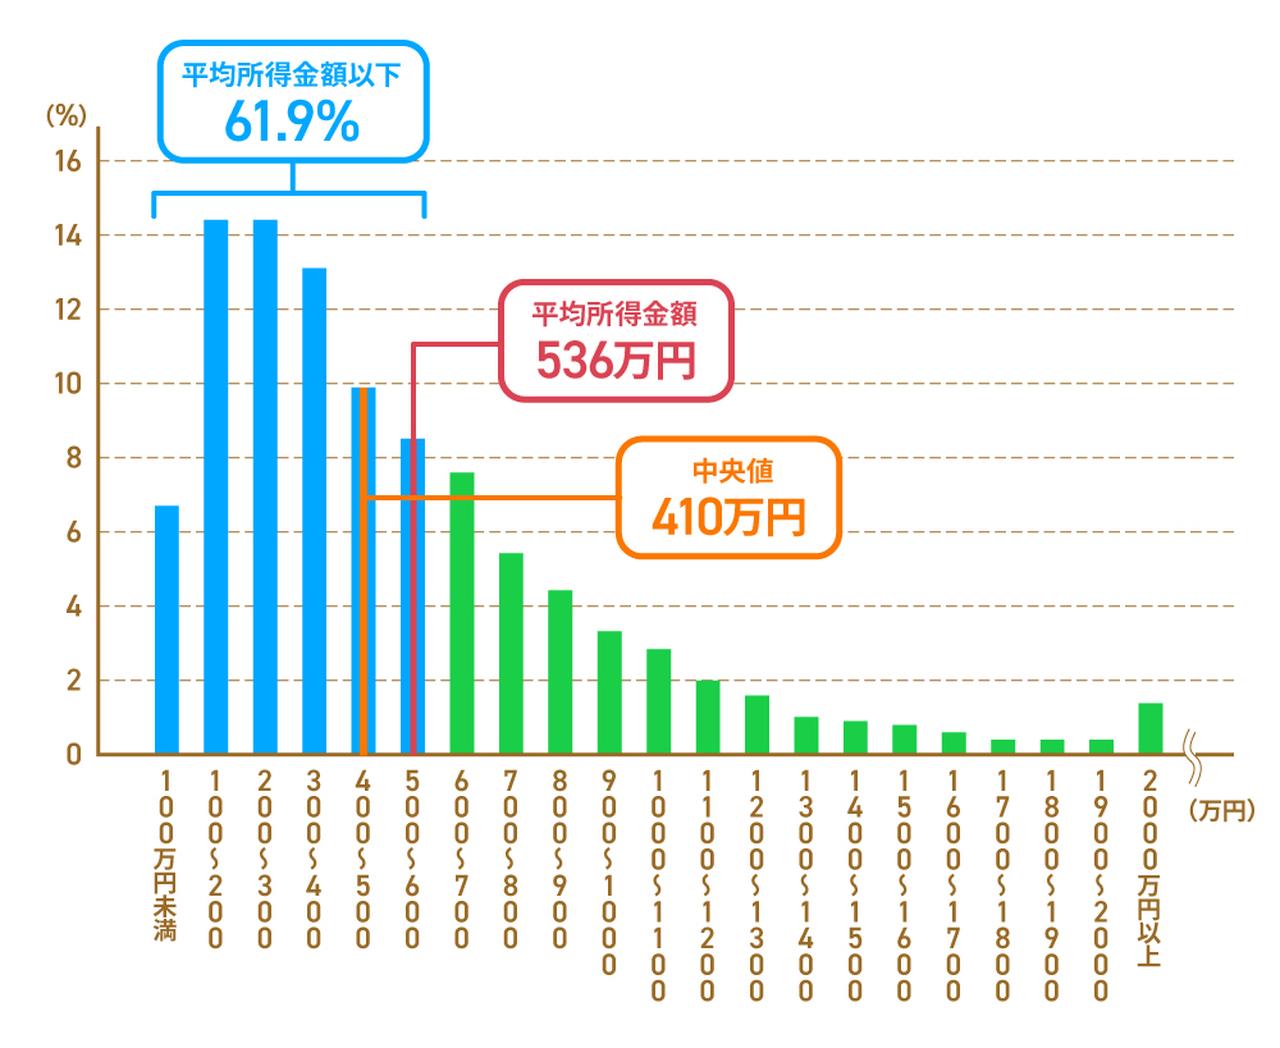
また、年収800万の割合について国税庁「民間給与実態統計調査」の最新データを紐解くと、給与所得者全体において年収800万円超〜900万円以下の層は約3.5%、年収800万円以上の層をすべて合算しても上位約11〜12%程度に過ぎません。性別ごとの内訳を見ると、男性では上位約16%、女性では上位約3.5%前後となっており、統計上は紛れもなく日本社会のトップクラスに位置しています。
なお、税負担を軽減する有効な手段である年収800万 ふるさと納税上限額(自己負担2,000円で寄附できる上限目安)は、独身または共働き(配偶者控除なし)で約12万9,000円、夫婦+高校生1人の世帯で約11万1,000円となります。上限枠をフル活用することが手取り目減りを防ぐ防衛策の一つです。

【徹底比較】独身と子育て世帯で激変する生活レベルと平均貯金額
同じ年収800万円であっても、世帯構成によって年収800万の生活レベルは天と地ほどの差が生じます。独身世帯と子育て世帯(夫婦+子ども2人・片働き)の家計収支および資産状況を詳細に比較したデータが下表です。
| 項目 | 独身(単身世帯) | ファミリー(片働き・子2人) | 編集部の見解・評価 |
|---|---|---|---|
| 年間手取り額 | 約580万〜590万円 | 約600万〜615万円 | 扶養控除によりファミリーが若干手取り多 |
| 適正住居費(月額) | 12万〜14万円(都心1K〜1LDK) | 15万〜18万円(郊外〜準都心3LDK) | 住居費が手取りの25%を超えると圧迫感増 |
| 食費・日用品(月額) | 約6万〜8万円(外食含む) | 約12万〜15万円(自炊中心) | 家族人数に伴い基本生活費は2倍以上に拡大 |
| 教育・習い事費(月額) | 0円(自己投資1〜3万円) | 約8万〜15万円(塾・習い事・私立等) | 中学受験や私立進学を選ぶと家計の最大負荷に |
| 月間貯蓄・投資余力 | 約15万〜20万円 | 約2万〜5万円(ボーナス頼み) | 独身は余裕の資産形成、片働き家庭は厳格管理必須 |
年収800万 独身の生活費を見ると、家賃に13万円、食費や交際費に10万円を使っても毎月15万円以上の黒字を確保できます。年間の貯蓄や新NISAへの積立投資額は200万円前後に達し、趣味や旅行を存分に楽しめる「真の勝ち組」といえる生活を送ることが可能です。
金融広報中央委員会「家計の金融行動に関する世論調査」等のデータを分析すると、年収750万〜1,000万円未満世帯における年収800万の平均貯金額(金融資産保有額)は平均値で約1,600万〜1,800万円、中央値で約900万〜1,000万円となっています。ただし、この階層は「順調に2,000万〜3,000万円以上の資産を築く世帯」と「固定費過多で貯金300万円未満の世帯」へ極端に二極化している実態が浮き彫りになっています。
噂の真相解明|「年収800万でも生活がカツカツ」と囁かれる3つの構造的理由
ネット上の掲示板やSNSでは「年収800万なのに生活が苦しい」「毎月赤字ギリギリ」という投稿が散見されます。この現象は決して大げさな誇張ではなく、明確な3つの構造的要因によって引き起こされています。
理由1:累進課税による「手取りの伸び悩み」と税の重税感
日本の所得税制は超過累進税率を採用しており、年収が上がるにつれて税率が跳ね上がります。年収400万〜500万円の頃は額面に対する手取り率が約80%前後を維持していたのに対し、800万円に達すると手取り率は約74%前後まで低下します。昇給によって額面が100万円増えても、実際の手取りは約60万円台前半しか増えず、「給料は上がったのに生活が楽にならない」という心理的ギャップを生む原因となっています。
理由2:子育て支援における「所得制限の壁」
年収800万 子育て世帯の所得制限は、家計に深刻なダメージを与える構造的要因です。近年の制度改革で児童手当の所得制限撤廃などの拡充が進められている一方、自治体独自の医療費助成や高校授業料の実質無償化、奨学金の給付判定などにおいては、依然として世帯年収や所得基準が設定されているケースが存在します。支援対象から外れることで、実質的な年間負担額が数十万円単位で増加し、可処分所得が年収600万円台の世帯と逆転する現象すら発生します。
理由3:高所得者意識による「固定費インフレ」の罠
年収800万で生活苦に陥る理由の最大の要因は、無意識のうちに生活水準を上げてしまうライフスタイル・インフレです。年収800万円に到達したことで「自分は上位層だ」という心理的余裕が生まれ、以下のような固定費の積み増しを一気に進めてしまうケースが後を絶ちません。
- 都心の高額なタワーマンションや注文住宅の購入(高額な住宅ローン)
- 子どもの習い事の重複や中学受験塾への通塾(月6万〜10万円超)
- 外車や高級ミニバンのマイカーローンおよび維持費
- 週末の外食やデリバリー利用の常態化
一度引き上げた生活水準を下げることは心理的に困難であり、これが「高年収なのに貯蓄ゼロ」という家計破綻の温床となっています。

【実態検証】住宅ローン借入額の限界と失敗しない適正家賃のボーダーライン
住宅購入や賃貸選びにおける判断ミスは、家計を一瞬で窮地に追い込みます。金融機関の審査基準と、家計が安全に破綻なく返済を続けられる水準には大きな隔たりがあります。
まず年収800万 住宅ローン借入額について検証します。都市銀行や住宅金融支援機構の基準では、返済負担率(年収に対する年間返済額の割合)を30〜35%まで設定できるため、計算上は約5,600万〜6,400万円(年収の7〜8倍)まで借入枠が通ります。
しかし、金利上昇局面において上限いっぱいの借入を行うのは極めて危険です。35年返済・変動金利0.7%で6,000万円を借り入れた場合、毎月の返済額は約16.1万円(ボーナス払いなし)となりますが、将来的に金利が1.5%〜2.0%へ上昇した場合、月々の返済額は18.5万〜20万円近くまで膨らみ、管理費や固定資産税を加えると住居関連費だけで月24万円を超えてしまいます。
編集部が推奨する安全な借入目安は年収の5〜6倍(4,000万〜4,800万円)以内です。この水準であれば、月々の返済額は約11万〜13万円に抑えられ、将来の教育費ピーク時にも破綻を回避できます。
また、賃貸住宅における年収800万 適正家賃は、手取り月額の20〜25%にあたる月額10万〜13万円(上限でも15万円以内)が鉄則です。都心部の20万円を超える物件に住み続けると、投資や貯蓄に回せる資金が完全に枯渇するため注意が必要です。
年収800万円に到達できる職業・業界ランキングとキャリア戦略
日本国内で年収800万円の給与水準に到達するためには、個人のスキルだけでなく「どの業界・企業に身を置くか」という構造的ポジショニングが極めて重要です。年収800万になれる職業・業界の代表格は以下の通りです。
- 総合商社・専門商社:20代後半〜30代前半で年収800万〜1,000万円を突破する最高峰水準。
- 外資系企業(IT・コンサルティング・金融):成果主義に基づき、若手でもスキル次第で800万円超の報酬テーブル。
- 大手金融(メガバンク・大手損保・信託):30代中盤の調査役・課長代理クラス昇格で800万〜900万円に到達。
- 大手IT・SIer・メガベンチャー:プロジェクトマネージャー(PM)、ITアーキテクト、上流エンジニア職。
- 製薬メーカー(MR・臨床開発):手当やインセンティブを含めて30代で800万円に到達する業界構造。
- 大手デベロッパー・大手ゼネコン:不動産開発・施工管理の上位ポジション。
- 大手メーカー(自動車・電機・化学):30代後半〜40歳前後の管理職・主査クラス昇格ライン。
業界全体の利益率が高く、従業員1人あたりの売上高が大きい産業を選択することが、年収800万円を最短で達成するための確実なキャリア戦略となります。
【プロの結論】「真の豊かさ」を手にする人・「高年収貧乏」に沈む人の決定的違い
消費社会学と心理的バウンダリーから見出す教訓
消費社会学の観点において、財産や支出には「他者との比較で満足を得る地位財(タワマン、高級外車、ブランド品、名門私立校のステータス)」と「他者との比較に依存しない非地位財(健康、時間の自由、良好な家族関係、経済的安心感)」の2種類が存在します。
年収800万 勝ち組の現実を分析すると、「高年収貧乏」に陥る人々は、年収800万円という中途半端な上位層に達したことで、無意識に「上位1%の富裕層ライフ」を模倣し、地位財の獲得競争に全財産を投じてしまっています。他者からの視線を意識した見栄の消費は際限がなく、どれだけ収入が増えても心の平穏を得ることはできません。
一方で、真の豊かさを手にする人々は、周囲の同調圧力から明確な「心理的バウンダリー(境界線)」を引き、住居費や見栄の固定費を徹底的に抑え、余剰資金を新NISAやインデックス投資などの「将来の自由を買う非地位財」へと配分しています。
年収800万円で資産形成が加速する人・慎重になるべき人の判断基準
- 資産形成が加速する人:家賃・住宅ローンを手取りの20〜25%以内に抑え、先取り貯蓄と投資を自動化できる人。子どもの教育費に明確な上限を設定し、他人と比較しない確固たる価値観を持つ世帯。
- 慎重になるべき人(生活苦リスク大):借入可能額の上限で住宅ローンを組み、子どもの中学受験とマイカー保有を同時に進行させている片働き世帯。ボーナスを生活費やローンの補填に組み込んでいる人。
【年収800万円】に関するよくある質問(FAQ)
Q1:年収800万円の手取り月額とボーナス額の目安は?
A1:ボーナスが年4ヶ月分(約200万円)の場合、毎月の手取りは約33万〜36万円、夏冬のボーナス手取りは各約75万〜80万円となります。年俸制等でボーナスがない場合は、毎月の手取りが約48万〜51万円です。
Q2:年収800万円で組める住宅ローンの安全な上限額はいくら?
A2:金融機関の審査上は6,000万円前後まで借入可能ですが、将来の金利上昇や教育費負担を考慮した安全圏は「年収の5〜6倍」にあたる4,000万〜4,800万円以内です。
Q3:年収800万円のふるさと納税上限額はどれくらい?
A3:独身または共働き(配偶者控除なし)で約12万9,000円、配偶者控除あり・高校生1人の世帯で約11万1,000円が実質2,000円で寄附できる目安額です。
Q4:年収800万円は日本の人口全体でどのくらい珍しい存在ですか?
A4:国税庁の統計によると、年収800万円以上の給与所得者は全体の約11〜12%(約8〜9人に1人)です。男性全体では約16%、女性全体では約3.5%の割合となっています。
まとめ:年収800万円のポテンシャルを最大化する資産防衛戦略
年収800万円は、日本の給与所得者全体において間違いなく上位十数パーセントに位置する強力な稼ぎ力です。しかし、重い税負担と生活水準の無計画な引き上げによって、いとも簡単に「高年収貧乏」へと転落する脆さを孕んだ分岐点でもあります。
住居費と教育費のコントロールを徹底し、ふるさと納税や新NISAなどの制度を活用して「確固たる資産基盤」を築くことこそが、年収800万円の真価を引き出し、真の経済的安定を手に入れるための鉄則です。 (出典: 年収 800万(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。