年収700万の手取りと実態|勝ち組なのに苦しい理由と2026年の現実
国税庁の統計資料を見ても、給与所得者の上位15%前後に位置する「年収700万円」。一般的には高収入層とみなされ、ビジネスパーソンとして一つの大台を突破した「勝ち組」の象徴として語られることが少なくありません。しかし、現場のビジネスパーソンや子育て世帯からは、「想像していたほど贅沢ができない」「むしろ家計が苦しい」という悲鳴にも似たリアルな声が噴出しています。
なぜ額面700万円という十分な収入がありながら、豊かさを実感しにくいのでしょうか。本稿では、手取り額の正確なシミュレーションから世帯属性別の生活実態、住宅ローンの借入限界、見落としがちな税金・社会保険の罠まで、2026年最新の経済環境に即して徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収700万円の実際の手取りは約520万〜550万円(月額手取り約33万〜38万円+ボーナス)となり、額面の約25%前後が税金・社会保険料で差し引かれます。
- 要点2:給与所得者全体における割合は約11〜15%の狭き門ですが、子育て世帯では各種控除の縮小や教育費・物価高騰が重なり、体感的なゆとりは限定的です。
- 要点3:住宅ローンは最大5,500万円前後まで借入可能であるものの、金利変動リスクを考慮した安全圏は3,800万〜4,500万円程度に留めるのが破綻を防ぐ分水嶺となります。
【2026年最新】年収700万円の手取り額と上位何%かの実態割合
給与明細に印字される「年収700万円」と、実際に銀行口座へ振り込まれる手取り額との間には、無視できない大きな乖離が存在します。日本の税制は累進課税制度を採用しており、額面が増えるほど所得税の税率が上がり、厚生年金や健康保険などの社会保険料負担も重くなります。
家族構成や各種控除の適用状況によって前後しますが、年収700万円の手取り額は年間およそ520万〜550万円(手取り率約74〜78%)が標準的な水準です。
支給形態ごとの具体的な手取り目安は以下の通りです。
・ボーナスあり(年2回・計4ヶ月分想定):月給の手取りは約32万〜35万円、ボーナス1回あたりの手取りは約65万〜75万円
・年収700万円でボーナスなし(12分割):月給の手取りは約43万〜45万円
国税庁が発表している「民間給与実態統計調査」の最新データを分析すると、給与所得者全体の中で「年収700万円超〜800万円以下」の層は全体の約4.8%に位置します。年収700万円以上の全給与所得者を合算しても上位約14〜15%に過ぎず、全体から見れば明確な上位層に該当します。
男女別で見るとさらにそのハードルの高さが際立ちます。男性給与所得者における年収700万円以上は上位約20〜22%ですが、女性では上位約6〜7%前後と極めて少数派です。年代別では、大企業勤務の30代後半から40代以降に集中しており、20代で到達しているケースは外資系企業やインセンティブ比率の高い営業職、高度ITエンジニアなどに限られます。
【生活水準の現実】独身・共働き・子育て世帯ごとの家計簿比較
「年収700万円」と一口に言っても、独身か、既婚共働きか、あるいは片働きで子どもを育てているかによって、体感できる生活水準(QOL)は激変します。それぞれの属性における家計のリアルな収支バランスを比較してみましょう。
| 世帯タイプ | 手取り月額目安 | 主な支出内訳(家賃・食費・教育費等) | 月間貯蓄力・生活感の総評 |
|---|---|---|---|
| 単身・独身世帯 | 約35万円 (賞与別) | 家賃:12万〜15万円 食費・交際費:8万円 趣味・雑費:5万円 | 月7万〜10万円の貯金が可能。都心部の好立地マンションに居住し、外食や自己投資にも十分な資金を配分できる。 |
| 夫婦2人(片働き・子なし) | 約34万円 (賞与別) | 住居費:14万〜16万円 食費・日用品:7万円 水道光熱・通信:3.5万円 | 月4万〜6万円の貯蓄。突発的な贅沢をしなければ安定した暮らしが維持できるが、将来の教育費蓄積には計画性が必須。 |
| 片働き・子2人(ファミリー) | 約34万円 (賞与別) | 住宅ローン:14万円 食費・日用雑費:9万円 習い事・教育費:5万〜8万円 | 毎月の貯金はほぼゼロ〜微黒字。ボーナスを切り崩して特別出費に充てるケースが多く、家計の引き締めが常に求められる。 |
適正な家賃目安は手取り月収の25〜30%以内とされており、年収700万円(月額手取り約34万〜35万円)であれば10万〜12万円程度、ボーナスを含めた総手取り換算でも最大14万〜15万円が上限です。都心一等地のタワーマンションなどを選べば、それだけで家計破綻の引き金になりかねません。
「年収700万円は勝ち組」なのに生活が苦しいと言われる意外な理由
客観的な統計上は上位層でありながら、SNSや現場のアンケート調査で「生活がカツカツ」「豊かさを感じない」と回答する当事者が後を絶たない背景には、3つの構造的な要因が存在します。
1. 「給与所得控除」の上限設定と実質的な重増税
年収が上がるにつれて税負担は加速度的に増します。かつては年収に比例して拡大していた給与所得控除ですが、近年の税制改正によって年収850万円で上限(195万円)に達するように頭打ちとなり、年収700万円付近の層も恩恵が縮小しています。額面が上がっても社会保険料(健康保険・介護保険・厚生年金・雇用保険)が自動的に引き上がるため、昇給の実感が手取り額に直結しにくい制度設計になっています。
2. 子育て支援・教育無償化における「所得制限」の壁
最大の痛手となっているのが、各種行政支援における所得制限です。児童手当の支給拡充が進められている一方で、私立高校授業料の実質無償化や高等学校等就学支援金、自治体独自の奨学金給付制度などでは、世帯年収や親の年収基準によって対象から除外されるケースが多発します。公的支援を受けられないまま、私立学校の学費や学習塾代、習い事の月謝を満額負担せざるを得ず、「年収500万円で支援をフル活用している世帯」と可処分所得で逆転現象が起きる事例すら報告されています。
3. 行動経済学で見る「ライフスタイル・インフレ」と相対的剥奪感
心理的要因も見逃せません。年収700万円に到達すると、「自分は高給取りの部類に入った」という心理から、住居、自家用車、外食、子どもの進学先などの水準を無意識に引き上げてしまいがちです。しかし、周囲の同僚やタワーマンションの住民などと比較する中で、「上には上がいる」ことによる相対的剥奪感(Relative Deprivation)に苛まれ、精神的な貧困感から抜け出せなくなるパターンが顕著に見られます。

年収700万円の住宅ローン借入限界と「安全な返済額」の境界線
マイホーム購入を検討する際、年収700万円の世帯が最も注意すべきは「金融機関が貸してくれる金額」と「家計が無理なく返せる金額」の違いです。
多くのメガバンクやネット銀行における審査基準(返済負担率30〜35%)を適用すると、年収700万円の場合、理論上の借入可能額は約5,200万〜5,800万円に達します。しかし、金利の上昇局面において限度額いっぱいのフルローンを組むのは極めて危険です。
無理のない年間返済比率は手取り年収の20〜25%以内が鉄則です。手取り年収540万円をベースに計算した場合、年間の返済額は108万〜135万円(毎月約9万〜11.2万円)が適正レンジとなります。
35年返済・元利均等・固定金利1.5%〜変動金利の金利上昇を見込んだ場合、安全な住宅ローン借入額の目安は3,800万〜4,500万円程度です。これを超える借入を行う場合は、親からの住宅資金贈与や潤沢な自己資金(頭金)の投入、あるいは共働きによる世帯年収の底上げが前提となります。
年収700万円を達成できる主な職業・業界一覧
現在年収700万円を目指してキャリアを構築しているビジネスパーソンに向けて、統計上この水準を達成しやすい業界・職種を整理しました。
- 大手企業・メガベンチャーの総合職・管理職:30代半ば以降で役職(係長・課長代理クラス)に就くことで到達。
- IT・ソフトウェアエンジニア/テックリード:実務経験を積んだクラウドエンジニア、データサイエンティスト、プロジェクトマネージャー(PM)。
- 金融・保険・不動産コンサルティング営業:基本給に加えて個人の成約実績に応じたインセンティブ比率が高い職種。
- 士業・専門資格職:公認会計士、税理士、弁護士、一級建築士などの有資格者実務層。
- 医療・医薬関連職:MR(医薬情報担当者)、臨床開発モニター(CRA)、大規模病院の薬剤師・看護師長クラス。
個人のスキルアップだけでなく、「どの産業ドメインに身を置くか」という市場選びが決定的な年収差を生み出す構造となっています。

【実態検証】SNS・コミュニティで見えるリアルな世帯の声
インターネット上の掲示板やSNSでは、年収700万円の生活実態について日々赤裸々な意見が交わされています。
「独身時代は年収700万で外食も旅行も好き放題でき、年200万円ペースで資産が増えていた。しかし結婚して子どもが2人生まれると、住宅ローンと教育費の積み立てだけで毎月カツカツ。スーパーの半額シールを探す日々で、勝ち組という言葉が虚しく感じる」(30代後半・メーカー勤務男性)
「額面700万でも、引かれる税金と社会保険料の多さに毎月の給与明細を見るのが嫌になる。ボーナスが支給されても車検や固定資産税、家電の買い替えで一瞬で消えていく」(40代前半・金融関係勤務女性)
このように、単身者からは「極めて自由度の高い暮らし」という評価が得られる一方で、ファミリー層からは「公的支援から見放された実質的な中間層の苦境」を訴える声が目立ちます。
【プロの結論】資産を増やせる人と生活苦に陥る人の決定的な違い
年収700万円という立ち位置は、家計管理の巧拙によって「10年後に数千万円の資産を築く人」と「常に資金繰りに追われる人」の二極化が最も激しく起こる分岐点です。
資産形成を加速させる人の共通点
- 固定費の徹底コントロール:住居費を手取りの25%前後に抑え、見栄のための高級外車や過剰な保険加入を避けている。
- 税制優遇制度の完全活用:新NISAによる長期・積立・分散投資を満額活用し、iDeCo(個人型確定拠出年金)やふるさと納税で確実な所得控除・節税を図っている。
- 心理的バウンダリーの確立:他人の生活水準やSNSの情報に惑わされず、自分軸の家計予算を厳格に死守している。
向いている人・注意が必要な人の判断基準
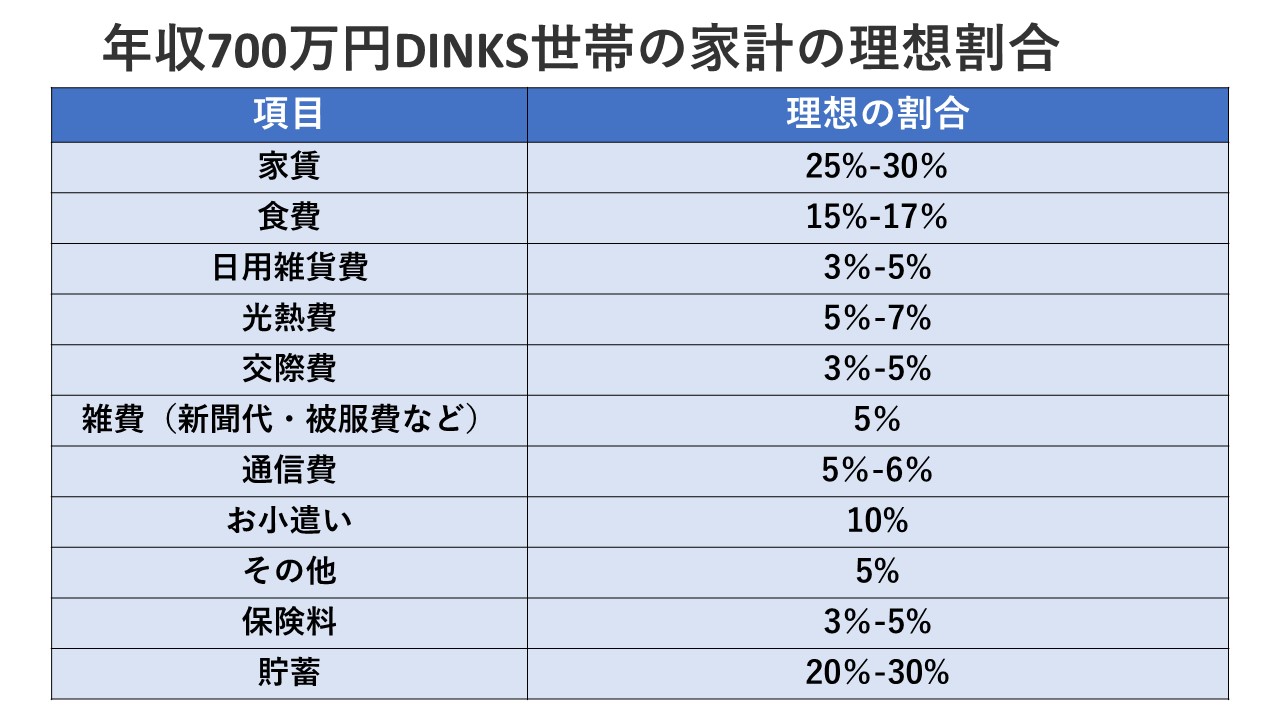
単身者やDINKS(共働き子なし)であれば、年収700万円は十分な可処分所得を享受しながら資産形成を進められる理想的なポジションです。一方で、片働きで複数の子どもを抱える世帯や、都心部で背伸びをした住宅ローンを組もうとしている世帯は、現状の収入に慢心せず、配偶者のパート・正社員復帰による「世帯年収の最大化」や固定費の抜本的見直しを講じる必要があります。
【年収700万円】に関するよくある質問(FAQ)
Q1:年収700万円で貯金は年間いくらくらいできるのが普通ですか?
A1:世帯構成によって大きく異なります。独身であれば年間150万〜200万円以上の貯蓄・投資が現実的です。一方、片働きの子育て世帯では年間50万〜80万円程度(主にボーナスからの貯蓄)に留まるケースが多く、家計の見直しを行わなければ年間貯蓄ゼロに陥るリスクもあります。
Q2:年収700万円で車を所有する場合、どの価格帯が適正ですか?
A2:自動車の購入予算は「年収の半分以下(手取りベースであれば200万〜250万円程度)」が安全基準とされています。新車であれば大衆向けコンパクトカーやミドルクラスミニバン、あるいは状態の良い中古車が無理のない選択肢です。輸入車や高級SUVを購入する場合は、維持費(保険料、ハイオクガソリン代、車検費用)が家計を圧迫しないか厳密な精査が必要です。
Q3:年収700万円でふるさと納税はいくらまで寄付できますか?
A3:独身または共働き(配偶者控除なし)の場合、年間でおよそ10万8,000円〜11万5,000円が控除上限額の目安となります。配偶者を扶養しており大学生や高校生の子どもがいる場合は、各種控除により上限額が7万5,000万〜9万円程度まで下がるため、各ポータルサイトのシミュレーターで正確に事前試算することをおすすめします。
まとめ:数字の幻想に惑わされず着実な資産防衛を
年収700万円は、日本の労働市場において上位15%に食い込む確かな成果であり、相応の努力の結晶です。しかし、額面上の数字に油断して生活水準を無計画に引き上げてしまうと、重い税負担とインフレ、教育費の重圧によって瞬く間に家計のゆとりは失われます。
「稼ぐ力」を評価しつつも、手取りの実額を冷静に見極め、新NISA等の制度を活用した「守る力・増やす力」を同時に稼働させること。それこそが、年収700万円のポテンシャルを最大限に活かし、真の経済的安定を手に入れるための最短ルートです。 (出典: 年収700万円(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。