年金のコンビニ払いでクレカ拒否の真相!損しない最新納付術を徹底解説
2026年度の国民年金保険料が月額17,900円台へと改定され、年間21万円を超える大きな固定出費となる中、少しでもクレジットカードのポイントを貯めて家計の足しにしたいと考える生活者が急増しています。手元に届いた納付書を握りしめ、近所のコンビニエンスストアのレジへ向かったものの、店員から「申し訳ございません、公金のお支払いは現金のみとなっております」と告げられ、レジ前で呆然とした経験を持つ方は少なくありません。
普段の買い物では当たり前に使えるクレジットカードが、なぜ国民年金の納付書では弾かれてしまうのか。現場のレジで決済が拒否される構造的な理由を解き明かすとともに、電子マネーを介した実質的なポイント還元の裏技や、家計の手取りを最大化できる公式の前納制度まで、2026年最新の決済事情を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国民年金の納付書をコンビニのレジ窓口で直接クレジットカード決済することは、決済手数料の店舗負担構造とチャージバック規約の壁により一切不可能です。
- 要点2:セブン-イレブンの「nanaco」やファミリーマートの「ファミペイ」など、指定のクレジットカードから電子マネーへ事前チャージして支払うことで、間接的にポイントを還元させる合法的な迂回ルートが存在します。
- 要点3:最大の金銭的メリットを狙うなら、コンビニ払いではなく「日本年金機構の公式クレジットカード2年前納」を活用し、約1万5,000円前後の前納割引とカードポイントの二重の恩恵を受けるのが王道の最適解です。
【レジ拒否の真相】年金の納付書でクレジットカードが直接払えない構造的理由
手元に届いた国民年金の納付書をコンビニのレジへ持参し、クレジットカードを差し出すと即座に断られる――この現象に直面した多くの生活者が「なぜ民間の公共料金のようにカードでスキャンできないのか」と疑問を抱きます。ネット上では「店員の知識不足ではないか」といった声も散見されますが、これは現場の対応ミスではなく、決済システムと法制度に根ざした決定的な2つの構造的要因が存在します。
第1の要因は、「決済手数料の負担問題」です。一般の小売店でクレジットカード決済を行う場合、店舗側は売上の1〜3%強の手数料をカード会社や決済代行業者へ支払っています。しかし、コンビニが担う公共料金や年金の収納代行業務は、公的なインフラサービスに近い位置づけであり、店舗側に支払われる収納代行手数料は1件あたりわずか数十円程度にとどまります。もし月額17,900円を超える国民年金保険料をクレジットカードで直接決済させてしまうと、コンビニ側には数百円の手数料支払いが発生し、納付を受けるたびに大きな赤字を抱えることになります。国や日本年金機構がコンビニ店頭決済の手数料を肩代わりする法組みが存在しない以上、民間店舗が直接カード決済を受け入れることは不可能な仕組みとなっています。
第2の要因は、「取消・返金(チャージバック)リスクと公金の債権管理」です。クレジットカード取引には、不正利用や紛失盗難、カード名義人からの異議申し立てによる決済取消(チャージバック)の仕組みが組み込まれています。しかし、公金や税金、社会保険料の納付は、受領印が押された時点で法的効力が発生し、公的な債権が確定します。後から民間カード会社の都合で支払いが取り消されて未納状態に戻るという事態は、行政手続き上許容されません。こうしたリスクを排除するため、コンビニの収納代行システム自体が、レジでのクレジットカード直接スキャンを物理的にロックする仕様となっています。

【裏技検証】コンビニ店頭でクレカ決済を間接的に通す3大ルートの攻略法
窓口でクレジットカードを直接切ることは不可能ですが、電子マネーを間に挟む「迂回決済ルート」を活用することで、実質的にクレジットカードのポイントを獲得しながらコンビニで納付書を支払う手法が確立されています。現在、主要コンビニチェーンで実用可能な3大ルートの条件と限界を検証します。
ルート1:セブン-イレブン × nanaco(セブンカード・プラス連携)
最も知名度が高く実績のある手法が、セブン-イレブンでの「nanaco」納付です。通常、納付書をnanacoで支払う行為そのものにはnanacoポイントは付与されません。しかし、「対象のクレジットカードからnanacoへ残高チャージを行う際」にポイントが発生します。代表的なセブンカード・プラスを用いれば、チャージ金額に対して0.5%(200円につき1ポイント)の還元を獲得可能です。1カ月の年金保険料が17,920円であれば、約89円分のポイントが手元に残る計算になります。
ルート2:ファミリーマート × ファミペイ(JCBブランドチャージ)
ファミリーマートでは、自社スマホ決済アプリ「ファミペイ」を利用して納付書のバーコード決済が可能です。ファミマTカードや特定のJCBブランドカードからファミペイへチャージする際、カード会社規定の還元(0.5%〜1.0%程度)が付与されます。さらに、ファミペイ決済時には「公共料金・各種料金支払い」の特典として1件あたり10円相当のボーナスが付与される施策も継続して実施されています。還元率の観点ではnanacoを上回るケースがあり、ポイ活層からの支持が厚いルートです。
ルート3:ミニストップ × WAON(イオンカードセレクト等の活用)
ミニストップ店頭では、電子マネー「WAON」による納付書の支払いに一部対応しています。イオンカードセレクトからのオートチャージ設定(0.5%還元)や、JMB WAONを活用したJALマイル還元ルートが知られています。ただし、ミニストップの収納代行におけるWAON対応は、納付書に記載されたバーコードの番号体系(提携収納代行会社)によって受入れ可否が細かく分かれており、国民年金の納付書が対象外となる時期や店舗ごとの端末差が存在するため、事前の慎重な確認が欠かせません。
これらの電子マネー迂回ルートには共通するハードルがあります。それは「1回あたりのチャージ上限額や保有上限額(通常5万円〜10万円)」の存在です。毎月納付であれば問題ありませんが、半年や1年、2年分の前納納付書を持ち込む場合、限度額に引っかかりレジで複数回の会計や複数枚のカード分割が必要になるなど、現場でのオペレーションが極めて煩雑になるデメリットを抱えています。
【自宅完結の選択肢】年金のスマホ決済×クレカチャージは2026年現在本当にお得か?
日本年金機構は納付書のバーコード・QRコード読み取りによる「スマートフォン決済(請求書払い)」に全面対応しており、コンビニのレジへ足を運ぶことなく、自宅のスマートフォンから即座に納付できる環境が整備されています。PayPay、楽天ペイ、d払い、au PAYなどが利用可能です。しかし、「ポイント還元」の観点から検証すると、過去数年で著しいルール改定が進んでいる点に注意しなければなりません。
かつては多くの決済アプリで請求書払いに対しても通常決済と同等のポイントが付与されていましたが、各決済プラットフォームは公金・請求書払いにおけるポイント還元を相次いで縮小または完全撤廃しました。PayPayでは現在、請求書払いにおける直接のポイント付与はなく、月間の利用回数カウントの対象外とされるケースが一般的です。
現時点で還元を狙える有力な選択肢として残るのが、「楽天ペイ」を活用した楽天キャッシュ決済ルートです。楽天カードから楽天キャッシュへチャージする段階で0.5%の楽天ポイントが付与され、そのチャージ残高を用いて納付書のバーコードを読み取って納付します。au PAYにおいても一部指定カードからのチャージでポイントが付く枠組みが残存していますが、月間のチャージ上限額に厳しい制限が課されるなど、包囲網は年々狭まっています。小手先のポイント還元を追求するあまり、複雑なチャージ手順に追われる時間対効果を見極める冷静な視点が求められます。
【徹底比較】国民年金の納付方法別コスト・還元率・手間一覧
国民年金保険料を支払うアプローチは、コンビニでの直接・間接決済から公的な前納制度まで多岐にわたります。どの納付手段が客観的に最も実利をもたらすのか、データと制度設計に基づいて詳細に比較します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| コンビニ窓口(直接クレカ) | 決済不可(受取拒否) / 還元0円 | 現金のみ対応 | 選択肢から完全除外。レジでの時間浪費を避けるべき。 |
| コンビニ電子マネー迂回納付 (nanaco / ファミペイ) | チャージ還元率0.5%〜1.0% 月額17,900円換算で年間約1,070〜2,140円還元 | チャージ限度額5〜10万円枠 | 手元の納付書を今すぐお得に消化したい場合の現実的な対症療法。 |
| スマホアプリ請求書払い (楽天ペイ / PayPay等) | アプリ直接還元0% チャージ経由で実質0.5%前後 | 自宅決済可 / 手数料無料 | 利便性は最高レベル。還元率よりも移動時間削減を重視する層向け。 |
| 公式クレカ納付(毎月払い) | 決済手数料0円 / カード還元率0.5%〜1.0% 年間約1,000〜2,100円還元 | 地方税のような決済手数料なし | 自動引き落としで未納を防げるが、前納割引がつかない点が惜しい。 |
| 公式クレカ納付(2年前納) | 制度割引約15,000円+カード還元(0.5〜1.0%で約2,000〜4,200円) 合計約17,000〜19,200円の利益 | 初回一括請求約42万円前後 | 【最優秀】手元の流動資金があるなら最も資産防衛効果が高い絶対の推奨枠。 |
| 口座振替(2年前納) | 制度割引約16,000円強(ポイント付与なし) | 指定銀行口座から自動引落 | クレカ還元率が0.2%以下に落ちるカードしか持っていない場合の代替手段。 |
【最強の王道】ねんきんネットから申し込む公式クレジットカード納付の手続き
コンビニ決済に縛られる必要がないのであれば、金銭的メリットと管理効率の両面で最も優れているのは、日本年金機構が公式に提供する「国民年金保険料クレジットカード納付」の手続きです。この公的ルートには、自動車税やふるさと納税などの決済とは決定的に異なる有利な条件が揃っています。
最大の特徴は、「決済手数料が利用者負担ゼロ(完全無料)」である点です。地方自治体への税金クレジットカード納付では、納付額1万円ごとに80円〜100円程度の手数料が自己負担となり、還元ポイントの大半が相殺されてしまうケースが多発しています。しかし、国民年金保険料のクレジットカード納付にかかるシステム費用は国庫(国の予算)によって負担されているため、利用者は一切の手数料を引かれることなく、カード会社の満額還元を享受できます。
さらに注目すべきは、公式制度ならではの「前納割引制度」との掛け合わせです。国民年金には、将来分を前もってまとめて納めることで大幅な割引が適用される法定制度があります。割引区分には「6カ月前納」「1年前納」「2年前納」が存在し、特に2年前納を選択した場合、制度割引だけで約15,000円前後の現金額引きが実行されます。その上で、割引後の納付総額(約42万円)に対してクレジットカードのポイント還元(1.0%還元のカードなら約4,200円分)がそのまま付与されるため、合計で約2万円近い経済的利益を生み出します。
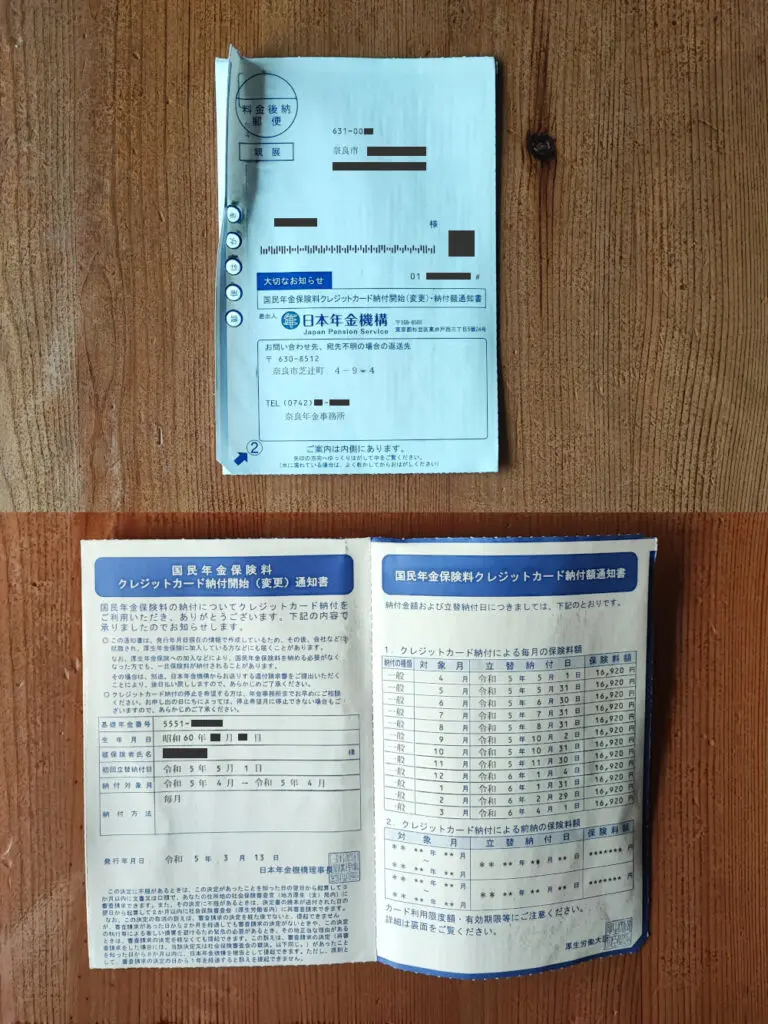
申し込み手続きは、デジタル化によって以前より格段にスムーズになりました。マイナンバーカードを連携させた「ねんきんネット」からの電子申請を利用すれば、書面の郵送や年金事務所の窓口へ出向く手間をかけずに24時間オンラインで完結します。従来通り「国民年金保険料クレジットカード納付(変更)申出書」を年金事務所へ郵送・提出する形でも受け付けられています。ただし、4月からの2年前納や1年前納を適用させるためには、毎年2月末〜3月上旬頃に設定される厳格な申請締切期日までに手続きを完了させる必要がある点には十分な警戒が必要です。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家計のキャッシュフローと保有する金融資産のバランス、そして性格的な手間許容度によって、選ぶべき納付手段は明確に分かれます。行動経済学的な合理性に基づき、4つのタイプに応じた判断基準を提示します。
迷わず「公式クレカ2年前納」を選ぶべき人
- 手元に45万円以上の余剰資金を確保できている人:年利換算で約3〜4%相当の確定利回りを無リスクで得るのと同義であり、銀行預金に眠らせておくよりも圧倒的に高い資産防衛効果を発揮します。
- 公金納付でも満額(0.5%〜1.0%)ポイントが付くカードを保有している人:制度割引とカードポイントの相乗効果を上限まで引き出すことができます。
「公式クレカ毎月払い」を選ぶべき人
- 一度に数十万円のキャッシュアウトが発生すると資金繰りに不安が生じる自営業・フリーランス:月々の固定費として支出を平準化しつつ、現金コンビニ払いのような未納リスクや外出の手間を完全に排除できます。
「コンビニ電子マネー迂回納付」が向いている人
- すでに納期限が迫った納付書が手元に届いてしまっている人:公式のクレカ納付申請は反映までに1〜2カ月を要するため、今手元にある納付書をポイント化して消化するには、セブン-イレブン(nanaco)やファミリーマート(ファミペイ)へのチャージ納付が最も即効性のある手段となります。
「スマホ決済(楽天ペイ等)」を選ぶべき人
- 店舗のレジに並ぶ時間や、電子マネーのチャージ設定・カード複数枚管理といった手続き自体を強いストレスと感じる人:0.5%程度の最小限の還元を取りこぼさず、自室のデスクで1分以内に支払いを完了させる「タイパ(タイムパフォーマンス)」を最優先するスタイルに適しています。
ここで1つ、見落としてはならない重大な警告があります。それは「各クレジットカード発行会社による公金決済のポイント付与率引き下げ」のトレンドです。楽天カード、三井住友カード、三菱UFJニコス、エポスカードをはじめとする主要カード会社は、税金や国民年金などの公金支払いに関して、ポイント還元率を従来の1.0%から0.2%〜0.5%へ引き下げたり、月間の付与上限を厳格化する改悪を順次進めています。公式クレカ納付に登録する際は、ご自身が保有するカードの最新規約において「国民年金保険料がポイント付与対象から除外されていないか」を必ず公式サイトの規約改定履歴で照合してください。
【年金 コンビニ払い クレジットカード】に関するよくある質問(FAQ)
Q1:コンビニのレジでクレジットカードを提示したら断られました。店員の知識不足や機械のエラーですか?
A1:いいえ、店員のミスでも端末の故障でもありません。コンビニエンスストアの収納代行システムでは、加盟店側の手数料負担赤字やチャージバック(事後的な決済取消)リスクを防ぐため、国民年金を含む公金・公共料金の納付書に対するクレジットカード直接決済がシステム上完全に禁止されています。
Q2:国民年金を日本年金機構の公式クレジットカード納付にする場合、決済手数料は取られますか?
A2:手数料は一切かかりません。地方税(自動車税や固定資産税など)をカード決済する際には利用者がシステム利用手数料を負担するケースが一般的ですが、国民年金保険料のクレジットカード納付は法令に基づき国庫が手数料を負担しているため、完全無料で納付可能です。
Q3:ねんきんネットでクレジットカード払いを申し込んだ場合、今手元にある納付書はどうすればよいですか?
A3:クレジットカード納付の登録が完了し、実際の初回決済が実行されるまでには1カ月〜2カ月程度の期間を要します。カード納付の開始通知書が日本年金機構から届く前に納期限が到来する納付書については、未納・延滞を防ぐために納付書を用いて現金、または電子マネー・スマホ決済等で納付する必要があります。重複して引き落とされることはありません。
まとめ:今後の動向と失敗しないための判断基準
国民年金保険料の支払いにおいて、コンビニのレジ窓口でクレジットカードを直接切ることはできません。しかし、その構造的な理由を正しく理解していれば、無駄なトラブルに巻き込まれることなく、自らにとって最も合理的な決済ルートを冷静に選択できます。
短期的な対応として手元の納付書をお得に消化したいのであれば、ファミペイやnanacoを介した電子マネーチャージによる間接還元が頼れる防衛策となります。一方で、中長期的に家計の負担を最小化したいのであれば、ねんきんネット経由で「公式クレジットカード2年前納」に切り替え、公的な制度割引を最大限に獲得するのが揺るぎない正解です。決済事業者各社のポイント規約改定を注視しつつ、小手先の還元に振り回されない賢明な制度活用を進めてください。 (出典: 年金 コンビニ払い クレジットカード(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。