年収800万円の手取りと生活レベルの実態|勝ち組なのに苦しい真相を解明
日本国内において「ひとつの高所得の壁」として意識されることが多い額面年収800万円。一般的には高給取りや勝ち組の象徴と見なされがちですが、当事者からは「想像していたほど贅沢ができない」「貯蓄に回す余裕がない」といった切実な声も聞こえてきます。
額面800万円から差し引かれる税金や社会保険料のリアルな負担額、世帯構成による生活水準の決定的な格差、そして2026年現在の税制・子育て支援策の改定がもたらす影響まで、最新データをもとにその実態を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収800万円の実際の手取り額は年間約580万〜620万円(月額約38万〜42万円+賞与)であり、額面の約25%〜27%が控除される。
- 要点2:国税庁の統計調査では上位約10%前後の高所得層に位置する一方、子育て世帯では各種支援の所得制限や教育費の重圧により「体感的なゆとり」が薄い。
- 要点3:住宅ローン借入の安全圏は4,500万〜5,200万円程度。生活防衛には固定費のコントロールとふるさと納税などの節税策が不可欠となる。
【2026年最新】年収800万円の手取り額と税金・社会保険料の内訳
額面給与として800万円を得ていても、全額を自由に使えるわけではありません。給与明細からは毎月、健康保険料、厚生年金保険料、雇用保険料などの社会保険料に加え、所得税および住民税が源泉徴収されます。
年収800万円の手取り額は、独身や配偶者の有無、扶養親族の人数によって変動しますが、一般的な目安は年間約580万〜620万円です。ボーナスを考慮しない均等配分の場合、毎月の手取りは約48万〜50万円、年2回のボーナス(計4ヶ月分)を想定した場合は毎月の手取りが約38万〜40万円、ボーナス1回あたり手取り約70万〜75万円という計算になります。
| 項目 | 詳細・数値データ(独身の場合) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 額面年収 | 8,000,000円 | 民間平均:約458万円 | 平均給与の約1.7倍に位置する上位帯 |
| 社会保険料合計 | 約115万〜120万円(健康・厚生年金・雇用) | 額面の約14.5%〜15% | 報酬月額の上限に近づき負担感が顕著 |
| 所得税 | 約42万〜48万円(累進課税20%区分) | 課税所得に応じ変動 | 給与所得控除の上限(195万円)が直撃 |
| 住民税 | 約45万〜48万円(一律約10%) | 前年所得ベースで課税 | 翌年徴収のため転職や減収時に注意が必要 |
| 年間手取り額 | 約585万〜610万円 | 額面比 約73%〜76% | 手取りベースでは約200万円が天引きされる |
所得税・住民税・社会保険料の計算において押さえるべきは、給与所得控除の上限です。給与等の収入金額が850万円を超えると控除額は195万円で頭打ちになりますが、800万円時点でも控除率は低減しており、課税所得が膨らみやすい設計になっています。
手取り防衛策として外せないのが寄附金控除です。年収800万円世帯におけるふるさと納税の限度額目安は、独身または共働き(配偶者控除なし)で約12万5,000円〜13万円、配偶者控除あり・子ども1人(高校生)で約10万5,000円〜11万円となります。上限枠を正しく算定して活用すれば、実質2,000円の負担で生活必需品や食費を大幅に補填できます。

日本人の割合と上位パーセント|国税庁データが明かす給与格差の現実
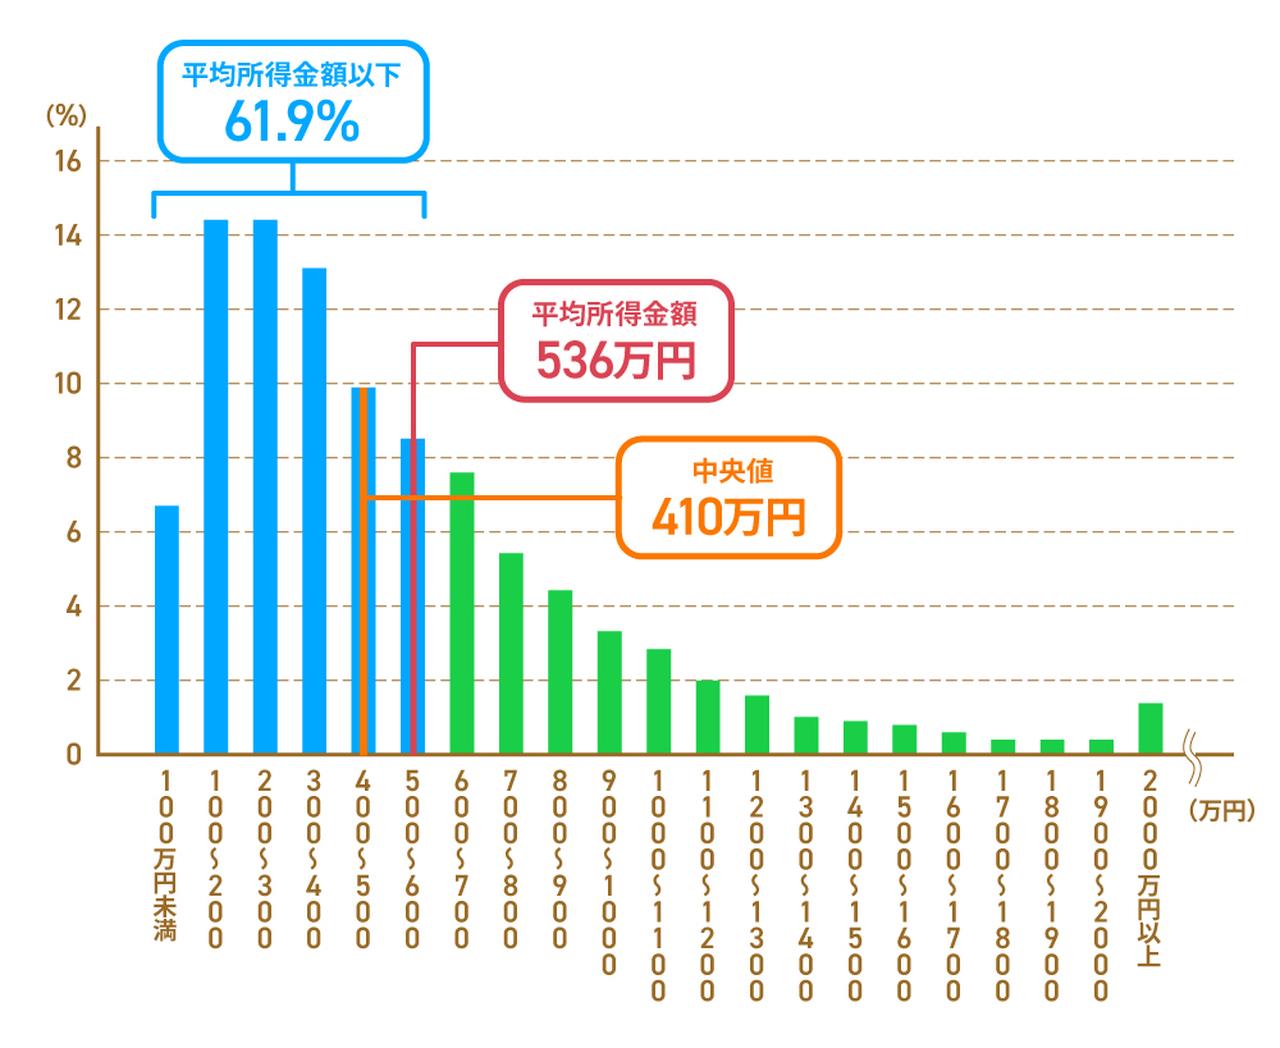
国税庁民間給与実態統計調査の最新公表データを分析すると、給与所得者全体における年収800万円超〜900万円以下の割合は約3.0%です。さらに「年収800万円以上」の全階層を合算すると、日本全体の給与所得者の上位約10.5%〜12.0%に位置します。
男女別の内訳を見ると、その偏りはより鮮明になります。男性給与所得者の中では年収800万円以上が約16%〜17%存在するのに対し、女性給与所得者では約3%〜4%にとどまります。10人中9人より高い収入を得ている計算になり、客観的なマクロ統計から見れば疑いようのない「高所得層」です。
しかし、この統計上の高位置と本人の生活実感が乖離する主因は、近年の税制改定と物価上昇のダブルパンチにあります。2026年最新の税制改正と手取り推移を振り返ると、過去十数年にわたり給与所得控除の縮小、配偶者控除の所得制限導入、社会保険料率の引き上げが段階的に進行してきました。額面が同じ800万円であっても、15年前と比較して年間手取り額は40万〜50万円程度目減りしているのが冷徹な計算結果です。
「勝ち組なのに生活が苦しい」の真相|独身と子育て世帯で激変する生活レベル
ネット掲示板やSNSで頻繁に議論される「年収800万円は勝ち組か生活苦かの真相」という疑問。この答えは、世帯構成と居住地域によって180度分かれます。
独身者であれば、月々の手取り約40万円のうち家賃に12万〜15万円を充てても手元に25万円以上が残り、趣味や外食、自己投資、月10万円以上の積立投資を両立できる圧倒的なゆとりがあります。
対照的なのが、首都圏や都市部で暮らす「片働き・子持ち世帯」です。独身・既婚子持ちの生活費内訳を比較すると、固定費と教育費の負担が家計を急激に圧迫している構造が浮き彫りになります。
年収800万円の生活レベルと実態における典型的な家計配分(都内在住・夫婦+子2人)を見てみましょう。
- 住居費(住宅ローンまたは賃貸):160,000円
- 食費・日用品費:95,000円
- 水道光熱費・通信費:35,000円
- 教育費(習い事・塾・幼稚園等):60,000円
- 保険料・雑費・小遣い:40,000円
- 車両関連費(維持費・駐車場):30,000円
- 月間支出合計:420,000円
ボーナスを除いた毎月の手取りが約38万〜40万円の場合、月々のキャッシュフローはトントンか、場合によっては数万円の赤字となり、ボーナス補填に依存する構造に陥ります。
さらに重くのしかかるのが公的支援の所得制限です。近年見直しが進められているものの、児童手当の所得制限と高校無償化(高等学校等就学支援金制度)において、世帯主単独で年収800万円〜900万円前後の世帯は、過去に手当減額や対象外となるケースを経験してきました。私立高校の授業料実質無償化でも年収目安(両親・子2人モデルで約910万円未満など)の境界線に位置し、満額支援を受けられないケースが多発。「税金は最高水準で徴収されるのに、行政給付の恩恵は薄い」という不満が、生活苦の実感へと直結しています。

【実態検証】住宅ローン借入目安と家計シミュレーション
年収800万円層が最も陥りやすい落とし穴が、マイホーム購入時の過剰な借入です。金融機関の審査基準(返済負担率30%〜35%)を適用すると、年収800万円の住宅ローン借入目安として最大6,000万〜6,800万円の融資承認が下りることがあります。
しかし、「借りられる額」と「返せる額」は根本的に異なります。
仮に金利1.0%(35年元利均等返済)で6,500万円を借り入れた場合、毎月の返済額は約18万3,000円。これにマンションの管理費・修繕積立金(月3万〜4万円)や固定資産税を加えると、住居関連費だけで毎月23万円を超えます。手取り月収40万円の半分以上が住居費に消える計算となり、子どもの進学や金利上昇局面で家計が即座に破綻しかねません。
現場取材やファイナンシャルプランナーの試算に基づく安全な借入上限は、年収倍率で5.5倍〜6.5倍、金額にして4,400万〜5,200万円程度です。毎月の返済額を12万〜14万円台に抑えて初めて、長期的な資産形成と教育資金の積み立てが健全に両立します。
年収800万円に到達する職業・業界とキャリア市場の評判
どのような業界・職種であれば年収800万円の大台に到達できるのでしょうか。厚生労働省の賃金構造基本統計調査や転職エージェントの動向から、再現性の高いフィールドを整理します。
年収800万円に到達する職業・業界の主要カテゴリは以下の通りです。
- 総合商社・大手デベロッパー・金融機関:メガバンク、大手損保、信託銀行では30代前半で年収800万〜1,000万円に到達。
- IT・コンサルティング業界:総合系・戦略系コンサルタント、メガベンチャーのシニアエンジニアやプロダクトマネージャー(PdM)。
- 製薬・医療機器・メーカー上位:外資系MR、大手化学・自動車メーカーの管理職(課長補佐〜課長級)。
- 専門職・士業:公認会計士、弁護士、税理士(大手監査法人・法律事務所勤務)。
年収800万円を狙える転職市場の評判としては、2026年現在、単なる「勤続年数による年功序列」での到達は狭き門となっています。一方で、DX推進人材、データサイエンティスト、法人向けソリューション営業(SaaS)、海外事業推進などの専門スキルを持つ人材に対しては、30代中盤〜40代前半での800万〜1,000万円提示が標準的なオファー額として定着しています。転職を通じて800万円の壁を突破するには、「業界平均給与が高いマーケットへ身を置くこと」と「明確なポータブルスキルの証明」が決定打となります。
一般に知られていない盲点とネットの誤解
年収800万円を取り巻く言説には、数字のマジックによる典型的な誤解が存在します。
世帯年収800万円と単独年収800万円の「手取り逆転現象」
最も顕著な盲点が「片働き単独年収800万円」と「夫婦共働き(夫400万+妻400万)の世帯年収800万円」の税制格差です。
日本の所得税は超過累進課税制度を採用しているため、1人で800万円を稼ぐと高い税率が適用されます。一方、夫婦それぞれが400万円を稼ぐ場合、それぞれが基礎控除や給与所得控除をフル活用でき、税率も低い区分に抑えられます。その結果、同じ世帯年収800万円でも、夫婦合算のほうが年間手取り額が約50万〜70万円も多くなるという逆転現象が生じます。世帯全体の可処分所得を最大化する観点では、共働きスタイルのほうが圧倒的に有利です。
「ラチェット効果」による見栄消費の罠
行動経済学で指摘される「ラチェット効果(一度上がった生活水準は簡単には下げられない現象)」は、年収800万円層を最も苦しめる心理的罠です。年収の上昇に伴い、住居のグレードアップ、自家用車の購入、子どもの私立受験、デパ地下や外食の日常化など、無意識のうちに固定費を底上げしてしまいがちです。一度固定費を高めると、手取りが伸び悩んだ際に「高給取りなのに貯金ができない」という深刻なストレスを抱えることになります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年収800万円という立ち位置を資産形成のゴールにするのではなく、強固な家計基盤を作るための通過点とするには、明確なセルフコントロールが求められます。
- 資産形成が加速する人:住居費を手取りの25%前後に抑え、新NISAや確定拠出年金を活用して月10万〜15万円を機械的に自動積立できる人。共働きを維持し、世帯の手取り効率を最大化している人。
- 「隠れ貧困」に陥りやすい人:ボーナス払いを前提とした高額住宅ローンを組み、子どもの教育費に青天井で資金を投入する人。額面の数字に引きずられて固定費を肥大化させてしまう人。
【年収 800 万 円】に関するよくある質問(FAQ)
Q1:年収800万円の手取り月額とボーナスの内訳目安は?
A1:ボーナス年4ヶ月分支給の企業の場合、毎月の額面は約50万円で手取りは約38万〜40万円です。夏冬のボーナスはそれぞれ額面約100万円に対し、手取りは約70万〜75万円となります。年間手取り合計は約580万〜620万円です。
Q2:年収800万円で組める住宅ローンの現実的な上限はいくらですか?
A2:金融機関の審査上は6,500万円以上の借入も可能ですが、金利上昇リスクや教育費の増加を考慮した安全圏は4,500万〜5,200万円程度です。毎月の返済額を手取りの25%以内(月12万〜14万円程度)に抑えることが推奨されます。
Q3:ふるさと納税はいくらまで寄附できますか?
A3:独身または共働き世帯(配偶者控除なし)で約12万5,000円〜13万円が目安です。配偶者控除が適用されている世帯や扶養親族がいる場合は、約10万5,000円〜11万5,000円程度に下がります。住宅ローン控除や医療費控除との併用時は詳細なシミュレーションが必要です。
Q4:単独年収800万円と夫婦合算800万円ではどちらが豊かですか?
A4:税制・社会保険料の仕組み上、夫婦それぞれ400万円を稼ぐ共働き世帯のほうが、基礎控除や給与所得控除を各自で適用できるため年間手取りが約50万〜70万円多くなります。可処分所得の面では共働き世帯が明確に有利です。
まとめ:今後の動向と失敗しないための判断基準
年収800万円は、日本の労働市場において上位1割に属する確かな高収入です。しかし、累進課税による重い税負担、社会保険料の引き上げ、給与所得控除の頭打ちにより、額面の印象ほど潤沢な可処分所得が残るわけではありません。
「勝ち組」という周囲のイメージや過度な自己評価に引きずられて生活水準を不用意に上げず、住宅ローンや固定費を適正値にコントロールすること。そして、ふるさと納税や新NISAなどの税制優遇制度を徹底的に活用することこそが、年収800万円の真価を活かして真の経済的安定を掴むための決定打となります。 (出典: 年収 800 万 円(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。