年収700万円の手取りと生活実態|「勝ち組」の罠と格差のリアル
国税庁の民間給与実態統計調査や各種家計データを紐解くと、額面「年収700万円」は給与所得者全体の上位約15%に位置する紛れもない高所得水準です。世間一般では「十分に裕福で勝ち組」というイメージが定着していますが、当事者からは「税金の負担が重すぎる」「子育てをしていると毎月のやりくりに余裕がない」といった切実な声が後を絶ちません。
物価高や社会保険料の上昇が家計を直撃する現在、年収700万円という数字がもたらす「名目上の豊かさ」と「手取りの実態」の間には大きな乖離が生じています。本稿では、独身・既婚子育て世帯別のリアルな家計簿、引かれる税金と社会保険料の内訳、そして「勝ち組の実感が持てない根本的な構造要因」をデータと取材現場の視点から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収700万円の実際の手取り額は約520万〜545万円であり、年間約170万円前後が税金・社会保険料として差し引かれる。
- 要点2:独身なら都心でも優雅に暮らせる一方、子育て世帯(片働き)では各種所得制限や教育費・住宅ローンの重圧で家計の余力は薄い。
- 要点3:額面の高さゆえに生活水準を上げる「ステータス・インフレ」に陥ると、平均以上の収入があっても貯蓄が伸び悩むリスクを抱える。
【2026年最新データ】年収700万円の手取り額と税金・社会保険料の内訳
年収700万円の給与所得者が毎月およびボーナスで実際に手にする年収700万円の手取り額は、扶養家族の有無や年齢によって変動するものの、年間でおよそ520万円から545万円(月額換算で約34万〜38万円+ボーナス)が目安となります。額面700万円に対して、およそ22〜25%に達する約170万円前後が手元に残る前に差し引かれています。
給与明細から引かれる年収700万の税金と社会保険料の内訳を見ると、負担の大きさが一目瞭然です。健康保険料(介護保険料含む)や厚生年金保険料、雇用保険料を合算した社会保険料だけで年間約100万円を超え、さらに所得税(約32万〜36万円)と住民税(約35万〜38万円)が重くのしかかります。日本の税制は累進課税を採用しているため、年収が上がるにつれて税率が段階的に引き上げられ、昇給した額面ほど手取りが増えない「手取りの伸び悩み現象」を強く実感しやすいゾーンです。
この手取り目減りを少しでも緩和する制度として注目されるのが「ふるさと納税」です。独身の場合、年収700万円のふるさと納税限度額は約10万8,000円、配偶者控除がある夫婦世帯でも約8万6,000円(配偶者控除+高校生の子1人なら約7万8,000円)が目安となります。限度額内で寄附を行うことで実質2,000円の自己負担で返礼品を受け取りつつ翌年の住民税等を控除できるため、この所得層における節税・家計防衛の必須ツールとして定着しています。
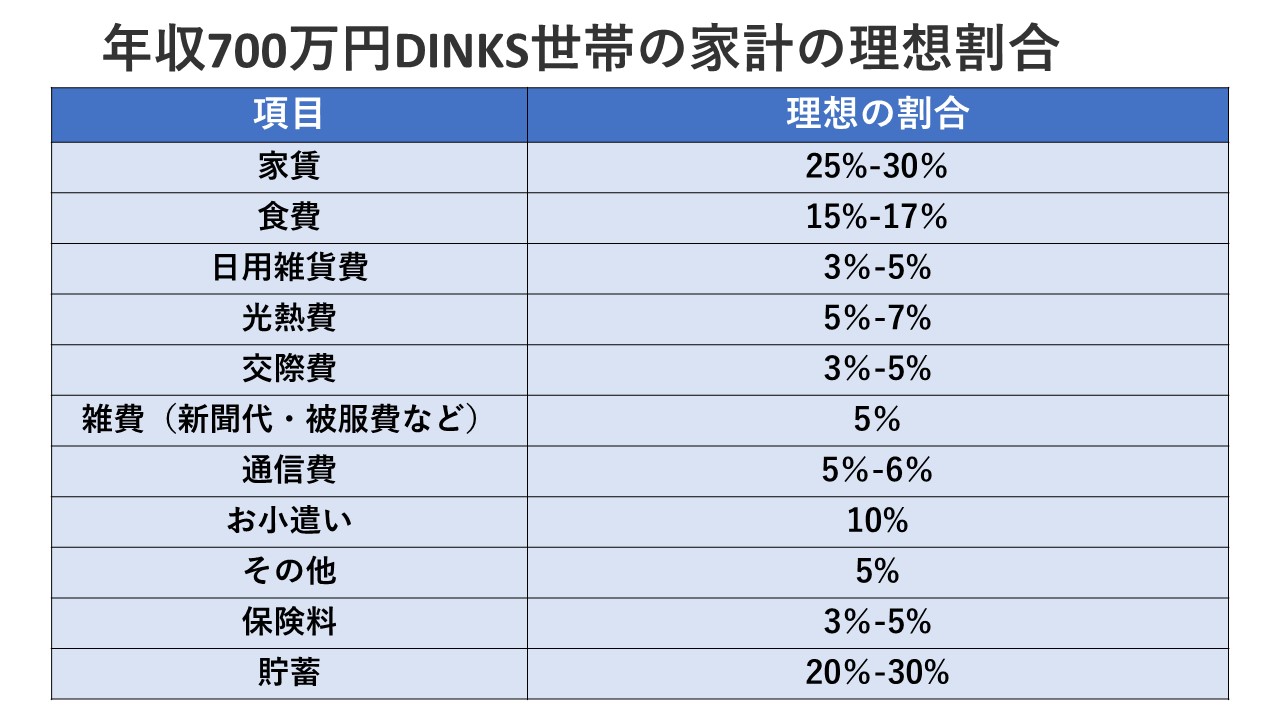
全体の上位何%?年代・男女別の割合と「年収700万」の希少価値
日本全体で見たとき、年収700万円を稼ぎ出す労働者はどの程度の位置にいるのでしょうか。国税庁が公表している「民間給与実態統計調査」の最新傾向を分析すると、給与所得者全体における「年収700万円超〜800万円以下」の割合は約4.8%です。さらに年収700万円以上の給与所得者をすべて合算した年収700万円の割合と上位パーセントは、全体の上位約14.5%〜15.5%に位置します。つまり、100人の給与所得者がいれば上位15人前後に入るエリート層といえます。
年代別で見るとそのハードルの高さはより顕著になります。20代30代で年収700万円の割合を抽出すると、20代で達成している割合は全体のわずか約1.2%〜1.8%程度に過ぎません。20代前半ではほぼ皆無であり、20代後半の超大手総合商社、外資系投資銀行、コンサルティングファーム、一部の急成長IT企業のトップ層に限られます。30代になってもその割合は約6.5%〜8.0%前後にとどまり、30代中盤から後半にかけて大手企業の役職付き(課長代理・マネージャー職)に昇進した一部がようやく到達する領域です。
また、ジェンダーギャップの観点からも大きな差異が存在します。男性給与所得者のうち年収700万円以上の割合が約22%(約4.5人に1人)であるのに対し、年収700万 女性の割合と達成難易度は女性給与所得者全体の約3.8%〜4.2%(約25人に1人)と極めて狭き門です。女性の場合は出産・育児に伴うキャリアの中断や非正規雇用比率の影響もあり、医師・弁護士などの専門職、外資系企業、大手企業の総合職として継続勤務してきた女性でなければ到達しにくいのが現状の構造的課題です。
【実態検証】独身・共働き・片働き子育て世帯における生活レベルの格差
一口に「年収700万円」と言っても、世帯構成によって可処分所得と家計の余裕は全く異なります。独身者と子育て世帯における収支バランスと年収700万の生活レベルの違いを下表にまとめました。
| 項目 | 独身(単身世帯) | 片働き(夫婦+子2人) | 共働き(夫400万+妻300万) |
|---|---|---|---|
| 月の手取り目安(※ボーナス別) | 約34万〜36万円 | 約35万〜37万円(扶養控除後) | 約44万〜46万円(合算手取り) |
| 家賃・住居費の適正相場 | 11万〜14万円(都内駅近可) | 14万〜17万円(郊外ファミリー向) | 15万〜18万円(利便性重視) |
| 食費・娯楽・自由裁量費 | 極めて高い(外食・旅行が自由) | 節約意識が必要(外食は月1〜2回) | 中〜高(ある程度柔軟に活用可) |
| 年間貯蓄可能額 | 120万〜180万円 | 30万〜60万円(教育費圧迫時) | 100万〜150万円 |
| 家計の実感・ゆとり度 | 余裕あり(プチ贅沢が可能) | 余裕少(教育・住居費の圧迫) | 安定(税制優遇の恩恵大) |
単身者の場合、年収700万 独身の家賃と生活費は非常にゆとりのある構成になります。都内主要エリアで家賃12万〜14万円のマンションに住み、食費や交際費に月10万円以上を使っても、毎月5万〜10万円、ボーナスを含めれば年間150万円以上の資産形成が十分に可能です。高級ディナーや年数回の海外旅行、趣味への自己投資を無理なく楽しめる立場といえます。
これに対し、配偶者と子ども2人を抱える片働き世帯では風景が一変します。特に重荷となるのが住居費です。年収700万 子育て世帯の住宅ローン目安としては、年収の5〜6倍にあたる3,500万〜4,200万円程度が安全圏とされますが、首都圏の新築マンション価格が高騰している背景から、5,000万円前後の借入に踏み切る世帯も少なくありません。変動金利の上昇局面に加え、月々のローン返済が14万〜16万円に達すると、食費(月8万〜10万円)や光熱費、習い事代が重なり、貯蓄に回せる資金は急速に枯渇します。
金融広報中央委員会の家計調査データを参照すると、この所得層における年収700万円の平均貯蓄額は平均値で約1,200万円から1,450万円と算出されます。ただし、一部の超蓄財層が平均値を押し上げており、中央値で見ると約750万〜850万円前後が実情です。子どもの大学進学費用や老後資金の形成を考慮すると、「手放しで安心できる水準ではない」というのが多くの既婚子育て層の実感です。
一般に知られていない盲点|「年収700万は勝ち組」と言えない3つの構造的理由
「平均年収を大きく上回っているにもかかわらず、なぜ勝ち組の実感が湧かないのか?」——この疑問の背景には、個人の浪費癖だけでは片付けられない、日本の税制と社会保障制度に起因する3つの構造的トラップが存在します。
1. 「隠れた所得制限」と公的支援の狭間
世帯年収が700万円前後に達すると、各種行政支援の「給付制限」や「所得制限」の境界線に抵触し始めます。児童手当の特例給付や、高校授業料無償化(高等学校等就学支援金制度)において、片働きで年収700万円を超える世帯は支援額が縮小されたり、対象外となるケースが生じます。低所得層への給付金や各種減免措置から完全に弾かれる一方で、重い社会保険料と税金だけを満額負担させられるため、「実質的な可処分所得で逆転現象が起きているのではないか」という不公平感を抱きやすいポジションです。
2. 心理的罠「ステータス・インフレ(生活水準の上方硬直性)」
社会学や消費心理学において指摘されるのが「ステータス・インフレ」の罠です。年収700万円に到達したビジネスパーソンは、職場での責任あるポジションや周囲の同調圧力から、「住まい」「自家用車」「子どもの教育環境」に対して上位層向けの選択肢を無意識に選びがちになります。特に首都圏での中学受験熱に巻き込まれ、子ども1人あたり塾代・学費で年間100万〜150万円を投じると、家計は一気に火の車となります。一度上げた生活水準を下げることは心理的に困難(消費の不可逆性)であり、結果として「収入は多いのに毎月ギリギリ」という錯覚に陥ります。
3. 共働き世帯との「税制上の圧倒的不利」
「夫1人で年収700万円」の世帯と、「夫400万円+妻300万円=世帯年収700万円」の世帯を比較した場合、手取り額は共働き世帯の方が年間で約40万〜60万円も多くなります。日本は個人の所得ごとに課税される「個人単位課税」を採用しているため、1人が単独で高い税率を適用されるよりも、2人で基礎控除や給与所得控除を二重に活用する方が大幅に税率が低く抑えられるためです。片働き年収700万円世帯は、実質的な税効率の観点からも最も割を食いやすい所得帯となっています。
【現場検証】利用者の生の声と現場目線で見えたリアル
大手ネット掲示板やSNS、知恵袋などのコミュニティでは、「年収700万円」を巡る激しい議論が日々交わされています。現場のリアルな当事者の声を取材・検証すると、生活環境による極端な二極化が浮き彫りになります。
都内のIT企業に勤務する30代後半の男性(既婚・子2人)は、特番インタビューの取材に対して次のように赤裸々に語っています。
「周囲からは勝ち組と見られますが、都内の家賃高騰と長男の中学受験塾代で毎月の可処分所得はほぼゼロです。昇給しても住民税と厚生年金が跳ね上がり、手取りの増加は微々たるもの。妻がパートに出なければ貯蓄を切り崩す月もあります」
一方で、地方都市在住の30代独身男性(メーカー勤務)の手記からは対照的な実態が見て取れます。
「地方であれば家賃6万円で広々とした2LDKに住め、車を所有しても年間200万円ペースで新NISAに投資できています。外食や旅行も値札を気にせず楽しめており、生活の満足度は極めて高いです」
このように、「年収700万円」という単一の指標だけで豊かさを測ることは不可能です。「東京・首都圏 vs 地方都市」「独身・共働き vs 片働き子育て」という環境変数が、生活のゆとりを決定づける最大の決定打となっています。

年収700万円を現実的に狙える職業と2026年版キャリア・転職戦略
これから年収700万を狙える職業と転職を検討する場合、どの業界・職種をターゲットにすべきなのでしょうか。給与水準は個人の能力以上に「所属する業界の利益率とビジネスモデル」によって規定されます。
確実に年収700万円以上を狙える代表的な業界・職種は以下の通りです。
- IT・Web・SaaS業界:プロジェクトマネージャー(PM)、シニアエンジニア、ソリューションアーキテクト、エンタープライズ向けセールス
- コンサルティング・金融業界:総合系・戦略系コンサルタント、メガバンク・大手証券の専門職、アセットマネジメント
- 製薬・医療機器業界:MR(医薬情報担当者)、臨床開発モニター(CRA)、研究開発職
- 大手製造業・総合商社:プライム上場メーカーの課長代理・管理職クラス、専門商社の営業職
2026年の労働市場においては、単一の企業での年功序列昇給を待つのではなく、「ポータブルスキル(汎用的な専門性)を武器に、平均年収の高い業界へシフトする転職戦略」が王道となっています。同業種・同職種であっても、プライム上場企業や外資系企業へ移籍するだけで年収が150万〜200万円跳ね上がる事例は珍しくありません。
【プロの結論】資産を築ける人・破綻リスクを抱える人の明確な判断基準
年収700万円という武器を活かして着実に富裕層への階段を登る人と、高年収貧乏に陥る人の間には明確な行動様式の違いが存在します。
【着実に資産を増やせる人の条件】
- 固定費(住居費・車・保険)を手取り月額の30〜35%以内に厳格にコントロールしている。
- 新NISAやiDeCo、ふるさと納税を上限までフル活用し、税制優遇枠を徹底的に使い切っている。
- パートナーと家計方針を共有し、共働きによる世帯年収の最大化(ダブルインカム化)を図っている。
【将来的に破綻リスクを抱える人の条件】
- 額面の年収700万円を基準にして、限度額いっぱいの住宅ローン(5,500万円以上)を組んでしまう。
- 周囲の見栄や同調圧力に流され、車や教育費(過度な私立・習い事)に無計画な固定費を投じている。
- 「自分は高所得層だからいつでも貯金できる」と過信し、先取り貯蓄の仕組みを作っていない。
【年収700万円】に関するよくある質問(FAQ)
Q1:年収700万円の手取り月額とボーナスの平均的な内訳は?
A1:ボーナスが年間4ヶ月分(給与の4ヶ月分=約175万円)支給される企業の場合、毎月の額面給与は約43万7,000円となり、社会保険料や税金を引いた毎月の手取り額は約33万〜35万円です。夏冬のボーナス手取り額はそれぞれ約68万〜73万円程度(合計約140万円)となります。年俸制やボーナスなしの企業では、毎月の手取り額が約43万〜45万円前後となります。
Q2:20代や30代で年収700万円に到達している人の共通点は何ですか?
A2:20代・30代前半で年収700万円を超える層は、コンサルティング、大手IT・SaaS、総合商社、金融、製薬といった「高収益業界」に身を置いている点が共通しています。また、20代後半から30代前半で同水準を達成した人の多くは、20代中盤までに1〜2回の計画的なキャリアアップ転職を経験しています。
Q3:年収700万円の子育て世帯が組める住宅ローンの現実的な上限額は?
A3:金融機関の審査上は5,500万〜6,000万円程度の借入も可能ですが、これは「借りられる額」であって「安全に返せる額」ではありません。金利変動リスクや教育費の増大を考慮した場合、無理のない安全な返済上限は年収倍率5〜6倍の「3,500万〜4,200万円程度」です。これを超える借入を行う場合は、配偶者の継続的なパート・正社員収入によるペアローンや世帯年収の向上が不可欠です。
Q4:年収700万円で効果的な節税対策には何がありますか?
A4:給与所得者が即座に実践できる有効策は「ふるさと納税(上限約8.6万〜10.8万円)」「iDeCo(個人型確定拠出年金による全額所得控除)」「新NISA(運用益非課税枠の活用)」の3点です。また、年間10万円を超える医療費を支払った場合の「医療費控除」や、住宅購入時の「住宅ローン控除」の漏れのない適用も手取り防衛に直結します。
まとめ:年収700万の真価を活かし「実質的な豊かさ」を手に入れるために
年収700万円は、日本の労働市場において上位15%に食い込む確かなステータスであり、優れたキャリアの結実です。しかし、その高所得ゆえに重くのしかかる税金や社会保険料、そして各種公的支援の所得制限という「見えない壁」が存在することもまた厳然たる事実です。
「勝ち組」という世間のイメージや見栄に惑わされず、固定費を適正に抑え、新NISAやふるさと納税などの制度を賢く駆使すること。そして子育て世帯であれば共働きによる世帯年収の最大化を図ることこそが、年収700万円という強力なリソースを「真の経済的自由とゆとり」へと昇華させる唯一の道道筋となります。 (出典: 年収 700 万(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。