差引支給額の計算方法は?手取りの仕組みと早見表【2026最新】
毎月の給料日に明細書を開いた瞬間、「基本給や総支給額は多いはずなのに、なぜ銀行口座に振り込まれる金額はここまで減っているのか」と疑問を抱いた経験を持つ方は少なくありません。通帳に実際に着金する金額、すなわち給料の「手取り額」を指す公式な項目が「差引支給額」です。
昇給や転職、あるいはライフステージの変化に直面した際、額面の数字だけで生活設計を立ててしまうと手取りのギャップに直面しかねません。2026年現在の最新制度に基づき、給料から差し引かれる社会保険料や税金の正確な計算式、総支給額に対する手取りの割合、そして年収・月給別の差引支給額早見表までを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:差引支給額とは「総支給額(基本給+各種手当)」から「社会保険料+税金(控除合計額)」を引いた実際の受取額(手取り)を指す。
- 要点2:引かれる額の目安は額面の約75〜85%であり、月給が上がるほど累進課税や社会保険料の上限により手取り比率は低下する。
- 要点3:2026年の最新雇用保険料率や健康保険・厚生年金・所得税・住民税の天引きルールを把握することで、将来の家計収支を正確に予測できる。
【基本構造】差引支給額とは?総支給額・課税支給額との決定的な違い
給料の計算を正しく理解する第一歩は、給与明細に並ぶ似通った用語の意味を正確に切り分ける作業から始まります。多くの人が「給料=もらえるお金」と一括りに捉えがちですが、法律や税務上、金額の意味は明確に区別されています。
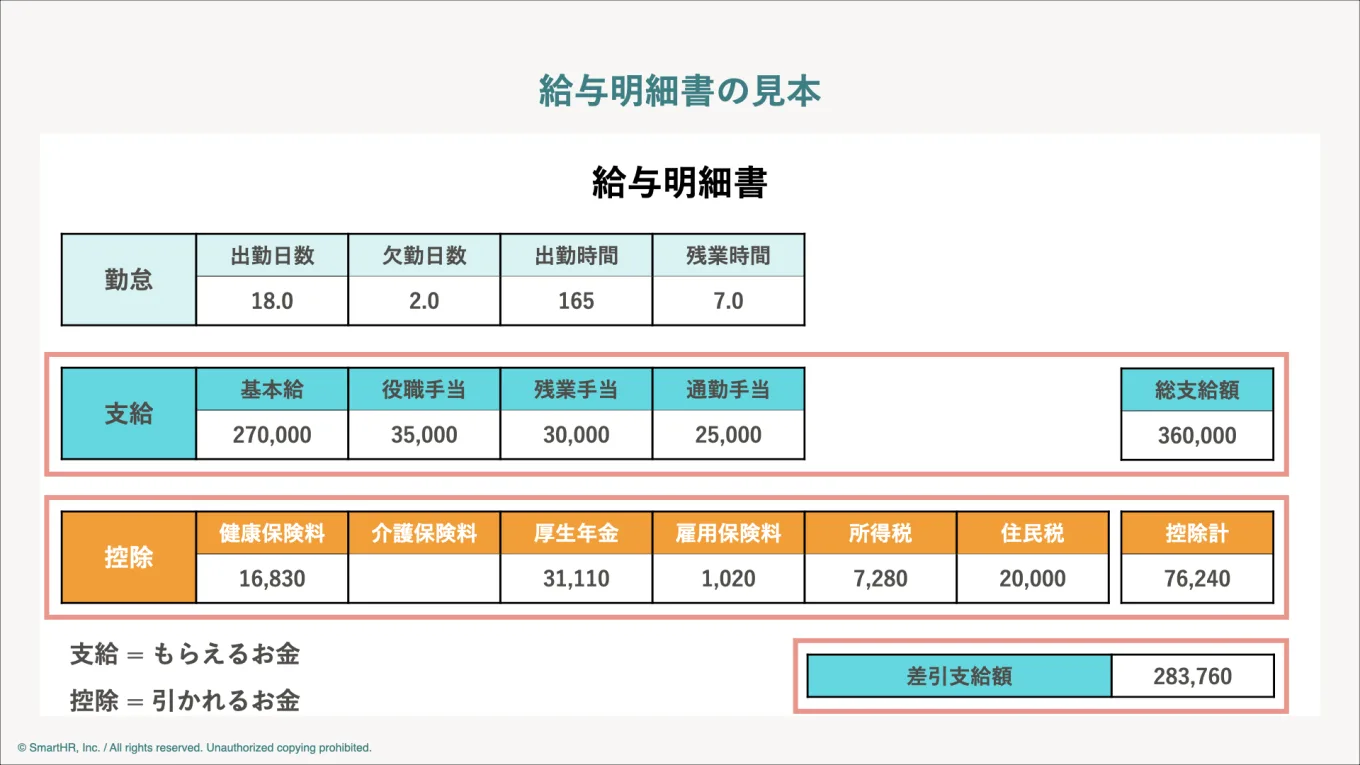
まず、「総支給額」とは、会社から支払われるすべての給与項目の合計です。ここには基本給のほか、残業手当、役職手当、住宅手当、通勤交通費などがすべて合算されています。いわゆる「額面給与」と呼ばれるものがこれに該当します。
次に注意が必要なのが「課税支給額」です。総支給額から「一定限度額までの非課税通勤手当」などを差し引いた金額を指します。所得税の計算対象となるベースの金額であり、全額がそのまま税金の対象になるわけではありません。
そして最終的な振込金額となるのが「差引支給額」です。総支給額から、法律で義務付けられた社会保険料や税金、さらに会社ごとの積立金や組合費などの「控除合計額」をマイナスした金額を指します。
計算の基本方程式は極めてシンプルです。
【差引支給額の基本計算式】
差引支給額 = 総支給額 − 控除合計額(社会保険料 + 所得税 + 住民税 + その他天引き)

【2026年最新】給与明細の控除項目内訳と引かれる税金・社会保険料の計算方法
総支給額からマイナスされる「控除項目」は、大きく「社会保険料」と「税金」の2つに大別されます。何のために、いくら引かれているのかの内訳を把握しておくことが重要です。
1. 社会保険料の控除内訳と計算式
給与から天引きされる社会保険料は以下の4項目(40歳以上は5項目)で構成されています。
- 健康保険料:病気や怪我に備える公的医療保険。標準報酬月額(給与を区切りの良い等級に当てはめた額)に保険料率を乗じ、会社と従業員で各50%ずつ折半して負担します(協会けんぽ東京都の場合、従業員負担分は約4.99%)。
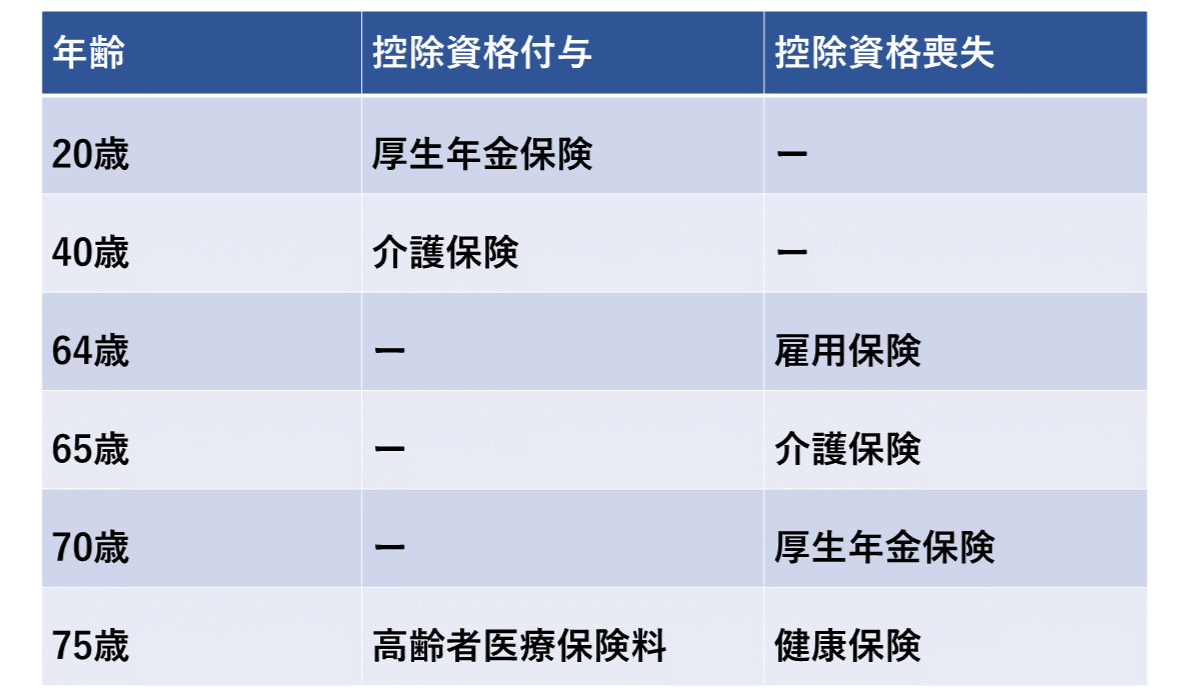
- 介護保険料:40歳から65歳未満の被保険者が対象となり、健康保険料に上乗せして徴収されます(自己負担分は約0.8%)。
- 厚生年金保険料:将来の年金給付のための保険料。保険料率は18.30%で固定されており、労使折半となるため従業員の負担率は9.15%です。
- 雇用保険料:失業給付や育児休業給付などの財源となる保険料。総支給額(交通費等を含む)に保険料率を直接乗じて算出します。2026年最新基準においても一般の事業における労働者負担分は賃金の1000分の6(0.6%)前後の水準を維持しています。
2. 税金の控除内訳と引かれる額
社会保険料を差し引いた後の残高に対して、以下の2種類の税金が課されます。
- 所得税(源泉徴収税):当月の給与から「社会保険料等の控除後の給与等の金額」と「扶養親族の数」を元に、国税庁が公表する「給与所得の源泉徴収税額表」を適用して天引きされます。1年間の最終的な確定額は年末調整で精算されます。
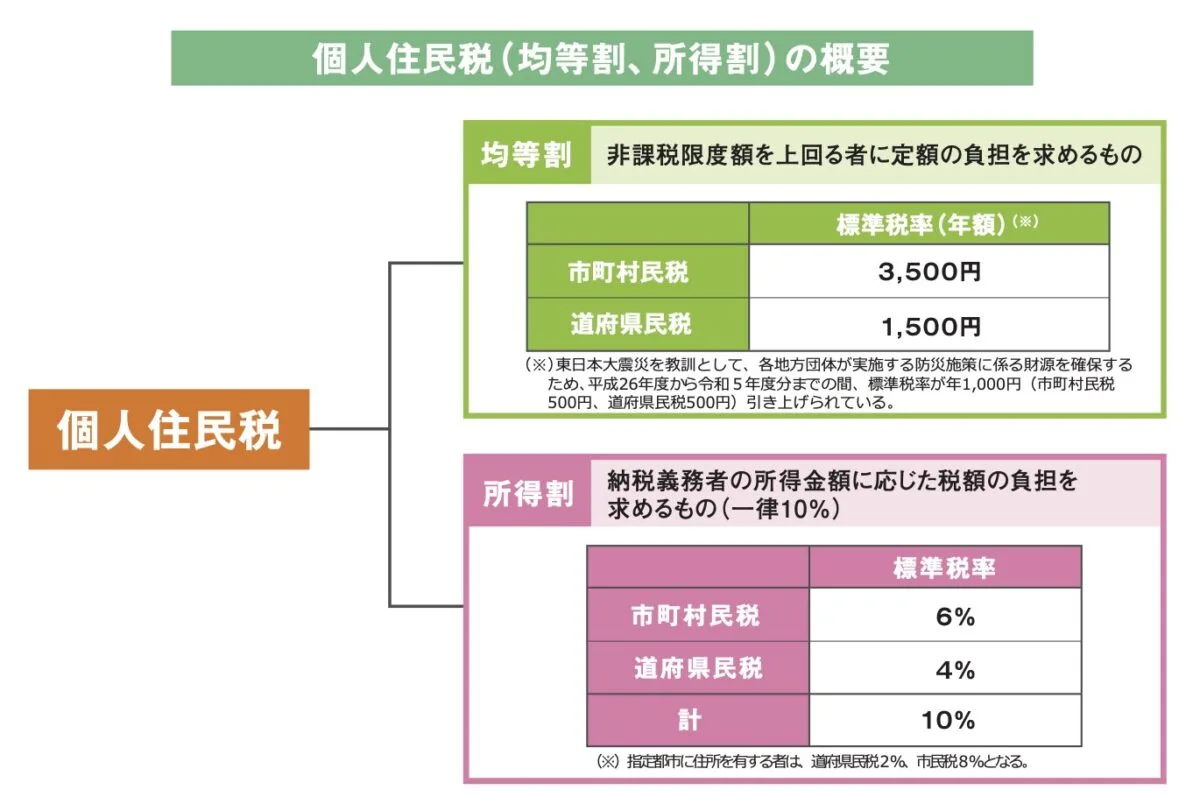
- 住民税:前年1月1日〜12月31日の1年間の所得に対して課される地方税です。年税額を12分割し、当年6月から翌年5月にかけて毎月の給料から均等に天引き(特別徴収)されます。一律概ね10%の税率が適用されます。
【シミュレーション】月給別の差引支給額早見表|手取りは額面の何割?
「自分の月給の場合、手取りはいくらになるのか」を具体的に把握するためのシミュレーションデータをまとめました。額面月給20万円から60万円までの差引支給額の目安一覧です(※単身・扶養親族なし、40歳未満、東京都の協会けんぽ加入者を想定した概算値)。
| 額面月給(総支給額) | 社会保険料+税金(控除合計) | 差引支給額(手取り額) | 手取り割合・編集部の視点 |
|---|---|---|---|
| 200,000円 | 約38,000円〜41,000円 | 約159,000円〜162,000円 | 約80〜81%(若手層の基本ライン) |
| 250,000円 | 約49,000円〜53,000円 | 約197,000円〜201,000円 | 約79〜80%(手取り20万の壁) |
| 300,000円 | 約61,000円〜66,000円 | 約234,000円〜239,000円 | 約78〜79%(住民税負担が本格化) |
| 350,000円 | 約73,000円〜79,000円 | 約271,000円〜277,000円 | 約77〜78%(中間管理職・中堅層の目安) |
| 400,000円 | 約86,000円〜93,000円 | 約307,000円〜314,000円 | 約76〜77%(手取り30万円突破ライン) |
| 500,000円 | 約113,000円〜122,000円 | 約378,000円〜387,000円 | 約75〜76%(所得税率の上昇が顕著) |
| 600,000円 | 約144,000円〜155,000円 | 約445,000円〜456,000円 | 約74〜75%(控除額が15万円前後に達する) |
一般的な傾向として、額面月給に対する手取り額の割合は「約75%〜85%(約8割)」に収まります。ただし、累進課税制度により所得が高くなるほど税率(所得税)が段階的に跳ね上がるため、月給が増加するにつれて手取り割合は7割台前半へと低下していきます。
【実態検証】「給料の手取りが少なすぎる」SNSの悲鳴と引かれすぎるカラクリ
SNSやネット掲示板を観察すると、「昇給したはずなのに手取りが全然増えていない」「入社2年目になって給料が激減した」という困惑の投稿が後を絶ちません。現場で働くビジネスパーソンが直面するこの現象には、明確な構造的理由が存在します。
最大の要因は「住民税のタイムラグ」です。新社会人の1年目は前年に所得がないため、住民税が一切天引きされません。しかし2年目の6月を迎えた瞬間、前年の年収に基づいた住民税(月額約1万〜1.5万円程度)の天引きが一斉に開始されます。その結果、「昇給額以上に住民税の天引き額が大きく、1年目より手取りが減る」といういわゆる「2年目の崖(住民税ショック)」が発生するのです。
さらに、残業代が多く発生した月にも罠が潜んでいます。残業代で総支給額が跳ね上がると、その月の雇用保険料や所得税の源泉徴収額も即座に増加します。さらに4月・5月・6月の給与を基準として決定される「標準報酬月額(定時決定)」が残業によって押し上げられると、その年の9月から翌年8月までの1年間、毎月の健康保険料や厚生年金保険料が高止まりすることになります。
一般に知られていない盲点とネットの誤解|年末調整や非課税手当の落とし穴
給与明細を確認する際、ネット上で広まりがちな誤解や見落としやすいポイントがいくつか存在します。
誤解1:「交通費が多いほど手取りが増えて得をする」の真偽
通勤手当は、公共交通機関利用であれば月額15万円まで所得税が非課税となるため、税金の計算上は除外されます。しかし、社会保険料の計算(標準報酬月額の算定)においては通勤手当も含めて計算されるという決定的なルールがあります。遠方から通勤して高額な交通費を受け取っている場合、額面上の給与等級が引き上げられ、毎月の社会保険料の自己負担額が増加する点に留意が必要です。
誤解2:「年末調整で戻ってくるお金は会社の臨時ボーナス」ではない
12月の給与明細で差引支給額が増えているのを見て「会社からの還元」と錯覚するケースがありますが、実態は異なります。毎月天引きされている所得税はあくまで概算(見込み額)に過ぎません。生命保険料控除、地震保険料控除、配偶者控除、住宅ローン控除などを加味して1年間の正しい年税額を再計算した結果、「払いすぎていた自分のお金が精算されて還付されただけ」に過ぎないのです。
【プロの結論】給与明細を家計防衛の武器にする人と放置して損する人の分岐点
給与明細を単なる「振込額の確認通知」として読み流す人と、控除項目の変動を細かくトラッキングする人とでは、長期的な資産形成と家計の安全性に決定的な格差が生じます。
差引支給額の構造を活かして得をする人の条件
- 可処分所得ベースで生活設計を組める人:額面の「年収〇〇万円」という数字に惑わされず、手取り実額(差引支給額×12+手取り賞与)をもとに家賃や固定費の比率を厳密に管理できる。
- 所得控除・税制優遇制度をフル活用できる人:iDeCo(個人型確定拠出年金)による全額所得控除や、ふるさと納税による住民税控除、医療費控除などを能動的に活用し、自ら控除合計額を引き下げて手取りを最大化させている。
無自覚に損をしやすい・注意すべき人の条件
- 額面年収で高額な固定ローンを組んでしまう人:手取り割合が7割台であることを軽視し、額面年収を基準にしたギリギリの返済比率で住宅ローンや自動車ローンを組むと、社会保険料の改定時に家計破綻を招くリスクがある。
- 4〜6月に無計画な長時間残業を重ねてしまう人:翌年の社会保険料が過大に跳ね上がり、年間を通じて毎月の差引支給額を自ら圧迫してしまう。
【差引支給額 計算】に関するよくある質問(FAQ)
Q1:手取り額(差引支給額)をざっくり今すぐ把握したいときの簡単な計算式は?
A1:最も手軽な概算式は「総支給額(額面) × 0.8」です。月給30万円であれば「30万 × 0.8 = 約24万円」と試算できます。ただし、月給50万円を超える高所得層の場合は税率が上がるため「× 0.75」程度で見積もるのが安全です。
Q2:昇給して基本給が1万円上がったのに、手取りがあまり増えないのはなぜですか?
A2:給与が増加すると、所得税・住民税・社会保険料のすべての控除額が連動して増加するためです。1万円の昇給があった場合、手取りとしての実際の純増額はおよそ7,500円〜8,000円程度となります。さらに標準報酬月額の等級が1ランク上がった月には、社会保険料の引き上げ分が重なり、一時的に増加実感が薄れることがあります。
Q3:パートやアルバイトでも差引支給額の計算方法は正社員と同じですか?
A3:基本的な計算ロジックは同一ですが、勤務時間や年収によって控除される項目が異なります。年収103万円以下であれば所得税はかからず(非課税)、社会保険の加入条件(週20時間以上勤務、月額賃金8.8万円以上など)を満たさない場合は社会保険料も引かれないため、総支給額がほぼそのまま差引支給額(手取り)となります。
まとめ:今後の動向と失敗しないための判断基準
給与明細に記載されている「差引支給額」は、自分の労働の成果として口座に残る真の資金力です。少子高齢化に伴う社会保障費の見直しや税制改正が続く昨今、総支給額(額面)の数字だけを追いかけていても、手元に残る実質的な豊かさを測ることはできません。
毎月の明細書を手にした際は、差引支給額の総額だけでなく、「どの控除項目にいくら引かれているのか」「前月や前年同月と比べてどの控除が増減しているのか」を冷静に点検してください。引かれる仕組みを正しく把握し、制度に基づいた節税や固定費の見直しを実行していくことこそが、インフレ時代を生き抜く最も確実な家計防衛策となります。 (出典: 差引支給額 計算(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。