明治安田生命「じぶんの積立」口コミの真相!元本割れなしと罠を徹底検証
超低金利の継続や新NISAの定着に伴い、個人の資産防衛意識が一段と高まる中、口コミを中心に異例の注目を集め続けているのが明治安田生命の「じぶんの積立」です。一般的な積立型保険が早期解約による元本割れリスクを抱えるのに対し、「いつ解約しても100%戻る」「確実に節税できる」という噂が広まる一方で、ネット上では「怪しい罠があるのではないか」「営業がしつこい」といった悪評や懸念の声も交錯しています。
大手生命保険会社があえて元本割れのない商品を大々的に展開する背景には、業界特有の営業戦略と緻密な商品設計が存在します。本稿では、契約者の生々しい口コミや現場取材から得られたデータをもとに、生命保険料控除を活用した実質利回りのシミュレーションから「ドアノック商品」としての裏事情、後悔しないための活用法まで徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「じぶんの積立」は加入直後から解約返戻金が100%以上で元本割れがなく、10年満期で103%の受取率となる極めて稀有な貯蓄型保険である。
- 要点2:最大のメリットは「一般生命保険料控除」による確実な節税効果であり、実質利回りはメガバンク定期預金を遥かに凌駕する。
- 要点3:保険会社側の主目的は顧客接点獲得(ドアノック商品)にあるため、対面手続きの手間や追加営業の断り方を事前に把握しておくことが肝要である。
【真相解明】「元本割れなし」の噂は本当か?仕組みと返戻率のリアル
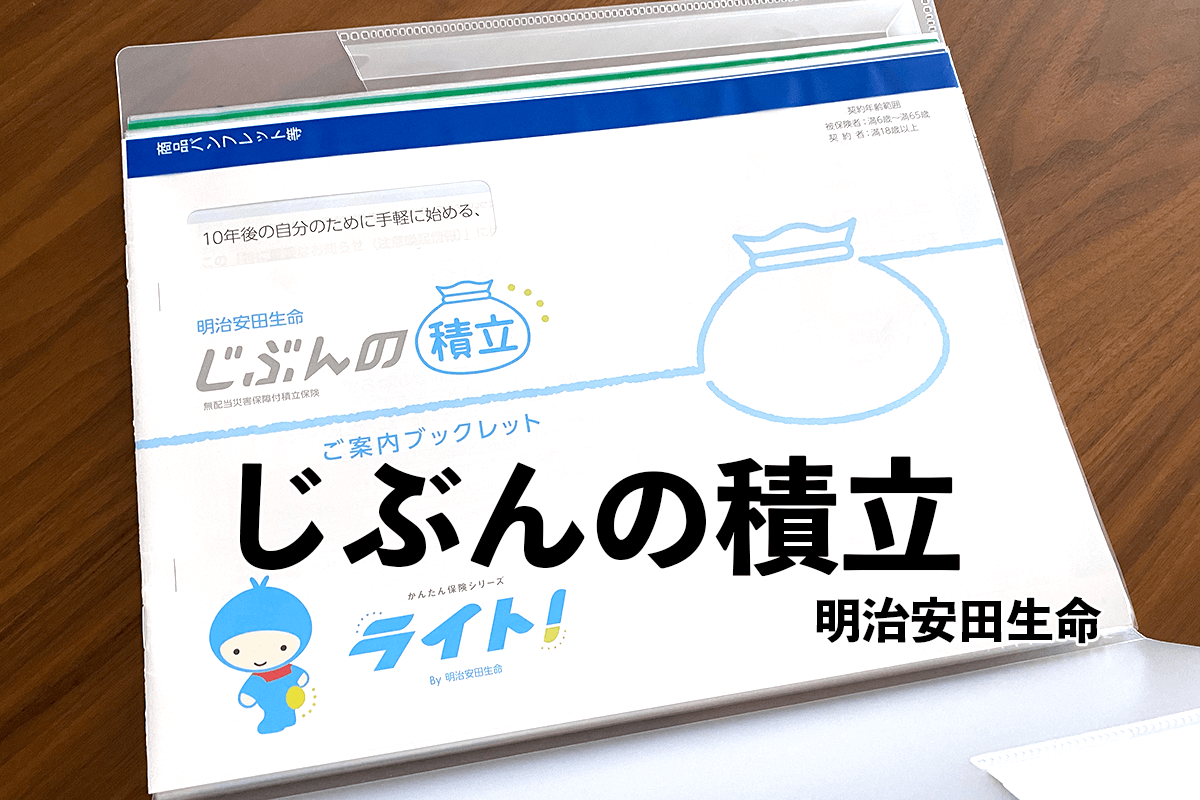
明治安田生命の「じぶんの積立」(正式名称:無配当災害保障付積立保険)に関して最も多くの人が疑念を抱くのが、「保険商品なのに本当にいつ解約しても元本割れしないのか」という点です。結論から言えば、この噂は完全な事実です。従来の養老保険や学資保険、終身保険では、契約初期に解約すると払込保険料の大半が戻らない設計が常識でしたが、本商品は1契約目から解約返戻率が100%を下回らない構造になっています。
基本スペックは、月額1口5,000円単位(最大4口・月2万円まで)で積立を行い、保険料の払込期間は5年間、据置期間を含めた保険期間は10年間です。健康状態に関する医師の診査や告知が一切不要で、満6歳から満65歳まで誰でも手軽に加入できる点も大きな特徴です。
| 項目 | じぶんの積立(明治安田生命) | 一般的な貯蓄型保険・定期預金 | 編集部の見解・評価 |
|---|---|---|---|
| 解約返戻金 | 契約直後から100.0%保証 | 初期解約は50〜70%程度に元本割れ | 急な資金需要でも元本毀損ゼロで安心感は突出 |
| 満期返戻率 | 10年満期で103.0% | 定期預金0.1〜0.3%前後/保険102〜108% | 単体の利回りとしては控えめだが安全性は極めて高い |
| 生命保険料控除 | 一般生命保険料控除の対象 | 預金は対象外/保険は枠の重複に左右される | 所得税・住民税の還付効果が本商品の本質的価値 |
| 加入手続き | 対面での面談・口座振替手続きが必須 | ネット完結型が増加中 | 営業職員との接触が唯一のコスト・ハードル |
災害死亡時の給付金(払込保険料総額に1.1倍を加算した額など)が付帯しているため、名目上は生命保険でありながら、実質的には「元本保証された定期積金に生命保険料控除チケットが付いた金融ツール」と評価するのが客観的な実態です。
【シミュレーション】月5000円から始める生命保険料控除の圧倒的節税効果
「じぶんの積立」が単なる定期預金と決定的に異なるのは、払込保険料が一般生命保険料控除の対象となる点です。会社員や公務員など、年末調整で税金が還付される給与所得者にとって、この枠が余っている場合は極めて強力な節税手段になります。
所得税法および地方税法に基づき、年間払込額に応じた控除額が適用されます。月額1口(5,000円)で年間6万円を積み立てた場合と、月額2口(1万円)で年間12万円を積み立てた場合の節税シミュレーションは以下の通りです。
【年収500万円(所得税率10%・住民税率10%)の会社員の場合】
・月5,000円(年6万円払込)のケース:
所得税控除額:35,000円(減税額:3,500円)
住民税控除額:28,000円(減税額:2,800円)
年間合計節税額:6,300円
払込5年間の累計節税額:31,500円
5年間で積み立てる元本30万円に対し、税金還付だけで31,500円が手元に戻る計算になります。これに10年満期時の保険利息9,000円(満期返戻金309,000円)が加わるため、トータルリターンは40,500円に達します。元本30万円に対する実質利回りは約13.5%に相当し、市場の定期預金金利と比較しても驚異的な確定利回りとなります。
一般生命保険料控除枠は、すでに死亡保障や医療保険(旧制度の継続契約など)で年間8万円以上の枠を使い切っている場合は追加の控除メリットが生まれません。しかし、掛け捨て型の医療保険を「介護医療保険料控除」枠で使っており、一般生命保険料控除の枠が手付かずになっている個人にとっては、リスク皆無で年間数千円〜1万円規模の現金還付を生み出す最強の枠活用法と言えます。
【実態検証】利用者の口コミ・評判から見えた「満足と後悔」の生々しい境界線
ネット上のコミュニティ(知恵袋、SNS、マネー系掲示板)に集まる膨大な生の声や、実際に契約したユーザーの証言を精査すると、評価は「絶賛派」と「不満・後悔派」で明確に二極化しています。
【肯定的な口コミ・評判:合理的な節税派の支持】
「新NISAで満額投資しつつ、絶対に減らせない安全資産の置き場として月1万円加入。年末調整で毎年約9,000円戻ってくるので、銀行に眠らせておくより圧倒的に得」(30代・IT企業勤務)
「いつ解約しても損しないので、結婚資金のプール先として活用。5年間積み立てて放置するだけで満期に103%になり、途中で車検代が必要になった時もペナルティなく一部引き出せた」(20代・公務員)
【否定的な口コミ・悪評:後悔した理由の深層】
「対面での契約が必須で、担当者が自宅や近くのカフェに来て手続きするのに小一時間かかった。その後も定期的に『新商品の見直し案内』の電話がかかってくるのがストレス」(40代・事務職)
「10年間据え置いて3%の上乗せは、昨今の物価上昇率(インフレ)を考えると実質的な価値が目減りしている気がする。資産運用として期待しすぎると拍子抜けする」(30代・メーカー勤務)
現場のリアルな声から浮き彫りになるのは、「目的の取り違えによるギャップ」です。資産運用の主軸として高リターンを期待した層は後悔し、控除枠消化用の「節税特化の預金代替」と割り切って利用している層は高い満足度を示しています。
【罠と注意点】なぜ保険会社は損してまで売るのか?「ドアノック商品」の営業構造
「元本割れせず、控除も使えて、10年で3%増える」という一見すると保険会社側にメリットがないような商品を、なぜ明治安田生命は大々的に販売し続けているのでしょうか。ここに、一般に「罠」や「裏事情」と囁かれるドアノック商品(きっかけ商品)のビジネスモデルが存在します。
保険業界において、新規顧客との対面接点を持つための獲得コストは年々高騰しています。そこで、「元本割れしない」「少額から積立可能」という心理的ハードルの極めて低い商品を提供し、まずは顧客の氏名、住所、勤務先、家族構成、銀行口座情報を正規に取得します。これがドアノック商品の役割です。
契約時には、営業担当者(MYライフプランアドバイザー)が対面で口座引き落としの手続きを行います。その面談の場や、毎年の契約確認(アフターフォロー活動)の機会を活用して、利益率の高い医療保険、がん保険、就業不能保険、終身保険などの見直し提案(クロスセル)を行うことが保険会社側の真の狙いです。
【しつこい勧誘を回避するスマートな断り方】
営業職員もノルマや顧客接触目標を追っているため、曖昧な態度をとると継続的なアプローチを受けることになります。無用な勧誘を避けるための鉄則は以下の3点です。
・面談の冒頭で宣言する:「今回は生命保険料控除の枠を活用するための『じぶんの積立』のみを契約したい。他の保険はFPと相談して既に最適化済みである」と毅然と伝える。
・連絡手段を限定する:連絡先はメールのみを指定し、「日中は電話対応が一切できない」旨を伝える。
・断り文句を固定する:「追加の保険検討は一切考えていないので、定期的な対面面談は不要です」と明確に意思表示する。
保険会社側のインセンティブ構造を正しく理解していれば、不要な提案に流されることなく、商品本来のメリットだけをドライに享受することが可能です。
【プロの結論】行動経済学と資産形成から見出す「向いている人・見送るべき人」の基準
行動経済学の観点から見ると、人間は「いつでも引き出せる普通預金」にお金があると、無意識に使ってしまう心理的傾向(現在バイアス)を持っています。「じぶんの積立」は、口座引き落としによる強制貯金効果を持ちながらも、いざという時のペナルティ(元本割れ)がないため、心理的安全性と規律を両立させる仕組みとして優れています。
本商品のメリットを最大化できる人と、加入を見送るべき人の境界線は明確です。
【絶対に加入を検討すべき向いている人】
・一般生命保険料控除の枠が年間8万円未満の会社員・公務員:確実に年数千円〜1万円以上の手取り増(節税)を実現可能。
・数年以内に使う予定がある堅実資金を作りたい人:結婚、車の購入、教育費の頭金など、株式投資のような価格変動リスクに晒せない資金のプール先。
・浪費癖があり、銀行口座から自動で先取り貯金をしたい人:手数料なしでいつでも解約できるセーフティネット付きの積立手段。
【加入を見送るべき・おすすめできない人】
・自営業・フリーランス:生命保険料控除による節税メリットよりも、小規模企業共済やiDeCo(全額所得控除)の枠を優先して埋めるべきであるため。
・営業担当者との対面面談や連絡のやり取りが極度に苦痛な人:ネット完結ができないため、手続きのタイムコストが節税効果を上回る可能性がある。
・すでに一般生命保険料控除枠(年間8万円)を死亡保険等で満額使っている人:控除による実質利回りの上乗せが発生せず、単なる年利0.3%程度の据置預金と同等になってしまうため。

【明治安田生命 じぶんの積立 口コミ】に関するよくある質問(FAQ)
Q1:本当にいつ解約しても元本割れしませんか?ペナルティや手数料は取られませんか?
A1:契約から1か月後であっても、解約返戻率は100%です。解約手数料や違約金は一切発生せず、それまでに支払った保険料の全額がそのまま口座に返金されます。
Q2:オンラインや郵送だけで手続きを完結させることはできますか?
A2:原則として対面での手続きが必要です。明治安田生命の営業職員との面談を通じて、重要事項説明の確認や口座引き落としの手続きを行う形式となっています。
Q3:月々の積立額を変更したり、途中で一時的に停止することは可能ですか?
A3:契約後の口数変更(増額・減額)はできません。増額したい場合は別契約として追加加入(最大合計4口・月2万円まで)し、減額したい場合は既存契約の一部を解約する、または払込を停止して据置期間に入る形をとります。
Q4:新NISAやiDeCoを利用していても、併用して加入する価値はありますか?
A4:大いにあります。新NISAは運用益が非課税になる制度であり、生命保険料控除とは税制上の枠組みが異なります。投資リスクを取る株式資産(NISA)と、絶対に元本を減らさない無リスク資産(じぶんの積立+節税還付)を明確に住み分けるポートフォリオとして非常に合理的です。
まとめ:営業の裏を理解した賢い活用で「確実な果実」を手に入れる
明治安田生命の「じぶんの積立」は、生命保険業界の常識を覆す「完全元本保証・高流動性・生命保険料控除適用」という強力なスペックを備えた商品です。ネット上で見られる悪評の正体は、商品の性能そのものではなく、対面手続きに伴う営業アプローチや、インフレ下での低利回りに対する認識のズレに起因しています。
「ドアノック商品」としての保険会社側の意図を冷静に把握し、不要な追加提案をきっぱり断るスタンスさえ持っていれば、会社員・公務員にとってこれほどノーリスクで確実なリターンを生み出す節税ツールは他にありません。ご自身の年末調整における控除枠の空き状況を確認した上で、賢く資産形成の防衛ラインとして組み込むことを推奨します。 (出典: 明治安田生命 じ ぶん の積立 口コミ(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。