新NISAでなんJ民は大損?オルカン派の本音と撤退の真相を徹底解説
2024年1月に鳴り物入りでスタートした新NISA(少額投資非課税制度)。制度開始から時間が経過した現在、ネット掲示板「なんJ(なんでも実況J)」や5ちゃんねる(旧2ちゃんねる)の投資板では、日々の値動きに一喜一憂するスレッドが乱立し、独特のネットスラングとともに数々のドラマが繰り広げられてきました。
SNSや検索エンジン上では「新NISA なんJ 大損」「新NISAやめた部」といった不穏なキーワードが散見されます。はたして匿名掲示板の住人たちは本当に壊滅的な損失を被ったのか、それとも特有の自虐ネタや煽り合いに過ぎないのか。本稿では、掲示板に投稿された膨大な書き込みと客観的な相場データを徹底照合し、新NISAを巡るネットのリアルな評判と「撤退」の真相に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:「なんJ民が大損」の噂は、2024年夏などの急激な円高・株安局面で発生した短期的な含み損と、掲示板特有の自虐・ネタ文化が融合して拡散されたもの。
- 要点2:オルカン(全世界株式)派とS&P500派の対立や、年初一括投資と毎月積立投資のリスク許容度の差が、初心者の狼狽売り(やめた部誕生)を招いた主因。
- 要点3:長期インデックス投資の本質を理解し、SNSのノイズと自身の「リスク許容度」を切り離せるかどうかが、資産形成における勝敗の決定的な境界線となる。
【真相究明】新NISAはなんJで本当に大損祭り?「撤退した民」のリアルな背景
ネット検索で「新NISA 大損 ネットの反応」と調べると、阿鼻叫喚のスレッドタイトルが目につきます。特に掲示板内で一大ムーブメントとなったのが、損失に耐えかねて解約したと主張する「新NISA やめた部」の存在です。投資初心者を中心に大きな話題を呼びましたが、その実態を掘り下げるといくつかの明確なパターンが浮かび上がります。
掲示板で「大損した」と叫ばれた最大の契機は、2024年8月に記録された歴史的な株価急落(いわゆる令和のブラックマンデー)や、その後の為替市場における急速な円高局面でした。新NISAの開始と同時に投資をスタートした層は、年初からの右肩上がりの上昇相場で「投資は絶対に儲かる」という過度な楽観バイアスを抱いていました。そこに直撃したマイナス局面で、資産評価額が前日比で数十万円単位で目減りする恐怖に直面したのです。
実際に掲示板へ投稿された書き込みの分析や、当時の証券口座の解約動向を追跡すると、多くの「損した」発言の正体は確定損ではなく一時的な含み損でした。しかし、毎日のようにチャートを監視していた初心者層の一部がパニックに陥り、底値付近で売却ボタンを押してしまう「狼狽売り」を敢行。これが「新NISA 損した 理由」の典型例として掲示板の語り草となった背景です。

徹底論争「オルカン vs S&P500 どっち」|5ch・2ch住民のガチ評価と比較
旧2ちゃんねる時代から続く投資板の定番テーマが、「新NISA オルカン なんJ」スレ等で連日繰り広げられる「eMAXIS Slim 全世界株式(オール・カントリー)」と「S&P500(米国株式)」の覇権争いです。初心者が最初に直面する「新NISA S&P500 どっち」という疑問に対し、匿名掲示板の住人たちは鋭い本音と独自のポジショントークを展開しています。
「新NISA 5ch 評判」を精査すると、両派の主張は以下のように真っ向から対立しています。
【オルカン派の主張】
「資本主義経済全体の成長に乗るのがインデックス投資の王道」「米国の覇権が崩れても自動でリバランスされるから完全放置できる」「思考停止で寝て待てるメンタル強者向け」
【S&P500派の主張】
「過去数十年のリターン実績を見れば米国一強は揺るがない」「オルカンも構成銘柄の約6割は米国株なのだから、薄める意味がない」「より高い期待リターンを狙うなら米国集中が合理的」
掲示板上では、米国ハイテク株の上昇局面ではS&P500派がオルカン派を「リターンがぬるい」と煽り、逆に為替の円高進行や米国株の調整局面ではオルカン派が「分散の重要性を学べ」と反論する構造が定着しています。しかし、金融工学や長期データに基づけば、両者のリターン格差は長期において数パーセントの範囲内に収斂することが多く、ネット上の対立はエンターテインメント化された代理戦争の側面が強いと言えます。
【データ比較】一括投資と積立投資の明暗|なんJ民が直面したリターンとリスク
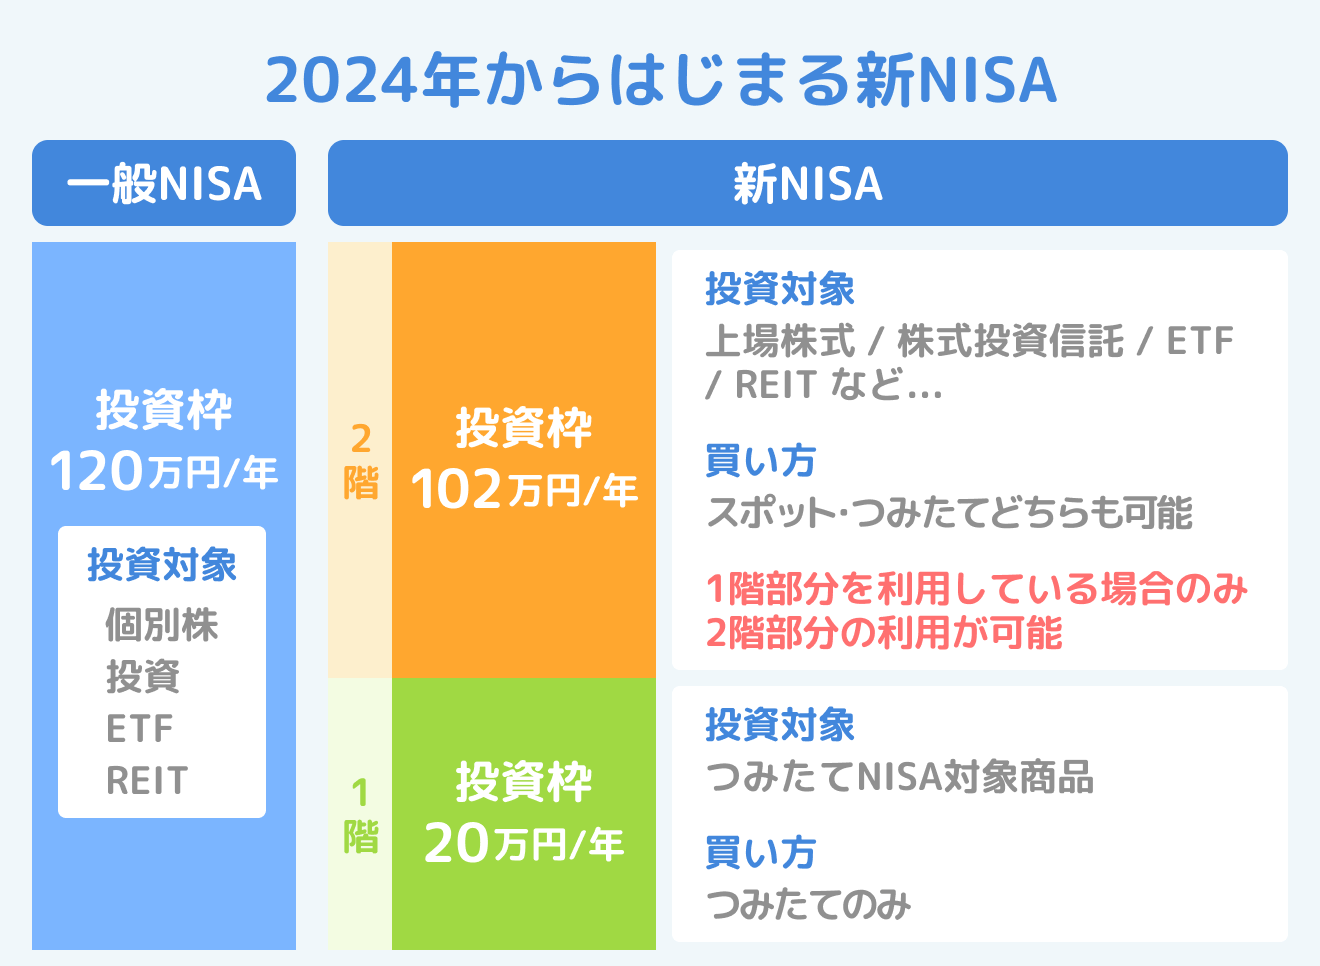
新NISAの制度設計において、年間最大360万円(成長投資枠240万円+つみたて投資枠120万円)、生涯上限1800万円の枠を「いかに早く埋めるか」という戦略は、掲示板でも激しい議論の的となりました。特に「新NISA 一括投資 なんJ」スレでは、年初に360万円を満額投入する「年初一括派」と、毎月定額を買い付ける「積立派(ドルコスト平均法)」の間で大きな論争が起きました。
以下は、掲示板で議論された投資手法ごとの実態、ボラティリティ耐性、および運用上の数値を整理した比較表です。
| 投資スタイル | 年間投入額・投資枠の配分 | 掲示板(5ch/なんJ)での通称・評価 | 編集部の見解・リスク分析 |
|---|---|---|---|
| 年初一括投資(満額) | 年間360万円(5年で最速1800万円到達を目指す) | 「最速満額ニキ」「期待値最強理論」 | 過去の数学的期待値は高いが、直後に暴落が来ると精神的ダメージが甚大。資金余力がないと狼狽売りの危険性が極めて高い。 |
| 毎月定額積立(ドルコスト) | 月3万〜10万円(給与所得から自動引き落とし) | 「つみたてNISA継続組」「安眠投資法」 | 価格下落時に「安く口数を多く買えている」という心理的安心感が得られ、暴落相場でも途中で脱落しにくい王道スタイル。 |
| 成長投資枠での個別株・ETF | 年間最大240万円(高配当株、特定テーマ株など) | 「新NISA 成長投資枠 2ch ギャンブル部」 | 非課税の恩恵が大きい反面、損益通算ができない新NISAのデメリットが直撃。銘柄選びを誤ると無駄に枠を消費するリスクがある。 |
「つみたてNISA なんJ まとめ」などの過去ログを振り返ると、旧制度時代からコツコツと積み立ててきた層は相場の乱高下に動じない一方、新NISAから参入して「新NISA 満額 なんJ」の熱狂に流され、無理な資金で年初一括買いを行った層ほど、株安局面で悲鳴を上げていたことが客観的なデータからも裏付けられています。

暴落時の狼狽売りはなぜ起きたか?行動経済学と投資心理から読み解く失敗の本質
相場の急落時に「新NISA 暴落 なんJ」スレが加速し、「新NISA 暴落 狼狽売り」に至ってしまう現象は、人間の非合理な意思決定メカニズムによって説明できます。
行動経済学の代表的理論である「プロスペクト理論」によると、人間は「同額の利益を得たときの喜び」よりも「損失を被ったときの苦痛」を約2倍から2.5倍強く感じるとされています。100万円の含み益が出たときの満足感よりも、100万円の含み損を抱えたときの精神的苦痛のほうが圧倒的に重いのです。
さらに、ネット掲示板特有の群集心理がこの恐怖を増幅させました。
- FOMO(取り残される恐怖):周囲が「NISAで資産が増えた」と盛り上がる中で焦って高値圏で参入してしまう心理。
- パニック伝染と確証バイアス:下落局面で掲示板の「世界恐慌の始まり」「オルカン終了」といった悲観スレッドばかりを目で追い、損失確定を正当化してしまう心理。
- 現状維持の崩壊:平時は「20年ガチホ(保有し続けること)」と宣言していたにもかかわらず、日々の口座残高の減少に耐えられず自らルールを破ってしまう現象。
掲示板で話題となった「やめた部」の部員たちは、相場のボラティリティそのものに負けたのではなく、自らの脳が引き起こす認知バイアスとリスク管理不足によって自滅してしまったと言えます。
一般に知られていない盲点とネットの誤解|なんJの「損した」発言に潜むトリック
掲示板の情報を鵜呑みにする前に知っておくべきは、ネット特有の「情報フィルター」とレトリックの存在です。「なんJ民が全員大損して退場した」という言説には、以下のような大きな誤解とカラクリが存在します。
第1に、「自虐風のネタ投稿(エアプ)」の混在です。匿名掲示板では、順調に利益を出している報告よりも、派手に損をして嘆く書き込みのほうがウケやすく、レスポンス(構ってもらえる数)も多くなります。そのため、実際にはポジションを持っていないユーザーや、わずかなマイナスを大袈裟に脚色した「ネタ書き込み」が大量に含まれています。
第2に、「損益通算ができない」という新NISAの制度的罠への誤解です。通常の特定口座であれば、A銘柄で出た損失とB銘柄の利益を相殺(損益通算)して節税できますが、新NISA口座内での損失は税制上「なかったもの」として扱われます。成長投資枠で個別株に手を出して暴落し、損切りした投資家が「特定口座より酷い目に遭った」と嘆くのはこの制度的制約が原因です。インデックス積立ではなく、個別株投機で失敗した事例が混同されて語られているケースが目立ちます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
投資の世界において、ネットの喧噪から身を守り、着実に資産を形成するためには「自身の適性」を冷徹に見極める必要があります。
▼ 新NISA(インデックス投資)に極めて向いている人
- 日々の株価や為替のニュースを見ても感情がブレず、10年〜20年単位で放置できる人
- 生活防衛資金(生活費の半年〜2年分)を日本円の普通預金として確保できている人
- 「全世界の経済成長」という大前提を論理的に信じられる人
▼ 新NISAの利用に慎重になるべき・投資額を抑えるべき人
- 数日〜数ヶ月単位で利益を出そうとする短期トレード志向の人
- 評価額が10%下がっただけで夜眠れなくなったり、仕事が手につかなくなる人
- 近々使う予定のある結婚資金や教育資金、住宅購入資金を全額投資に回そうとしている人
資産形成において最も重要なのは、相場の予測ではなく市場と個人の心理的バウンダリー(境界線)を引くことです。掲示板の煽り合いや他人の投資額に意識を奪われることなく、自分の生活を破壊しない範囲の「リスク許容度」を守り抜く姿勢こそが、最終的な勝者を決定づけます。
【新NISA なんJ】に関するよくある質問(FAQ)
Q1:なんJで「新NISAはやめとけ」「大損した」と言われるのはなぜですか?
A1:相場の急落局面で一時的な含み損を抱えた初心者が狼狽売りした事例や、掲示板特有の「自虐ネタ」「煽り文化」が誇張されて拡散されたためです。長期保有を前提としたインデックス投資を行っている堅実な層は、下落相場も織り込み済みとして淡々と運用を継続しています。
Q2:オルカンとS&P500は結局どちらを選ぶのが正解ですか?
A2:どちらも優れた投資信託であり、明確な「絶対的正解」はありません。米国の圧倒的な成長力とイノベーションに賭けたいならS&P500、特定の国に依存せず世界経済全体の成長をリスク分散して享受したいならオルカンを選びます。迷った場合は、より分散の効いたオルカンを選ぶのが無難な選択肢とされています。
Q3:相場が暴落して口座がマイナスになったら、一度売却してやり直すべきですか?
A3:原則として売却すべきではありません(狼狽売りは最も損失を確定させる悪手です)。インデックス投資の真価は、下落相場でも積立を継続し、安値で多くの口数を仕込むことで、将来の回復・上昇局面で大きなリターンを得る点にあります。資金繰りに困っていない限りは、口座を見ずに放置するのが基本戦略です。
Q4:年初一括投資と毎月積立はどちらが良いですか?
A4:数学的な期待値だけで言えば「相場が右肩上がりである限り、早く市場に資金を投入する年初一括」が有利になりやすい傾向があります。しかし、年初直後に下落した場合の心理的負担は極めて重くなります。精神的な平穏を保ちながら規律正しく続けたい場合は、毎月積立(ドルコスト平均法)を選択するのが賢明です。
まとめ:今後の動向と失敗しないための判断基準
ネット掲示板「なんJ」や5ちゃんねるにおける新NISAの議論は、投資のリアルな心理状態を映し出す鏡であり、反面教師としての貴重な教訓に満ちています。
相場には必ず好況と不況のサイクルが存在します。2024年の制度開始直後の熱狂、その後の調整局面、そして現在に至る値動きを通じて明らかになったのは、「他人の声やネットの過激なスレッドに踊らされず、航路を守り続けた者が最終的に報われる」という投資の普遍的な原則です。
掲示板の「やめた部」の嘆きを単なる笑い話で終わらせるのではなく、自身のリスク許容度を再確認し、暴落が来ても売らずに済む資金配分を徹底すること。それこそが、新NISAという非課税制度の恩恵を最大限に享受するための唯一無二のルールです。 (出典: 新nisa なんj(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。