30代の平均年収と中央値の格差暴露!手取りと貯蓄の生々しい実態
物価高と社会保険料の負担増が家計を直撃する2026年現在、働き盛りの30代が抱く最大の関心事は「自分の稼ぎは世間一般と比べて妥当なのか」という切実な問いです。各種メディアで踊る「30代の平均年収400万〜460万円」という統計を目にして、「そんなにもらっていない」「手元に全然残らない」と激しい違和感を覚える人は少なくありません。
給与明細に記載された総支給額と、口座に振り込まれる手取り額の乖離は年々深刻化しています。なぜ平均値と私たちの実感はこれほどまでにズレるのか。国税庁や厚生労働省の公式統計、そして現場の当事者への取材を重ねると、華やかな数字の裏に隠された構造的な格差とリアルな台所事情が浮き彫りになってきました。
📌 【この記事の重要ポイントまとめ】
- 要点1:30代の平均年収は約420万〜466万円だが、一部の高所得者が引き上げているため、実態を正確に示す中央値は約400万〜410万円にとどまる。
- 要点2:30代前半の手取りは月20万〜23万円程度で、貯金額の中央値も単身世帯で約100万円前後と、額面と手取り・生活実態の乖離が著しい。
- 要点3:年収が上がらない根本原因は個人の能力不足ではなく「所属業界の利益率」にあり、現状打破には業界構造を見据えた戦略的な選択が不可欠となる。
【平均値の罠】30代の平均年収と中央値に潜む驚くべき格差の正体
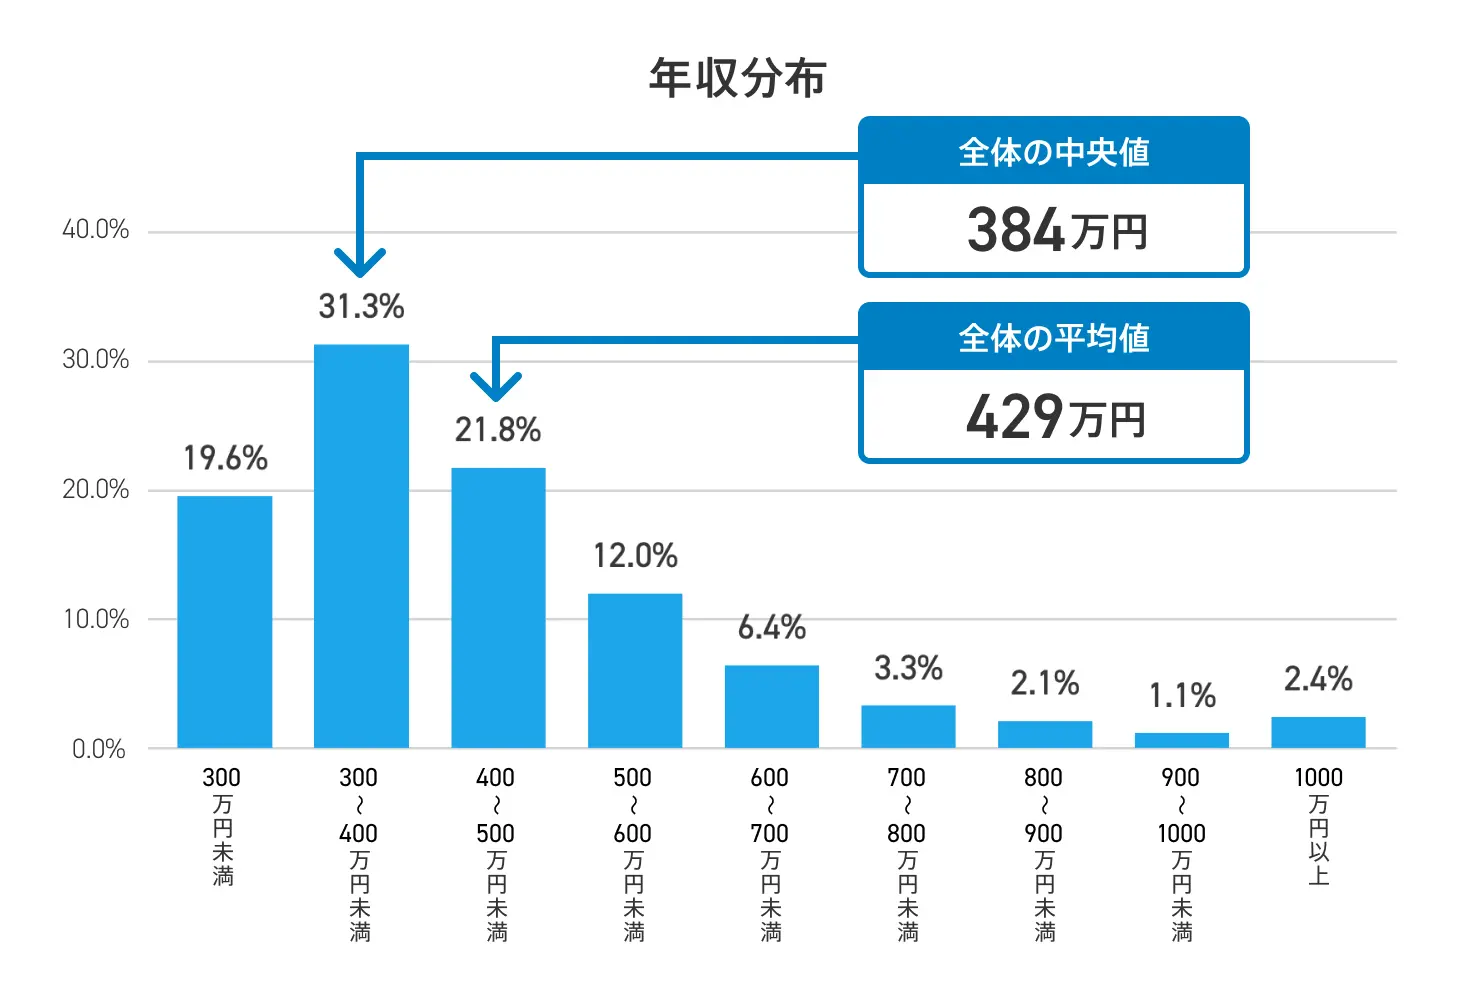
多くのビジネスパーソンが給与統計を見る際、真っ先に陥るのが平均年収と中央値の違いを混同するトラップです。平均値は全対象者の年収を合計して人数で割った数値ですが、ここには年収1,500万円や2,000万円を超えるごく一部の超高所得層の数値がそのまま加算されます。そのため、データ全体の重心が実態よりも大きく上方に引っ張られてしまいます。
これに対し、数値を低い順から高い順へ並べた際にちょうど真ん中に位置する数値が「中央値」です。生活者のボリュームゾーンやリアルな日常を把握するには、中央値こそが最も信頼できる指標となります。
国税庁民間給与実態統計調査最新データおよび厚生労働省の各種賃金調査を照合すると、30代全体の平均年収はおよそ423万〜466万円と算出されます。しかし、同世代の中央値に目を向けると約400万〜410万円へと急落します。つまり、平均値と中央値の間には約30万〜50万円以上の下方乖離が存在しており、平均値を見て「自分は落ちこぼれなのではないか」と焦る必要は全くありません。
実際、30代の約6割以上がこの「平均値」を下回るゾーンにひしめき合っており、一部の好業績大手や外資系企業勤務者が数字を押し上げているのが偽らざる実態です。

30代前半・後半のリアルな手取り額と男女格差|独身と既婚の比較データ
一口に「30代」と括っても、キャリア初期の30代前半と、管理職や中堅リーダー層が増える30代後半では給与構造が大きく変化します。さらに性別や婚姻状況によってもその格差は顕著です。
まず、30代前半の平均年収と手取りを紐解くと、平均年収は約400万円〜420万円、中央値は約380万円前後となります。税金や社会保険料が約2割〜2.5割差し引かれるため、年間手取り額は約310万〜330万円です。ボーナスを考慮すると、月々のリアルな手取り額は20万〜24万円程度となり、独身であっても贅沢をすれば手元に残らない水準です。なお、30歳単体に絞った調査では平均年収は388万〜444万円(正社員456万円/非正規287万円)と、雇用形態による格差がすでに牙を剥いています。
一方、30代後半の中央値は約440万〜450万円へと上昇します。平均年収は450万〜510万円規模に達しますが、こちらも一部の役職者や専門職が平均値を引き上げている傾向が見て取れます。
より深刻なのが30代年収の男性女性別格差です。男性の平均年収が30代前半で約460万〜480万円、後半で約520万〜550万円と推移するのに対し、女性は30代前半で約340万〜370万円、後半でも約360万〜390万円と頭打ちの傾向を見せます。この背景には、妊娠・出産・育児などのライフイベントに伴うキャリアの中断、時短勤務の選択、非正規雇用の比率上昇といった構造的障壁が存在しています。
また、独身と既婚の平均年収比較においても興味深いデータが表れています。一般に既婚男性の平均年収は独身男性よりも50万〜100万円以上高い傾向が確認されています。これは「家族手当」などの福利厚生や生活防衛のための残業といった要素に加え、現代社会において「一定以上の経済力を持つ男性が結婚相手として選ばれやすい」という婚姻市場のシビアなスクリーニングが働いている側面を物語っています。
共働き世帯が多数派となった現代において、30代世帯年収の中央値と実態を探ると、世帯年収の中央値は約550万〜650万円のレンジに収まります。夫婦共に正社員としてフルタイムで働くDINKS世帯では800万〜1,000万円を超えるケースも珍しくありませんが、一方が扶養内パートや育児休業中の世帯では家計管理の難易度が急激に跳ね上がります。
【客観データ検証】年収400万と500万の手取り・生活レベル・貯蓄の境界線
多くの30代が最初の壁として意識するのが「年収400万円」と「年収500万円」の境界線です。この2つのステージでは、日々の生活感や将来への蓄えにどのような差異が生じるのでしょうか。
30代年収400万の手取りと生活レベルを精査すると、手取り年収は約315万〜325万円、ボーナスを除いた月収ベースの手取りは約21万〜23万円です。都心部で家賃8万〜10万円の物件に住み、光熱費や通信費を支払うと、自由に使えるお金は月数万円。外食や趣味を適度に楽しむことは可能ですが、冠婚葬祭や医療費などの突発的な出費があれば赤字に転落しかねない緊張感が漂います。家族を養う立場であれば、配偶者の収入なしでの単独生活維持は極めて困難です。
対する30代年収500万の割合と中央値ですが、30代全体で年収500万円以上に到達している層は約30%(上位3割程度)に限られます。手取り年収は約385万〜400万円、月手取りは約26万〜28万円+年2回のボーナスという配分が一般的です。この水準に達すると、自炊を切り詰めなくとも毎月数万円の先取り貯金や資産運用が可能となり、精神的な余裕が生まれます。しかし、郊外のファミリー向けマンションの住宅ローンや子どもの習い事代が重なると、決して豪遊できる立場ではないのが現実です。
ここで見逃せないのが、30代のリアルな貯金額と中央値です。金融広報中央委員会の家計調査データを検証すると、30代の「平均貯蓄額」は約400万〜500万円と発表されていますが、実態を示す「中央値」は単身世帯で約100万円前後、二人以上世帯でも約200万〜250万円に留まります。さらに恐るべきことに、30代世帯の約25〜30%が「金融資産非保有(貯金ゼロ)」と回答しており、中間層の貯蓄格差は極限まで広がっています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 30代全体の年収 | 平均:423万〜466万円 中央値:400万〜410万円 | 日本の給与所得者平均(約458万円)と同等 | 一部の高額所得層が平均を引き上げており、実態の最頻値は350万〜400万円付近。 |
| 年収400万円の手取り | 手取り年額:約315万〜325万円 (月手取り約21万〜23万円) | 30代前半の標準的モデル | 一人暮らしなら自炊節約が前提。子育て世帯では共働きが不可欠な防衛水準。 |
| 年収500万円の手取り | 手取り年額:約385万〜400万円 (月手取り約26万〜28万円) | 30代の上位30%(上位3割の壁) | 積立投資や余暇への投資が可能になるが、教育費や住宅ローンで油断は禁物。 |
| 30代のリアル貯蓄額 | 単身中央値:約100万円 二人以上世帯中央値:約200万円 | 平均値(約400万〜500万)とは乖離 | 約3割が「貯蓄ゼロ」。資産形成層と生活困窮層の二極化が急速に進行中。 |
【実態検証】「周りと比べて低すぎる」と嘆く当事者の生の声と現場取材
数字の裏側にある生活者の苦悩を確かめるべく、当編集部では都内および地方都市で働く30代会社員数名に直接取材を敢行しました。そこで聞かれたのは、公的統計の「平均」という幻想に追い詰められる生々しい告白です。
都内の中堅機械メーカーでルート営業を担当する男性(33歳・独身)は、額面年収410万円、手取り月収は22万円強です。インタビューで彼は自虐的な笑みを浮かべながら胸中を語りました。
「学生時代の同窓会に行くと、総合商社やメガバンクに行った連中が年収800万円だのタワマン購入だのと話している。自分は終電間際まで得意先に頭を下げて回っているのに、手取りは20万円を少し超える程度。家賃8万5千円と奨学金の返済2万円を引いたら、趣味に使える金などほとんど残らない。SNSを開けば同世代のキラキラした生活ばかりが流れてきて、自分が社会から取り残されているような猛烈な劣等感に襲われます」
また、地方都市の医療系事務として働く女性(36歳・既婚・子1人)の表情にも深い疲労が滲んでいました。額面年収は320万円、時短勤務時の手取りは月17万円程度です。
「正社員として責任ある業務を任されているのに、毎年の昇給は月あたり千円程度。夫の年収420万円と合わせても世帯年収は740万円ですが、子どもの将来の大学進学費用や老後資金のシミュレーションをすると毎月がギリギリです。ネットで『30代世帯年収1000万が普通』といった言説を見るたび、自分たちの努力が足りないのかと泣きたくなります」
SNSやネット掲示板(知恵袋や5ちゃんねる等)を定点観測しても、「30代で手取り20万は負け組ですか?」「年収350万から上がるビジョンが見えない」という悲痛な書き込みが後を絶ちません。多くの30代が、メディアの提示する平均値やSNSのハイライトと、手元の給与明細とのギャップに苦しめられています。
なぜ年収が伸び悩むのか?30代で年収が低すぎる決定的な理由と社会構造
個人の資質や努力以上に、給与水準を決定づけている残酷な真実があります。30代で年収が低すぎる決定的な理由を分析すると、日本型雇用システムの機能不全と産業構造の歪みが浮かび上がってきます。
第一の理由は、「所属業界のビジネスモデルと利益率の限界」です。年収の多寡を決める最大のファクターは、個人の能力や労働時間ではなく「業界の収益構造」です。例えば、粗利益率が高く資本集約的な金融、コンサルティング、大手IT、製薬業界では、若手・中堅でも年収600万〜800万円が標準的です。一方で、労働集約的で価格競争が激しい小売、飲食、介護、下請け製造業などでは、いくら優秀な人材が身を削って働いても、分配できるパイ自体が小さいため年収300万〜400万円台で頭打ちになります。
第二の理由は、「年功序列の崩壊と成果主義の形骸化」です。かつての日本企業は、30代に入ると自動的に役職が付き昇給する仕組みが機能していました。しかし現在は、ポスト不足と総人件費抑制のため昇進枠が極端に絞り込まれています。成果主義を導入したと言いながらも、実際には給与の上昇を抑えるための査定ツールとして機能しているケースが散見されます。
心理学や社会学のフレームワークを援用すると、この問題の本質がより鮮明になります。アメリカの心理学者レオン・フェスティンガーが提唱した「社会的比較理論」によれば、人間は自らの客観的価値を測る基準がない場合、他者との比較によって自己評価を確立します。現代はSNSの普及により、自分より高所得な層の生活ばかりが可視化される「上方比較」を強いられやすい環境にあります。この過剰な上方比較が、実際には標準的な収入を得ている層にすら深刻な相対的剥奪感と自己肯定感の低下をもたらしています。
さらに、行動経済学で指摘される「サンクコスト効果(埋没費用効果)」も年収停滞の引き金です。「入社して10年間頑張ってきたから」「ここで辞めたら今までの苦労が無駄になる」という心理的執着が、低賃金構造の泥舟から抜け出す決断を遅らせているのです。
【プロの結論】現状維持を選ぶべき人と今すぐ脱出すべき人の判断基準
年収に対する不満を抱えた際、すべての人が安易に職場を飛び出すべきではありません。キャリアの舵取りを誤らないための客観的クライテリア(判断基準)を提示します。
【現状維持を選んで問題ない人】
- 福利厚生が極めて手厚い企業にいる:住宅手当や社宅制度で家賃の大半が補助されている場合、額面年収が400万円でも「実質的な可処分所得」は年収550万円相当に達します。手取り額面だけに囚われないトータルパッケージの計算が必要です。
- 30代後半〜40代での昇給カーブが保証されている:先輩社員の給与テーブルが明確で、昇格試験をクリアすれば年収600万円以上が見込める環境であれば、蓄積した社内信用を捨てて転職するリスクの方が高くなります。
- 心身の健康とプライベートが完全に確保されている:残業が極少で副業が解禁されている場合、本業の安定性を担保にしつつ副業で年収をブーストさせる戦略が賢明です。
【今すぐ脱出・転職活動を始めるべき人】
- 業界全体の平均年収が構造的に低い:自社の業績トップや40代の役職者の年収が450万円以下で頭打ちになっている場合、どれほど社内で努力しても年収アップの天井は決まっています。
- 毎年の昇給が数千円未満で手取りが年々減少している:社会保険料の引き上げスピードに昇給が追いつかず、実質賃金が目減りし続けている企業に留まり続けることは純粋な経済的リスクです。
- 30代前半で手取り月収20万円を下回り、スキル習得の余地がない:市場価値に結びつかない単純作業や社内ローカルルールの習得に忙殺されている場合、年齢を重ねるごとに転職市場での価値が暴落します。

【2026年最新動向】年収の壁を突破する30代年収アップ転職の勝率と具体策
現在の転職市場において、30代の採用熱は依然として高水準を維持していますが、採用基準は「ポテンシャル重視」から「即戦力性と再現性」へと完全にシフトしています。30代年収アップ転職の最新動向を踏まえた、年収アップを確実に狙うための具体的アプローチは以下の3点に集約されます。
第一に、「同職種×高収益業界」への軸ずらし転職です。未経験の業界かつ未経験の職種に飛び込む転職は、30代では大幅な年収ダウンを招く典型的な失敗パターンです。最も年収アップの勝率が高いのは、これまでに培った職務能力(営業、人事、財務、エンジニアリングなど)をそのままに、より利益率の高い業界(SaaS、医療機器、フィンテック、コンサルティングなど)へスライドする戦略です。職種が変わらないため即戦力として評価され、業界のベース給与の高さがそのまま年収に上乗せされます。
第二に、「ポータブルスキルの言語化とDX・AI活用実績」の提示です。単に「営業目標を達成した」「事務処理をこなした」という実績だけでは年収アップの材料になりません。業務プロセスをどのように見直し、デジタルツールや生成AIを活用してどれだけ生産性を向上させたか、あるいは後輩育成やチームビルディングにどう貢献したかを、具体的な数値データとともに職務経歴書へ落とし込むことが強力な交渉材料となります。
第三に、転職エージェントの戦略的併用です。年収500万円以上の非公開求人やハイクラス特化型のエージェント、各業界に特化したブティック型エージェントを最低2〜3社併用し、自身の「市場価値の相場」を客観的に査定してもらうプロセスが欠かせません。現職にとどまるかどうかの判断も含め、社外のモノサシを手に入れることが、年収交渉で不利な立場に立たされないための鉄則です。
【平均年収 30代 中央値】に関するよくある質問(FAQ)
Q1:30代で年収400万円は低いですか?世間的に見て恥ずかしい水準なのでしょうか?
A1:決して低い水準でも恥ずかしい数字でもありません。30代前半の中央値(約380万〜400万円)付近であり、日本の労働者のボリュームゾーンに位置しています。ただし、物価高が進む現状では手取り月収20万円強となるため、貯蓄ペースが鈍りやすい課題があります。将来設計を見据え、配偶者との共働き体制を整えるか、業界スライドによるキャリアアップを視野に入れるのが現実的です。
Q2:30代で年収500万円を超えている人は全体で何%くらい存在しますか?
A2:国税庁や民間の雇用統計によると、30代全体で年収500万円以上に到達している割合は約30%(上位3割程度)です。30代後半の正社員男性に限定すれば40%前後に達しますが、女性や非正規雇用を含めた全体中央値(約400万〜410万円)から見れば、明確に上位クラスの収入水準と言えます。
Q3:30代後半から未経験の職種に転職して年収を上げることは可能ですか?
A3:完全な未経験分野(異業界×異職種)での転職は、初任給待遇からのスタートとなるケースが多いため、一時的に年収が下がるリスクが極めて高いです。年収アップを最優先する場合、これまでの実務経験や強みを転用できる「同職種×利益率の高い異業界」への軸ずらし転職を選択するのが、30代後半における最も安全で再現性の高いルートです。
まとめ:数字の幻影に惑わされず自律的なキャリアを切り拓くために
「30代の平均年収」という言葉には、一部の特異な高所得データが反映された数字のマジックが潜んでいます。実態を映し出す中央値は約400万〜410万円であり、もし現在の年収がこの周辺にあるならば、決して自己否定に陥る必要はありません。
他方で、手取り額の減少と生活コストの高騰は客観的な事実として立ちはだかっています。現状の収入に強い不安を覚えるのであれば、ただ漠然と悩むのではなく、自身の所属する業界構造や給与テーブルの天井を冷徹に見極める作業が必要です。社外の市場価値に目を向け、いつでも動ける選択肢を手元に確保しておくことこそが、先行きの不透明な時代をしなやかに生き抜く最大の防衛策となります。 (出典: 平均年収 30代 中央値(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。