手取りトラで暴く天引きの罠!2026年最新手取り早見表と減る理由
給与明細を受け取った瞬間、「額面は上がっているのに、なぜか手取りが増えていない」と強い違和感を覚えた経験はないでしょうか。昇給やベースアップのニュースが世間を賑わす一方で、毎月口座に振り込まれる実際の金額とのギャップに頭を抱える労働者が急増しています。物価高が続く2026年の日本において、額面年収と可処分所得の乖離はこれまで以上に深刻な生活課題となっています。
給与から天引きされる税金や社会保険料のリアルな金額を可視化するサービスとして注目を集めるのが、手軽に手取り計算を行える「手取りトラ(手取り計算ツール)」です。給与天引きのブラックボックスを解明し、年収・月収別の手取り早見表、独身と既婚の格差、ボーナスの手取り計算ロジック、そして手取りが減る根本的な構造要因まで、一次データをもとに詳しく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の給与天引きは「子ども・子育て支援金」の上乗せや社会保険料率の高止まりにより、額面の約18〜25%が自動徴収される構造。
- 要点2:手取りトラなどのシミュレーターを活用すれば、額面月給・ボーナスから所得税・住民税・社会保険料の内訳を1円単位で即座に算出可能。
- 要点3:手取りの目減りを防ぐには、基礎控除の引き上げ動向やふるさと納税・iDeCoなどの所得控除制度を正しく理解し、自衛策を打つことが不可欠。
【2026年最新】手取りトラで判明する給与天引きの内訳と税金の真実
「手取りトラ(手取り計算)」をはじめとする高精度な年収手取りシミュレーターを使うと、私たちが毎月手にする給与から何がいくら引かれているのかが浮き彫りになります。会社員の手取り額は、単純に「額面給与 −(社会保険料 + 所得税 + 住民税)」という計算式で決まりますが、その中身は複数の公的負担が複雑に絡み合っています。
給与天引きの内訳における最大勢力は、税金ではなく「社会保険料」です。社会保険料は主に以下の4項目で構成され、原則として労使折半(会社と本人が半分ずつ負担)で徴収されます。
- 健康保険料:標準報酬月額の約10%(本人負担は約5%。都道府県の協会けんぽや健保組合ごとに変動)
- 厚生年金保険料:一律18.3%(本人負担は9.15%で固定)
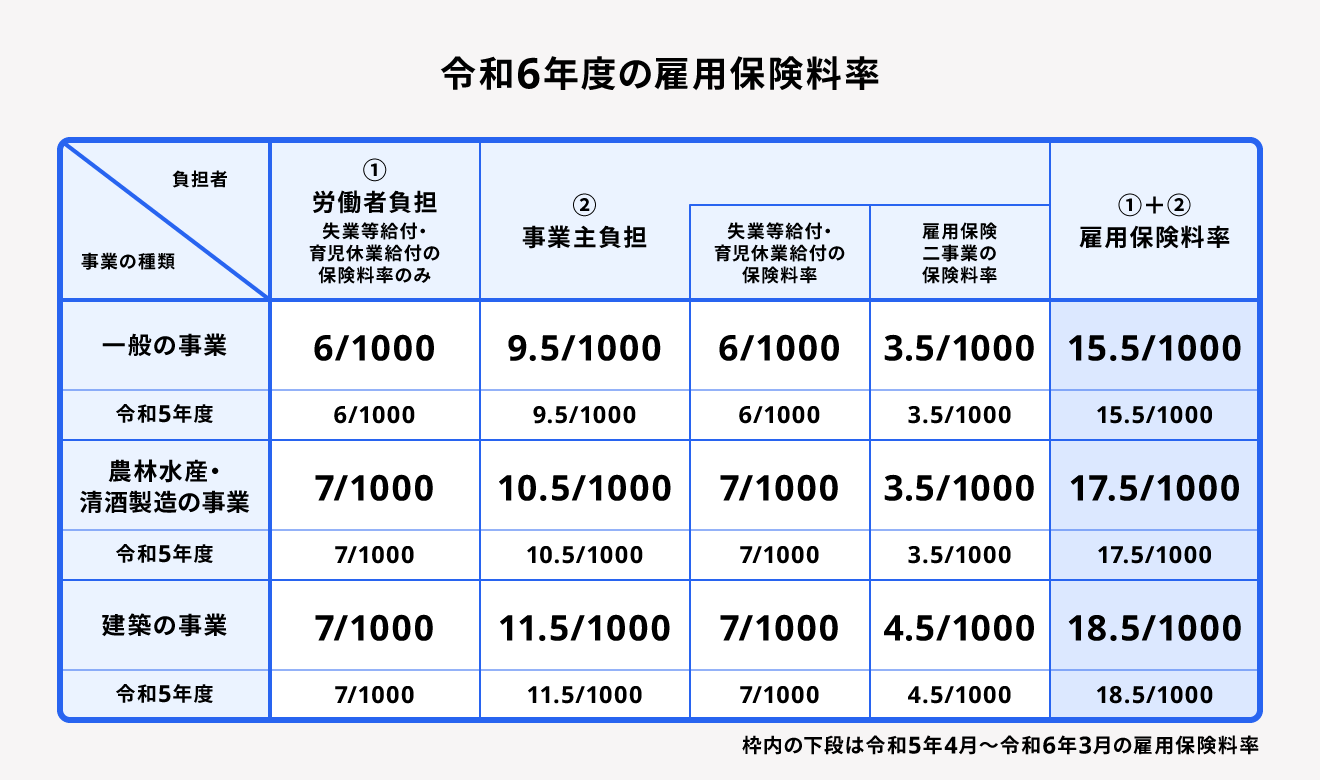
- 雇用保険料:一般の事業で労働者負担0.6%前後
- 子ども・子育て支援金(2026年本格導入):医療保険料に上乗せされる形で段階的に徴収
- 介護保険料(40歳以上):約1.6〜1.8%(本人負担は約0.8〜0.9%)
これらに加え、累進課税が適用される「所得税」と、前年の所得に対して一律約10%が課される「住民税」が上乗せされます。国税庁の月額表や最新の税制改正を反映した所得税住民税の計算方法を確認すると、年収が上がるにつれて所得税率が5%から45%まで段階的に跳ね上がるため、額面と手取りの違いは高所得層になるほど急激に広がっていきます。
【早見表で一目瞭然】月収・年収別の実際の手取り額と引かれる社会保険料
「自分の年収だと、結局いくら手元に残るのか」を把握するために、2026年の制度基準に基づく年収手取りシミュレーターの計算値を一覧表にまとめました。ここでは標準的な会社員(独身・扶養なし・東京都の協会けんぽ加入・40歳未満)の概算値を例に比較します。
| 額面年収(月収目安) | 社会保険料引かれる額(年間) | 税金(所得税+住民税) | 年間手取り額(手取り率) |
|---|---|---|---|
| 年収300万円(月収25万円) | 約44万円 | 約13万円 | 約243万円(約81.0%) |
| 年収500万円(月収41.6万円) | 約73万円 | 約34万円 | 約393万円(約78.6%) |
| 年収700万円(月収58.3万円) | 約101万円 | 約67万円 | 約532万円(約76.0%) |
| 年収1,000万円(月収83.3万円) | 約133万円 | 約147万円 | 約720万円(約72.0%) |
上記の月収手取り早見表から分かる通り、年収300万円台では手取り率が8割を超えているものの、年収が上がるにつれて天引きの割合が加速します。年収1,000万円に達しても、税金と社会保険料で実に約280万円が差し引かれ、手元に残るのは約720万円にとどまります。「年収1,000万=リッチな暮らし」という幻想が崩れ去る背景には、この手取り率の急激な低下が存在しています。
【実態検証】「昇給したのに生活が苦しい」利用者の生の声と現場のリアル
SNSや大手Q&Aサイト、各種コミュニティでは、手取りトラ シミュレーションを利用した労働者たちの生々しい声が溢れています。
「春闘で月給が1万5,000円アップしたと喜んでいたが、明細を見たら手取りの増加分は1万円にも満たなかった」「年収600万円から700万円へ転職成功したはずなのに、保育料の階層が上がり、所得税も増えて手取りの実感がほとんどない」といった投稿は後を絶ちません。現場の労働者が直面しているのは、額面の数字だけが増加し、実質的な購買力が削ぎ落とされる「インフレとサイレント増税の二重苦」です。
取材に応じた30代の大手IT企業勤務の男性は、次のように胸の内を明かします。
「手取り計算ツールで前年と比較してみて愕然としました。昇給分がそのまま厚生年金保険料や住民税の引き上げに吸収されている。額面だけ見せられても、スーパーのレジで支払うお金は一向に増えていないのが現場の実態です」
こうした声の背景には、2026年度税制改正や社会保障改革における基礎控除の見直し議論、子ども・子育て支援金の導入など、2026年最新の手取り動向を左右する政策変更が次々と実行されている現実があります。
一般に知られていない盲点とネットの誤解|ボーナス手取りと扶養控除の落とし穴
手取り計算に関して、ネット上では誤った情報や思い込みが散見されます。特に注意すべき2大トラップを解説します。
1. ボーナスの手取りは毎月の給与より大幅に減るという真実
多くの人が「ボーナスから引かれる税金が高すぎる」と感じていますが、これは感覚の問題ではありません。ボーナス手取り計算では、前月の給料(社会保険料控除後)の金額を基準にして「賞与に対する源泉徴収税率」が決定されます。ボーナス支給時には毎月のような基礎控除が均等適用されないため、実質的に手取りが約70〜75%程度まで落ち込むケースが一般的です。給与と同じ割合で手取りが入ると思い込んでいると、大きな資金ショートを招く原因になります。
2. 独身と既婚の手取り比較における「配偶者控除」の誤算
「結婚すれば税金が大幅に安くなって手取りが増える」という説も、現代では半分誤解です。独身と既婚の手取り比較を行うと、確かに配偶者控除や扶養控除(所得税最大38万円、住民税33万円の控除)が適用されれば年間で約5万〜10万円程度の手取り増にはなります。しかし、世帯主の所得制限(合計所得金額900万円超で控除額が逓減、1,000万円超で適用外)や、共働き世帯の増加に伴う社会保険料の個別負担により、世帯全体での可処分所得の最適化は一筋縄ではいきません。
【プロの結論】手取りを最大化する防衛策とシミュレーターを活用すべき人の条件
構造的に手取りが減る理由を理解した上で、私たちが取るべきアクションは「額面ではなく可処分所得の最大化」に舵を切ることです。公的負担が増え続ける時代において、手取り計算ツールを活用すべき人と、注意すべき人の明確な基準を示します。
▼手取りトラ・各種計算ツールを今すぐ使うべき人
- 転職活動中・オファー面談を控えている人:提示された「想定年収」に惑わされず、実際の生活水準を維持できる純手取り額をシミュレーションして交渉に臨む必要があります。
- 昇給や昇格を控えた会社員:所得税のブラケット(税率の境界線)を跨ぐことで、手取りの伸び率がどう変化するかを把握できます。
- ふるさと納税やiDeCoの限度額を知りたい人:自分の課税所得を正確に逆算し、控除枠を限界まで使い切るためのベースデータを取得できます。
▼安易なシミュレーション結果を鵜呑みにしてはいけない人
- 副業収入や個人事業主としての所得がある人:給与所得の源泉徴収表だけでは確定申告後の最終手取りがブレやすくなります。
- 年の途中で大幅な昇給・降格・休職があった人:住民税は「前年の所得」にかかるため、給与の激変期には手取り率が一時的に大きく狂う点に注意が必要です。
手取りを死守するための現実的な防衛策は、iDeCo(個人型確定拠出年金)による全額所得控除の活用、ふるさと納税による住民税の前払いと返礼品獲得、そして医療費控除やセルフメディケーション税制の徹底活用です。国の徴収ロジックを逆手に取り、合法的な控除を1円残らず計上する姿勢が求められます。

【手取りとら】に関するよくある質問(FAQ)
Q1:手取りトラなどのシミュレーターは無料で正確な計算ができますか?
A1:はい。多くの手取り計算ツールは完全無料で利用でき、2026年度(令和8年度)の最新健康保険料率・厚生年金保険料率・国税庁の源泉徴収税額表に対応しています。ただし、端数処理や各健康保険組合の独自付加保険料などにより、実際の給与明細と数十円〜数百円程度の差が生じる場合があります。
Q2:年収が上がったのに手取りが減る「逆転現象」は本当に起こるのですか?
A2:税金や社会保険料の天引きだけで「額面が増えたのに手取りが減る」という逆転現象は基本的に起こりません(累進課税は超過分にのみ高い税率がかかるため)。ただし、年収の上昇によって「児童手当の所得制限」「高校無償化の対象外」「配偶者控除の消失」「保育料のランクアップ」といった公的支援の打ち切りが重なった場合、世帯全体の可処分所得が実質的にマイナスになるケースは存在します。
Q3:2026年以降、今後さらに手取りが減る可能性はありますか?
A3:可能性は十分にあります。少子高齢化に伴う医療・介護給付費の増大に対応するため、「子ども・子育て支援金」の拠出額引き上げや、パート・アルバイトへの社会保険適用拡大(厚生年金の加入要件見直し)などが段階的に進められています。手取りを守るためには、毎年の税制改正や社会保障の見直し動向を継続して注視する必要があります。
まとめ:可処分所得を守るために2026年から実践すべき視点
額面給与の金額だけを追いかける時代は終わりました。社会保険料の引き上げや新たな公的負担が導入される2026年現在、私たちが真に着目すべきは「実際に手元に残り、自由に使えるお金(可処分所得)」の推移です。
「手取りトラ」をはじめとする手取り計算ツールを定期的に活用し、天引きの内訳を客観的なデータとして把握することは、家計管理やキャリア選択の第一歩となります。制度の仕組みを正しく知り、使える控除制度をフル活用しながら、賢く手取りを最大化していきましょう。 (出典: 手取りとら(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。