日本生命学資保険の返戻率は実際どう?元本割れリスクと2026最新比較
子どもの教育資金準備において、国内最大手である日本生命の「ニッセイ学資保険」は常に候補の上位に挙がります。しかし、加入を検討する親世代が最も直面する疑問は「実際の返戻率はどれくらいなのか」「他社と比較して本当に有利なのか」「途中で元本割れするリスクはないのか」というシビアな現実です。
日本銀行の金融政策変更に伴い、2024年から2026年にかけて各保険会社で予定利率の見直しや学資保険返戻率引き上げの最新ニュースが相次いでいます。大手生保ならではの盤石な経営基盤と対面サポートの手厚さで支持を集める一方、契約プランの選び方次第では期待した受取額を下回るケースも存在します。公式開示データやリアルな市場調査に基づき、日本生命の学資保険が持つ真の実力と加入前に把握すべき注意点を徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ニッセイ学資保険の返戻率は「こども祝金なし型・短期払込(5年)」で最大約112.0%に達する一方、祝金あり型や長期払込では105%前後にとどまるプラン差が存在する。
- 要点2:元本割れが起きる最大の原因は「こども祝金あり型の長期分散受取」と「早期の途中解約」であり、仕組みを理解しない選択が不満につながる主因となっている。
- 要点3:返戻率特化型のソニー生命(最大約123.50%)や明治安田生命と比較検討しつつ、対面での手厚い相談対応や万一の保険料払込免除を重視する家庭に選ばれている。
【2026年最新】日本生命学資保険の返戻率は実際どう?受取総額シミュレーション
日本生命が販売する「ニッセイ学資保険」の返戻率は、契約者の年齢、子どもの加入年齢、そして「保険料払込期間」と「受取プラン」の組み合わせによって大きく変動します。返戻率は「払込保険料総額に対する受取総額の割合(受取総額÷払込保険料総額×100)」で算出され、預貯金の年利回りとは計算体系が異なる点に注意が必要です。
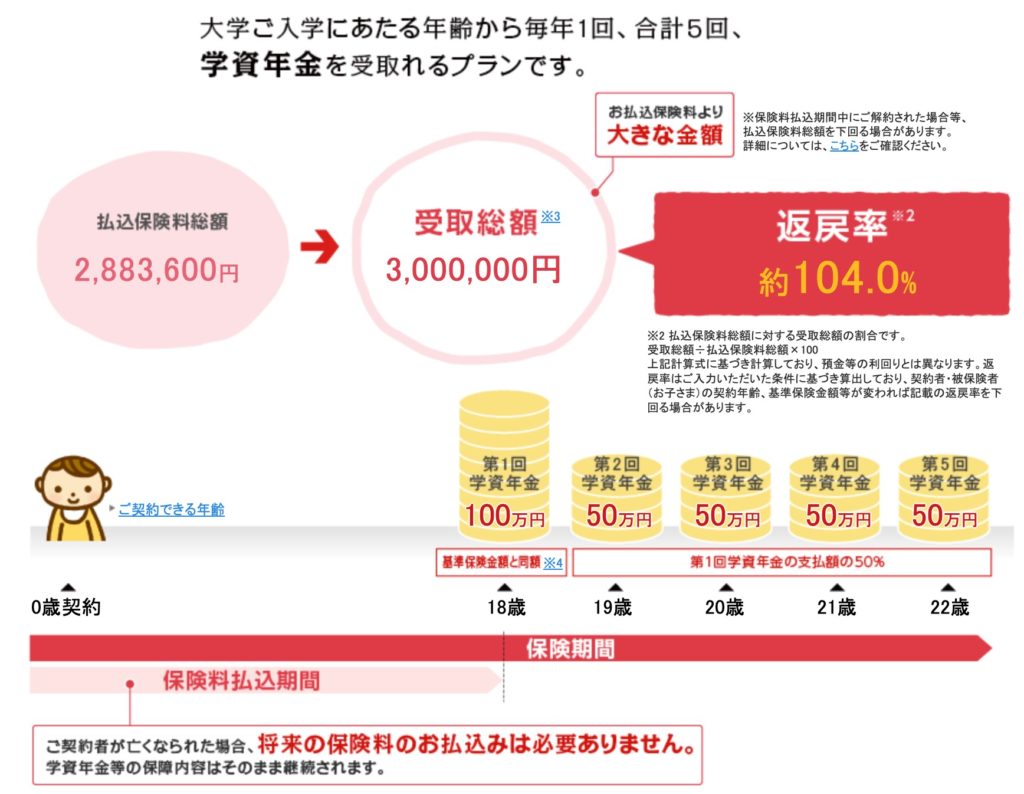
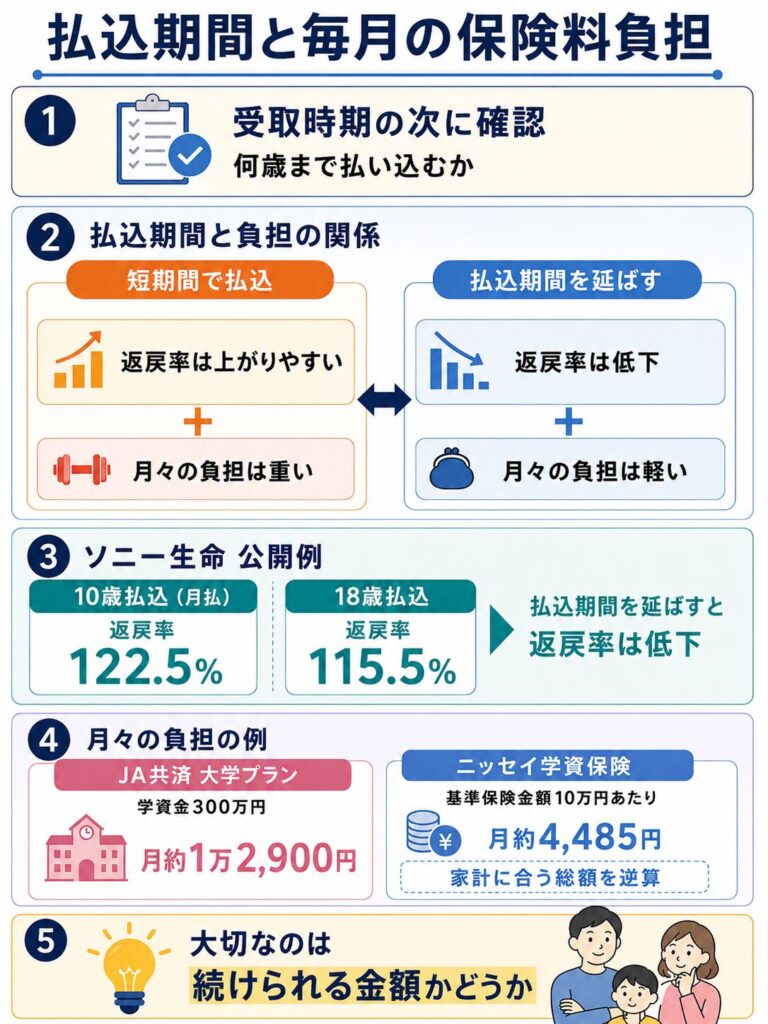
公式発表資料および最新の試算データによると、最も返戻率を高められるモデルケースは「大学進学に備える(こども祝金なし型)」を選択し、保険料の払込期間を「5年」に短縮設定した場合です。契約者30歳男性、被保険者(子ども)0歳の場合、返戻率は約112.0%に達します。一方で、一般的な18歳まで月払いを継続するプランでは約105.70%前後で推移します。
「ニッセイ学資保険返戻率シミュレーション」の代表的なプラン別データは以下の通りです。
- 大学進学重点プラン(こども祝金なし型・5年払済):総払込保険料 約267万円に対し、大学入学時(18歳)から年1回・計5回の学資金受取総額が300万円。返戻率は約112.0%(日本生命公式試算基準)。
- 標準プラン(こども祝金なし型・18年払込):月払保険料 約13,200円、総払込額 約285万円に対し、日本生命学資保険満期受取額300万円。返戻率は約105.2%〜105.7%。
- 小中高大ステップ受取プラン(こども祝金あり型・18年払込):入学ごとに祝金を受け取れる利便性があるものの、運用期間が短くなるため返戻率は約100.2%〜103.5%まで低下。
教育資金のピークとなる大学進学時にまとまった資金を確保したい場合、払込期間を短く設定して据置期間を長く確保する設計が不可欠です。
【真相究明】日本生命の学資保険で「元本割れ」が起きる決定的な理由と落とし穴
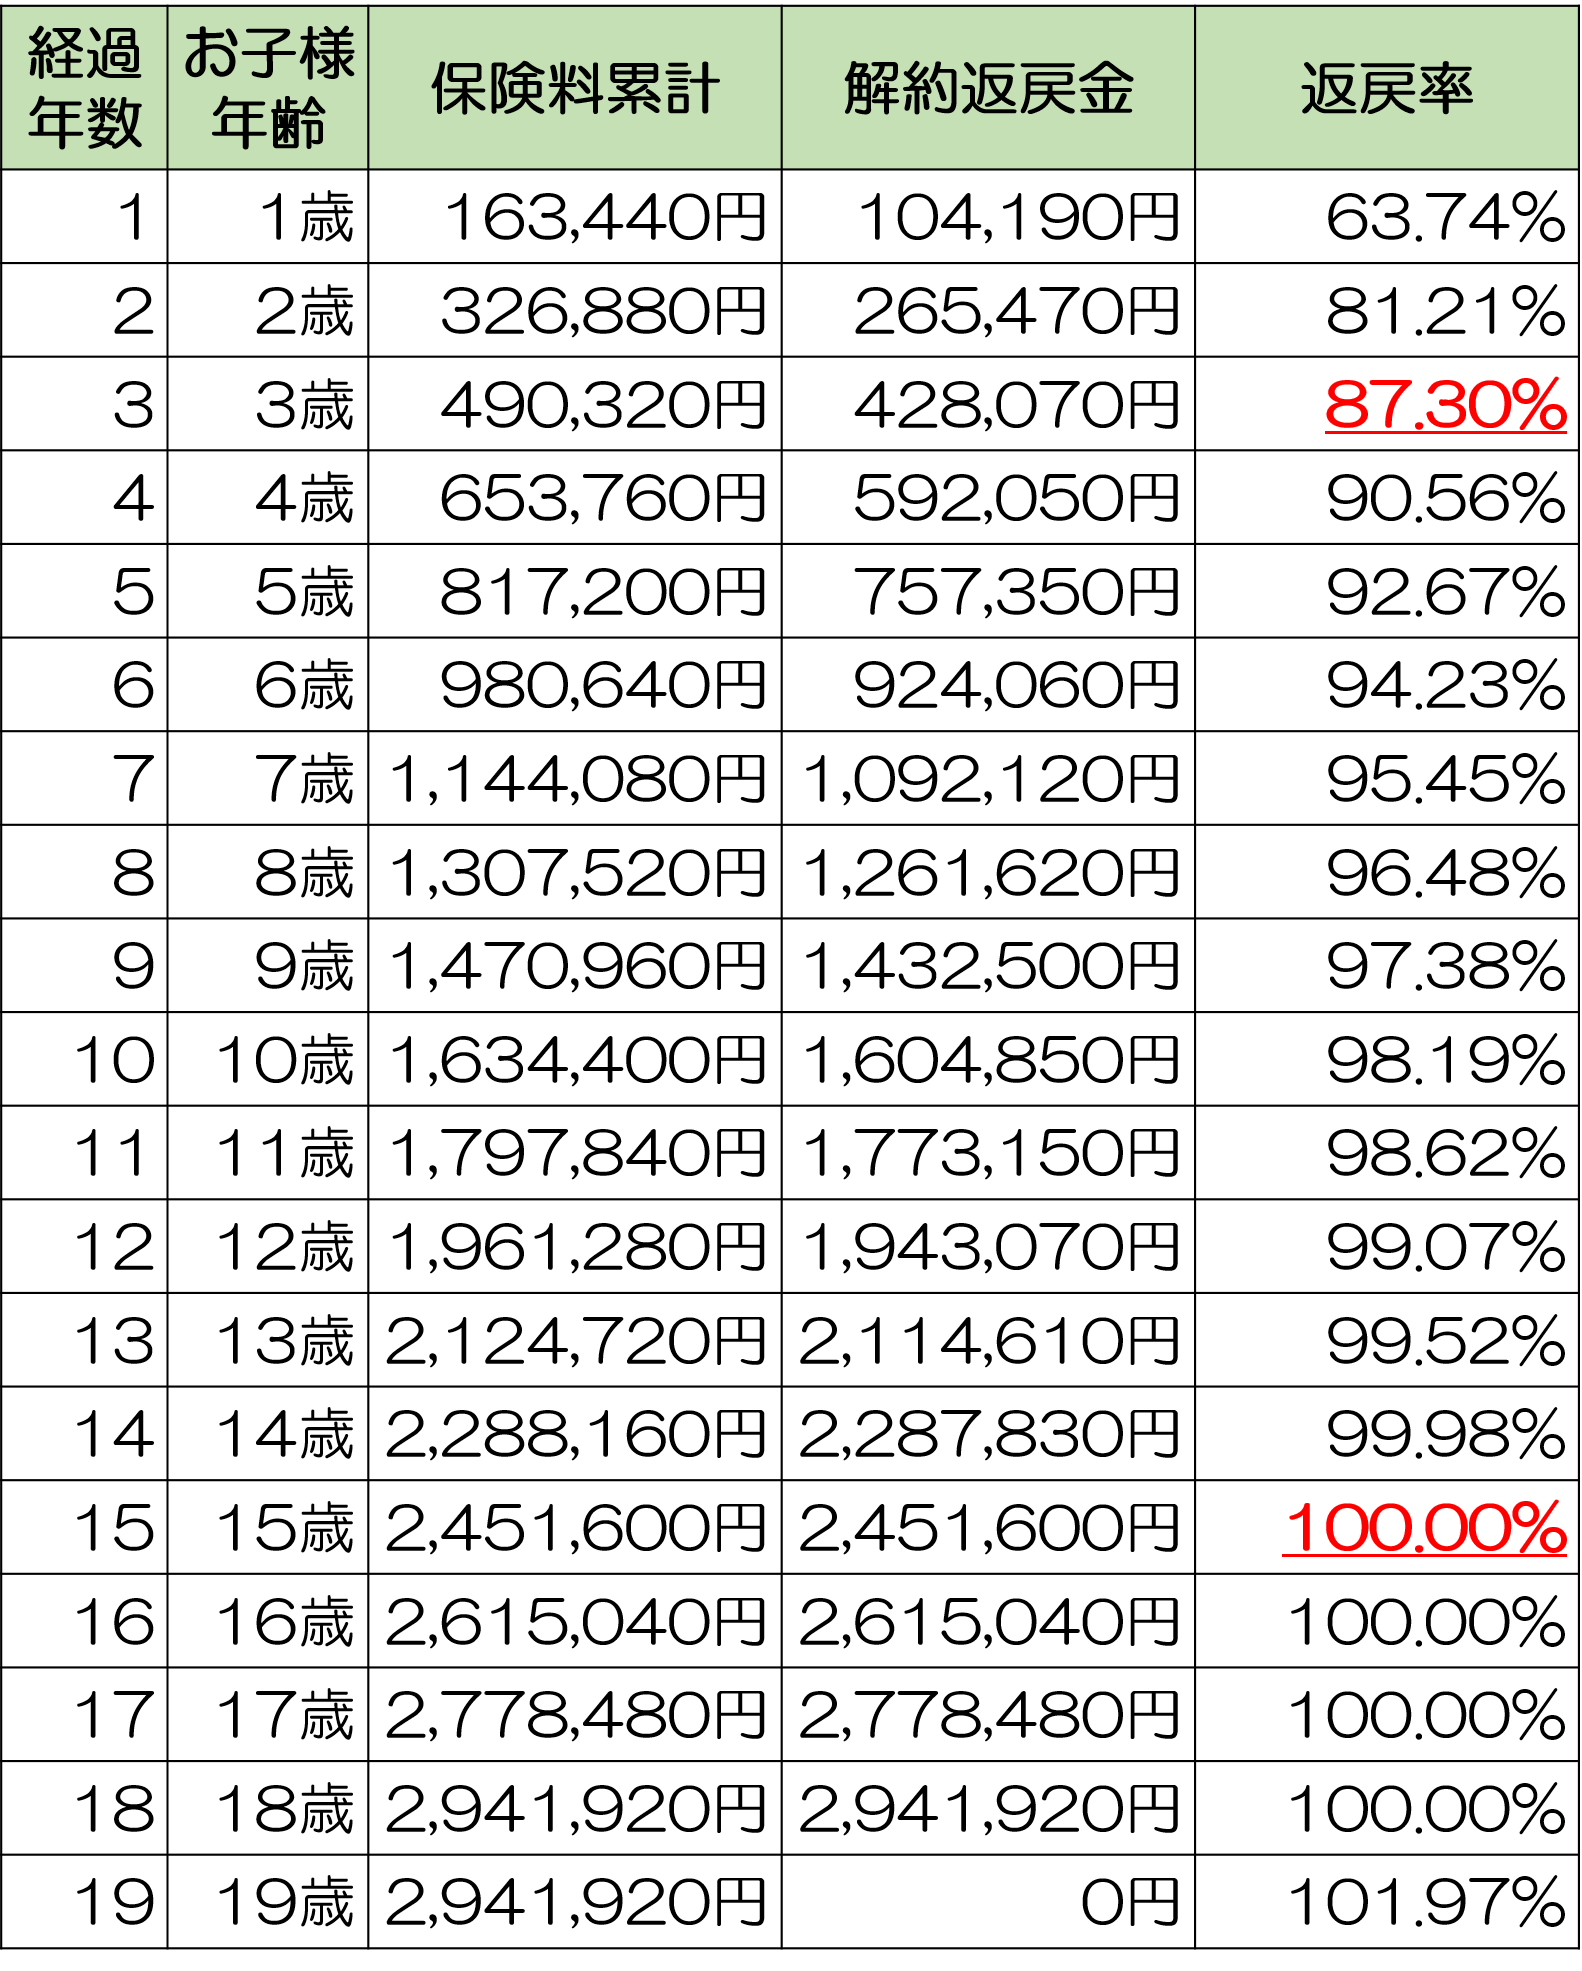
インターネット上の検索やコミュニティで「日本生命の学資保険は元本割れするのか」という不安の声が散見されます。調査の結果、元本割れを引き起こす決定的な構造要因は主に2点に集約されます。
第一の日本生命学資保険元本割れ理由は、「ニッセイ学資保険こども祝金」が付帯するプランを選択し、さらに配当金や特約条件が重なったケースです。小学校・中学校・高校の入学時に祝金を受け取るタイプは、保険会社側が資金を長期複利で運用できる期間が短くなります。そのため、運用利回りから事業費(手数料)を差し引いた後の返戻率が100%近辺まで下がり、契約時の年齢や付加条件によってはわずかに払込総額を下回る現象が生じます。
第二の最大の落とし穴が「ニッセイ学資保険途中解約返戻金」の存在です。学資保険は早期に解約した場合、支払った保険料の全額は戻らず、解約返戻金は払込総額を大きく下回ります。特に契約から3〜5年以内の解約では返戻率が50%〜70%程度に落ち込むケースもあり、家計急変によって解約を余儀なくされたユーザーが「大損した」と評する原因となっています。
一方で、契約者に万一の死亡や高度障害が発生した際に以後の保険料払込が免除され、学資金は全額予定通り支給される「日本生命学資保険払込免除特則」は標準付帯されています。この保障機能にかかるコストが組み込まれている点も、純粋な金融商品と異なる保険特有のコスト構造です。
【徹底比較】学資保険返戻率ランキング2026|ソニー生命・明治安田生命と徹底対決
教育資金の積立先として競合する主要各社と、返戻率および商品設計の観点から客観的に比較・検証します。
| 保険会社・商品名 | 最大返戻率(実績目安) | 主な払込期間・特徴 | 編集部の見解・評価 |
|---|---|---|---|
| ソニー生命 (学資保険 無配当) | 約123.50% | 10歳払済・短期払込に対応 III型(大学4年間分割) | 学資保険返戻率ランキング2026でも首位級の貯蓄性。返戻率の絶対値を最重視する層に最適。 |
| フコク生命 (みらいのつばさ) | 約109.50% | 兄弟割引制度あり J型(大学進学重視) | 第2子以降の兄弟割引を適用すると返戻率が底上げされる独自強みを持つ。 |
| 明治安田生命 (つみたて学資) | 約108.50%〜110.00% | 15歳払済・一括受取対応 全期前納プランあり | 明治安田生命つみたて学資比較でも高評価。堅実な高返戻率と大手ならではの信頼感が両立。 |
| 日本生命 (ニッセイ学資保険) | 約105.70%〜112.00% | 5年払済プランで約112% 全国窓口網と担当者サポート | 5年払済を活用すれば他社大手と遜色ない高水準。対面ネットワークの厚みが安心材料。 |
| 住友生命 (スミセイのこどもすくすく保険) | 約101.07% | 医療保障特約の付加が可能 祝金重視型 | 保障重視の設計であり、返戻率特化型と比較すると貯蓄性は控えめ。 |
ソニー生命学資保険返戻率比較においては、プラン設計上の純粋な受取効率でソニー生命が頭一つ抜けています。ただし、日本生命も「5年短期払済」を選択すれば返戻率約112.0%を実現でき、メガ生保ならではの経営基盤と全国の相談窓口を活用できる強みがあります。
【実態検証】利用者の生の声と日本生命学資保険評判口コミ
日本生命の学資保険について、子育て世代向けプラットフォーム「ママリ口コミ大賞」や大手SNS・コミュニティ掲示板で語られている生の声を取材・分析しました。
契約者から寄せられた肯定的評価では、「加入当時の契約で返戻率が105%以上あり、ただ銀行に預金しておくより確実に増える」「小学校入学前までに保険料を払い終える5年払込を設定したため、最も出費がかさむ大学進学時に安心できる」という現実的な資金計画に基づく声が多数を占めます。また、日本生命の営業担当(ニッセイ・ライフプラザやトータルパートナー)による丁寧なライフプランニングや、契約後の保全手続きの迅速さに満足する意見も目立ちます。
一方で、慎重派や後悔を語るユーザーからは「新NISAなど投資信託の運用益と比較すると、18年かけて数十万円増えるだけではインフレに負けるのではないか」「祝金あり型にしてしまい、返戻率がほぼ100%トントンで増えた実感が薄い」という指摘が見られます。また、日本生命の関連商品である「ニッセイ こどもの保険【げ・ん・き】」のように、医療保障やお祝金が手厚い代わりに貯蓄効率が落ちる商品と混同して契約してしまったことによるギャップも存在します。
一般に知られていない盲点と加入制限|契約可能年齢と家庭のライフプラン
学資保険の検討時に見落とされがちなのが、厳格に定められた契約条件と税制上の取り扱いです。
まず、「日本生命学資保険加入年齢制限」について、被保険者である子どもは一般的に0歳〜6歳(プランによっては出産予定日の140日前から加入可能)、契約者(親・祖父母)の年齢は18歳〜69歳(男性・女性で上限が異なる場合あり)と定められています。子どもの年齢が上がるほど払込期間が短くなり、月々の保険料負担が跳ね上がるため、加入時期は0歳児〜1歳児の段階が実質的なデッドラインとなります。
また、祖父母が契約者となって孫のために加入する場合、受取人を誰に設定するかによって税区分が変わる点にも留意が必要です。親が受取人となる場合は「贈与税」、契約者本人が満期金を受け取る場合は「一時所得」扱いとなります。満期保険金の総額と一時所得の特別控除(50万円)の計算を誤ると、確定申告が必要になる場合があるため事前の試算が欠かせません。
【プロの結論】行動経済学から見る「おすすめできる人・慎重になるべき人の判断基準」
行動経済学において、人間は目先の消費を優先し未来への貯蓄を先送りしてしまう「現在バイアス(Present Bias)」を持つとされます。学資保険の最大の価値は、単なる返戻率の数値以上に「口座引落による強制貯蓄機能」と「解約ペナルティによる資金拘束力」で教育資金を確実に隔離保管できる点にあります。
教育資金の準備手法として日本生命の学資保険が適合する家庭、および別の選択肢を優先すべき家庭の判断基準は次の通りです。
日本生命の学資保険をおすすめできる人
- 元本割れリスクを排除し、確実な金額を大学進学時に用意したい人:投資信託のような価格変動リスクを教育資金で負いたくない堅実派。
- 大手生保の対面サポートと経営の安定性を最重視する人:全国の支社窓口で直接手続きや相談を行いたい家庭。
- 万一の際の保険料払込免除を重視する人:家計を支える親に万一があった場合、教育費の積立を途絶えさせたくない人。
- 5年払込などの短期払込で約112.0%の高返戻率を狙える余力資金がある人。
加入に慎重になるべき人(他の運用手段を検討すべき人)
- インフレヘッジ(物価上昇への対抗)を最優先したい人:固定利率の保険商品では将来の学費高騰に追従できない可能性があるため、新NISAなどインデックス投資との併用が推奨されます。
- 家計の流動性に余裕がなく、途中解約の恐れがある人:5年以内の解約返戻金は元本を割り込むため、急な支出に対応できる生活防衛資金が確保できていない状態での加入はハイリスクです。
- 返戻率の絶対値(120%超)だけを追い求める人:ソニー生命など特定プランに特化した商品を比較検討すべきです。
【日本生命 学資保険 返戻率】に関するよくある質問(FAQ)
Q1:ニッセイ学資保険で最も返戻率を高くする方法は何ですか?
A1:受取方法を「こども祝金なし型(大学進学時に年1回×5回受取)」にし、保険料払込期間を「5年」などの短期払済に設定することです。子どもが0歳時点で契約することで据置期間が最長化され、返戻率を約112.0%まで引き上げることが可能です。
Q2:なぜ「こども祝金あり型」にすると返戻率が下がるのですか?
A2:小・中・高校の入学時に祝金をこまめに払い出すことで、保険会社が資金を長期運用して得られる運用益(利息効果)が減少するためです。さらに、複数回の支払いに伴う事務コストも反映されるため、返戻率は100%〜103%程度まで低下します。
Q3:学資保険の満期金を受け取る際、税金はかかりますか?
A3:契約者と受取人が同一の場合、満期金は「一時所得」となります。一時所得は「(満期受取総額 - 払込保険料総額 - 特別控除50万円)× 1/2」で課税対象額が計算されるため、学資保険の利益(受取総額と払込総額の差額)が50万円以内であれば所得税は原則として課税されません。
まとめ:今後の動向と失敗しないための判断基準
日本生命の学資保険は、2026年現在の金融環境下において、「大手生保としての圧倒的な信頼性」「5年払済プランを活用した際の最大約112.0%の返戻率」「標準装備された手厚い払込免除保障」という3拍子が揃った堅実な選択肢です。
一方で、小中高での祝金受取プランや長期払込を選択すると返戻率は105%前後に落ち着き、途中解約時には元本割れのリスクを伴います。教育資金の準備は、「学資保険による確実な元本確保」と「新NISA等を活用したインフレ対策」をハイブリッドで組み合わせるのが賢明な戦略です。契約前にシミュレーションを取り寄せ、各家庭のキャッシュフローに合致した払込年数とプランを厳格に見極めてください。 (出典: 日本生命 学資保険 返戻率(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。